

Rivian Automotive (RIVN +6.20%) 投资者对最近推出且备受期待的 R2 寄予厚望,销售更多车辆肯定会受到欢迎。但更大的回报是,当公司提高构建它们的效率时可能会发生什么。
幸运的是,我们有一家电动汽车 (EV) 制造商的先例。特斯拉(TSLA -0.86%)提供了一个令人信服的例子。 Model 3 产量的突破为业务利润大幅增长奠定了基础,股东们的股价一路上经历了过山车般的上涨。
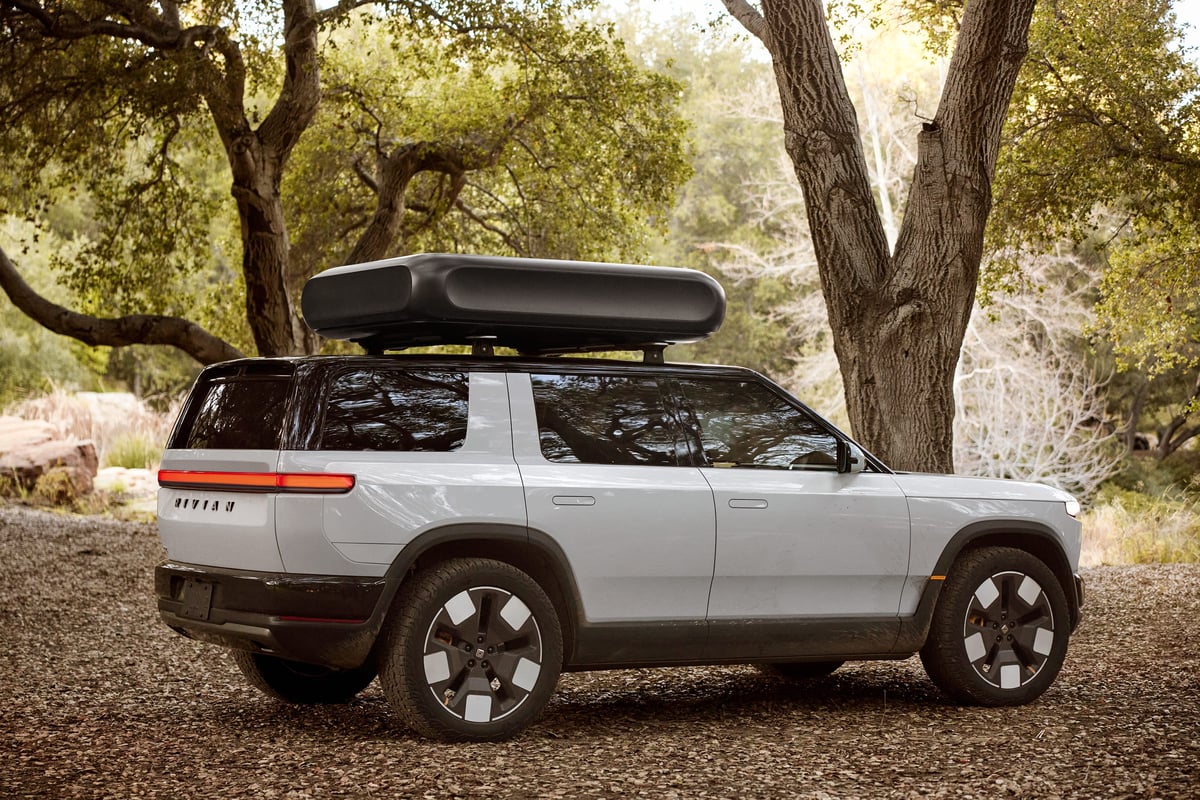
Rivian 是否正在接近类似的转折点?有一些令人鼓舞的迹象,但答案不仅仅取决于客户是否想要 R2。让我们深入研究一下。
回顾特斯拉的突破
2018年第二季度,特斯拉Model 3毛利率小幅转正。管理层将其归功于较低的劳动时间、降低的提升成本、更好的固定成本吸收以及较低的材料成本。仅一个季度后,Model 3 的毛利率就超过了 20%,而每辆车的工时环比下降了 30% 以上。即使特斯拉将生产转向更复杂的全轮驱动版本,这种情况仍然发生。
特斯拉不仅仅是生产更多汽车。建造每一座都使用了更少的工时。这并不一定意味着总工时下降,但它表明更顺畅的生产过程如何能够提高车辆的经济性,减少每辆车所需的工时。
特斯拉的财务转型很快随之而来。 2018年第三季度至2021年第三季度,特斯拉全公司营业利润率从6.1%增长至14.6%。在2018年9月28日至2021年9月30日(对应的季度末交易日)期间,其分割调整后的股价上涨了约1,364%。
YCharts 提供的 TSLA 数据
Rivian 的股东肯定会对此有所帮助,甚至可能是几秒钟。更重要的是,特斯拉的回归反映的不仅仅是一次成功的产量提升,这当然不是对 Rivian 的预测或预言。有用的教训是,当一个有前途的工具成为一项有利可图的业务时,投资故事会发生多大的变化。
Rivian有需求吗?
Rivian 需要充足的需求才能用自己的 R2 创造自己的 Model 3 时刻,而 R2 需求的早期信号令人鼓舞。 Rivian 在第二季度财报电话会议上表示,约 58,000 美元的 R2 Launch Edition 的预订转化率明显高于管理层的预期。它没有透露转换百分比,但这对于在更实惠的 R2 型号投入生产之前的初始版本来说是一个积极的信号。
随后,Rivian 在第三季度交付了 19,248 辆汽车,同比增长约 46%,环比增长 58%。产量达到 19,751 辆,比第二季度增长约 57%。换句话说,R2 的提升势头正在增强。
更重要的是,管理层已经找出了生产不完美的罪魁祸首。在 9 月份的摩根士丹利会议上,首席执行官 RJ Scaringe 表示,Rivian 的工厂领先于其供应基地。供应商增加产量的能力限制了产量的增长,而不是工厂本身。他将这一情况与特斯拉最初在工厂内生产 Model 3 时遇到的挑战进行了对比。
不仅仅是 R2 回报
投资者可能不必等待 R3 或其他未来汽车就能从 Rivian 的下一次制造突破中受益。随着 R2 生产的加速,它已经可以提高 R1S、R1T 和 Rivian 为亚马逊制造的商用货车的经济性。
如何?这些车辆与 R2 共享生产车间,Rivian 预计更高的利用率将产生显着的固定成本效率。 R2 不仅会带来另一个收入来源,还可以帮助工厂通过多种车辆赚取收入。与仅 R2 销售相比,股东可以从这种增长中获得更多收益。
对于投资者来说,好消息是更多的好处即将到来。 Rivian 开始以一个班次生产 R2,并计划在第三季度末增加第二个班次,预计在 2027 年增加第三个班次。这为投资者提供了一个值得关注的时间表。
RIVN - Rivian 汽车
纳斯达克 · 截至 2026 年 10 月 30 日美国东部时间下午 4:00
这一切意味着什么
投资者应降低对其即将发布的第三季度业绩改善的预期,因为启动成本和额外劳动力仍将对汽车盈利能力构成压力。相反,准备分析第四季度的业绩以获得更清晰的结论,并跟踪整个 2027 年的改进情况。下一个交付记录将受到欢迎,但随着生产规模的扩大,提高汽车利润率将更有意义。
特斯拉提供了一个强有力的先例。 Rivian 必须取得自己的突破——客户想要 R2 只是一个开始。有效地构建它以改善财务状况是股东在未来三年内真正值得庆祝的事情。