
阿帕卢萨管理公司的亿万富翁对冲基金经理戴维·泰珀被认为是世界顶级投资者之一,他并不害怕下大赌注。事实上,截至第二季度末,他的投资组合中有 40% 投资于三只人工智能 (AI) 股票:亚马逊 (AMZN +1.00%)、美光 (MU +3.92%) 和台积电 (TSM +1.02%)。让我们看看为什么这三者现在看起来仍然值得购买。
亚马逊是泰珀最大的持股,占其投资组合的 15% 以上,他在第二季度增持了自己的股票。很容易看出他为什么喜欢这只股票。
亚马逊是电子商务和云计算领域的市场领导者。亚马逊网络服务(AWS)是其盈利能力最大且增长最快的业务。 AWS 的增长一直在加速,亚马逊正在大力投资人工智能基础设施以维持这一势头。它的芯片和网络投资可以在两到三年内得到快速回报,同时锁定五年或更长时间的交易。随着它开始使用更多自己的芯片,它的经济效益应该会进一步改善。凭借 4,960 亿美元的积压订单以及该公司预计 AWS 可能成为收入 1 万亿美元的业务,亚马逊在云计算领域拥有漫长的增长道路。
与此同时,其电子商务业务也将表现良好,其对人工智能和机器人的投资带来了强劲的运营杠杆。其高利润的赞助广告业务也在快速增长,并已成为全球最大的数字广告平台之一。
微米
美光科技是泰珀的第二大持股,占其持股比例超过 14%。虽然他在第二季度减持股份,但该股从第二季度高点回落使其具有吸引力。
美光科技一直处于内存超级周期之中,收入大幅增长,毛利率大幅扩张。内存市场受到高带宽内存 (HBM) 需求飙升的推动,高带宽内存与图形处理单元 (GPU) 和其他人工智能加速器打包在一起以提高性能。 HBM 供应紧张,需求旺盛,这种情况可能会持续数年。
三大 DRAM(动态随机存取存储器)制造商,其中还包括美光科技的韩国竞争对手 SK 海力士和三星,已将大部分精力放在增加 HBM 供应上。然而,这导致普通 DRAM 和 NAND(闪存)价格飙升,甚至高于 HBM 价格,这对美光有利,因为其收入中来自 HBM 的比例较小。与此同时,HBM 和先进逻辑芯片争夺稀缺的 EUV(极紫外光刻)机器供应,而 HBM 需要比普通 DRAM 更多的晶圆产能,这可能会使 DRAM 市场在未来几年保持不平衡。
由于预期市盈率 (P/E) 低于 6.5 倍,而且内存市场超级周期看起来将比过去的任何周期持续更长的时间,该股目前看起来很有吸引力。
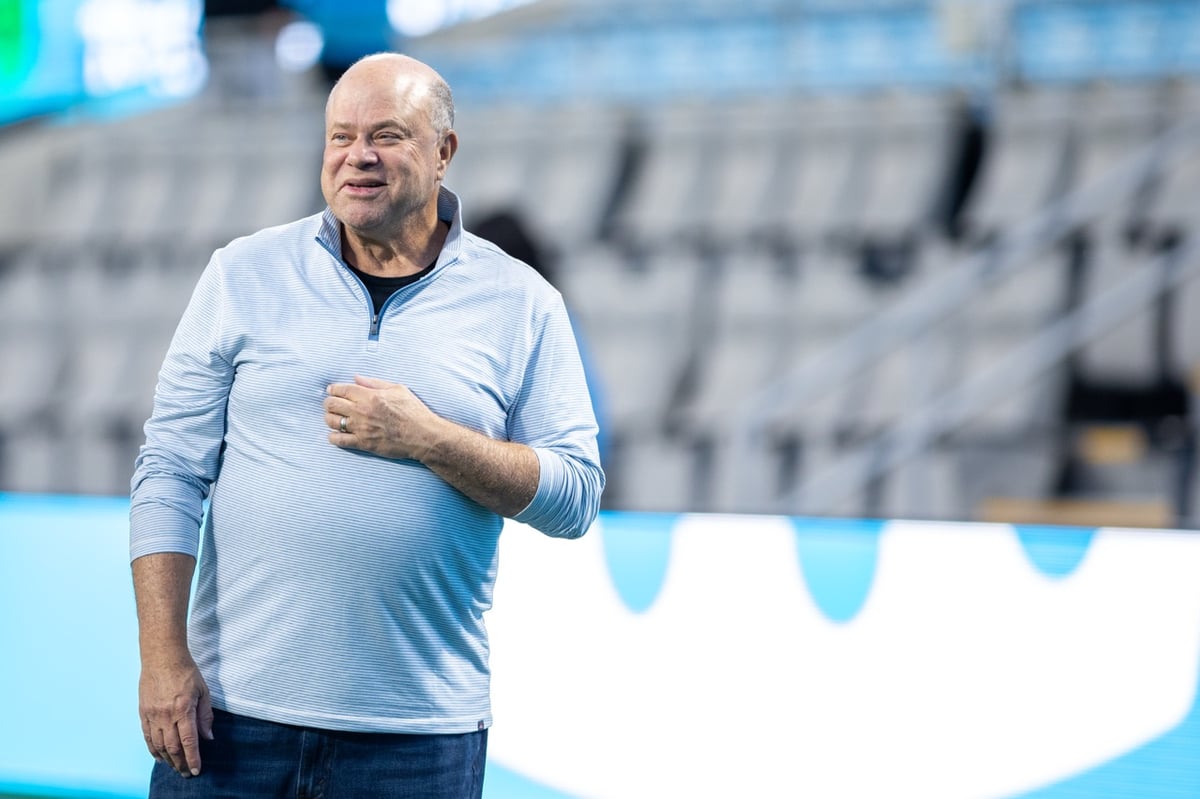
对冲基金经理 David Tepper:图片来源:Getty Images。
纽约证券交易所:TSM
泰珀持有的第三大股份中还包括台积电 (TSMC),占其投资组合的 10% 以上。与此同时,这位亿万富翁对冲基金经理在第二季度大幅增持了该股约 24% 的头寸。
在我看来,台积电是参与人工智能基础设施建设的最佳股票之一。凭借其技术专长和规模,该公司已成为先进芯片制造领域的近乎垄断者,因为它是唯一一家可靠地证明其能够以高产量(很少缺陷)生产最先进芯片的代工厂。这反过来又导致了强大的定价能力,并使公司与客户的芯片路线图密不可分。
台积电的伟大之处在于,它受益于所有类型芯片的激增,无论是 GPU、定制 AI ASIC(专用集成电路)还是先进的中央处理单元 (CPU)。由于该股自六月底以来一直在下跌,在我看来,这似乎是值得买入的股票。