
英特尔(INTC -3.45%)一直是2026年表现最好的股票之一。目前它在标准普尔500指数中排名第六(^GSPC +0.51%),今年迄今上涨超过220%。在不到一年的时间里,这是一个惊人的回报,但它能否带来更大的回报,在 2026 年结束之前将其推至每股 150 美元?
让我们看看需要什么才能做到这一点,以及考虑到当前的业务状况是否可行。
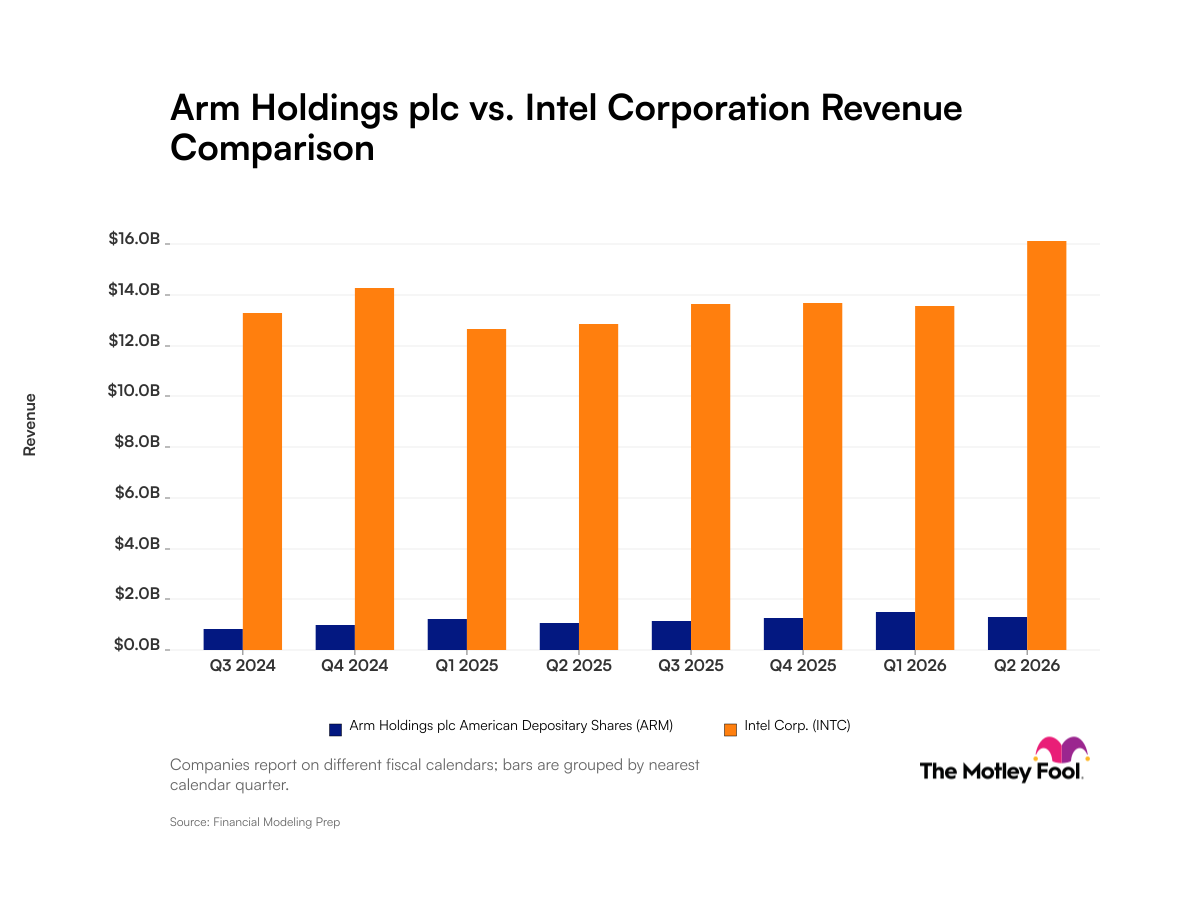
英特尔的转型正在进行中
英特尔的业务可以分为两部分:英特尔产品和半导体代工厂。几年前,英特尔曾宣传其处理器的强大功能,但这一增长部分已接近尾声。消费电子领域不再有大量增长,考虑到其半导体代工厂的严峻前景,该股看起来注定要失败。
然而,英特尔业务的一部分仍在蓬勃发展:其数据中心和人工智能产品线。英特尔为数据中心生产 CPU,随着人工智能推动新数据中心的建设,数据中心的需求大幅增长。这为英特尔创造了巨大的业务,第二季度该细分市场同比增长 59%。
英特尔业务中最大的沉睡巨人是其代工业务。那里的半导体代工厂并不多,该行业几乎由台积电 (TSM -0.12%) 主导。然而,英特尔拥有相当强大的代工业务,直到它开始因台积电的卓越技术而失去客户。
得益于美国政府和英伟达的多方投资,英特尔现在已经具备了与台积电竞争的能力。英特尔的 18A 芯片节点是最先进的芯片节点之一,如果该公司能够吸引客户参与其代工业务,那么该公司的股价可能会飙升。
英特尔找到了最大的客户之一:苹果。据报道,苹果和英特尔达成协议,英特尔将成为其部分产品的第二供应商,这对其代工业务来说将是一个巨大的胜利。如果英特尔能够继续捕获新客户,那么其代工业务可以将股价推向新的高度。
但在年底前将其达到每股 150 美元就足够了吗?我对此不太确定。
英特尔已经在其股票中取得了很多成功
尽管英特尔在 2026 年的业务表现还不错,但其股票表现甚至更好。这使得该公司的股价估值达到相当高的水平。英特尔的股票交易价格是今年盈利预测的 81 倍,明年的盈利预测的 59 倍。
INTC 市盈率(远期 1 年)数据由 YCharts 提供
无论如何,这都不是一个便宜的股价,而且比该领域的顶级公司贵得多。台积电今年的市盈率是26倍,明年的市盈率是20倍。这意味着英特尔的利润必须比分析师预计的 2027 年利润增加三倍,才能与台积电处于同一水平。
这是一个巨大的跳跃,并且需要支付非常丰厚的溢价。投资者显然对英特尔的扭亏为盈感到兴奋,但这可能不是购买该股票的合理价格。
因此,如果您是英特尔投资者,我认为明智的做法是出售股票,获取收益,然后投资于行业领导者。台积电是一家好得多的公司,没有英特尔那样的转型风险。英特尔还有很多工作要做,但该股的定价已经像是已经完成了扭亏为盈。