
Worawee Meepian 的图片和 Yakobchuk 来自 Getty Images via Canva
微软 (MSFT) 于 10 月 12 日星期一推出了 Maia 300,这是其下一代内部 AI 芯片。生产部署将于 2027 年开始,微软表示将从那时起将 Maia 系列扩展到数千兆瓦部署。路透社还报道称,微软计划明年部署超过 100 万块芯片来运行自己的人工智能服务。
Maia 300 是继 Maia 200 之后推出的,Maia 200 于 1 月份推出,并且已经运行 Microsoft Copilot。新芯片是一个更大的赌注。
40% 的主张
微软预计 Maia 300 每兆瓦的代币数量比领先的基于 GPU 的系统多出约 40%,不过它没有透露比较系统的名称。这个框架很重要,因为电力可用性可能会限制数据中心支持的人工智能计算量。相同兆瓦的输出越多,意味着同一栋大楼内的副驾驶答案就越多。
部署数字是连在一起的。每个机架可容纳 96 个芯片,功耗为 167 kW,因此 100 万个芯片可容纳约 10,400 个机架,功耗约为 1.7 吉瓦。
为什么微软需要更便宜的芯片
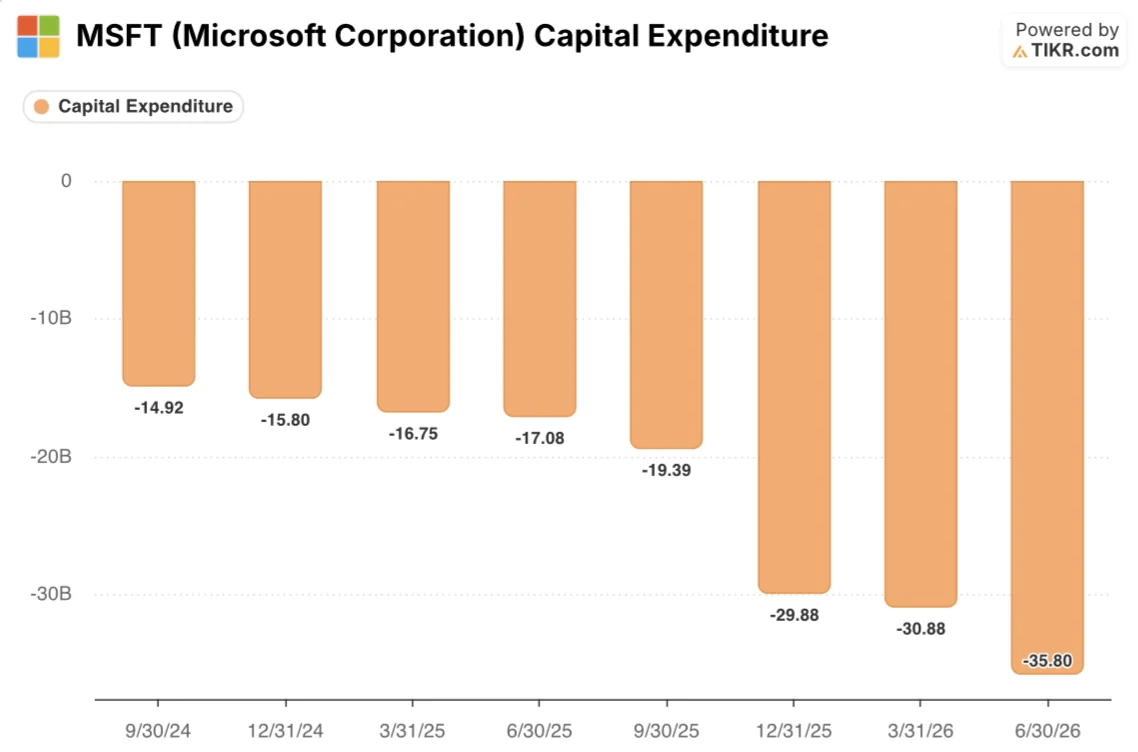
截至 6 月份的季度,微软在财产和设备上的现金支出达到 358 亿美元,是去年同期 170.8 亿美元的两倍多。过去四个季度,支出总额为 1159.5 亿美元,比前四个季度增长 80%。
毛利率则相反。从截至 2025 年 9 月的季度的 69.05% 下降至截至 6 月的季度的 67.20%,连续三个季度下降。支出增加了一倍,而每一美元的收入现在保留的毛利润却减少了。
Maia 还没有改变什么
40% 的数字是微软自己的估计,没有指定基准,并且这些芯片在 2027 年之前都不会投入生产。Maia 还为微软的内部服务提供服务,而不是租用计算的 Azure 客户,因此微软目前仍然是 Nvidia (NVDA) 硬件的主要买家。微软也在奋起直追:亚马逊 (AMZN) 和 Alphabet (GOOGL) 已经向云客户出租自己的芯片、Trainium 和 TPU。
更明显的赢家是台积电 (TSM),该公司在其 N2P 工艺上构建了 Maia 300 的计算小芯片。无论微软的人工智能是在 Nvidia GPU 还是自己的芯片上运行,台积电都能获得报酬。
结论
微软看到了正确的问题。毛利率在三个季度内下滑了近两个百分点,而资本支出却翻了一番,Maia 300 直接以在微软自己的服务上运行人工智能为代价。不过,该芯片对 2027 年之前的数字没有帮助,而且 40% 的说法尚未在微软之外进行过测试。毛利率值得追踪,但即使芯片可以省钱,所有资本支出的贬值也可能使其面临压力。更明确的信号是,微软表示,一旦第一个机架在 2027 年上线,它自己的人工智能工作有多少已经转移到 Maia 上。
想看看利润率转变是否真的到来?免费在 TIKR 上调出 Microsoft 的资本支出和毛利率图表,并对照每个新季度进行检查。在这里了解更多。
那么微软股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解 MSFT 股票的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评估 Microsoft Corporation →
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何