

要点
C3.ai(AI +3.64%)于2020年12月上市,其股价迅速创下177美元的历史新高。此后一直呈下跌趋势,在去年9月其创始人兼首席执行官Thomas Siebel宣布因健康问题卸任后,跌势达到顶峰。
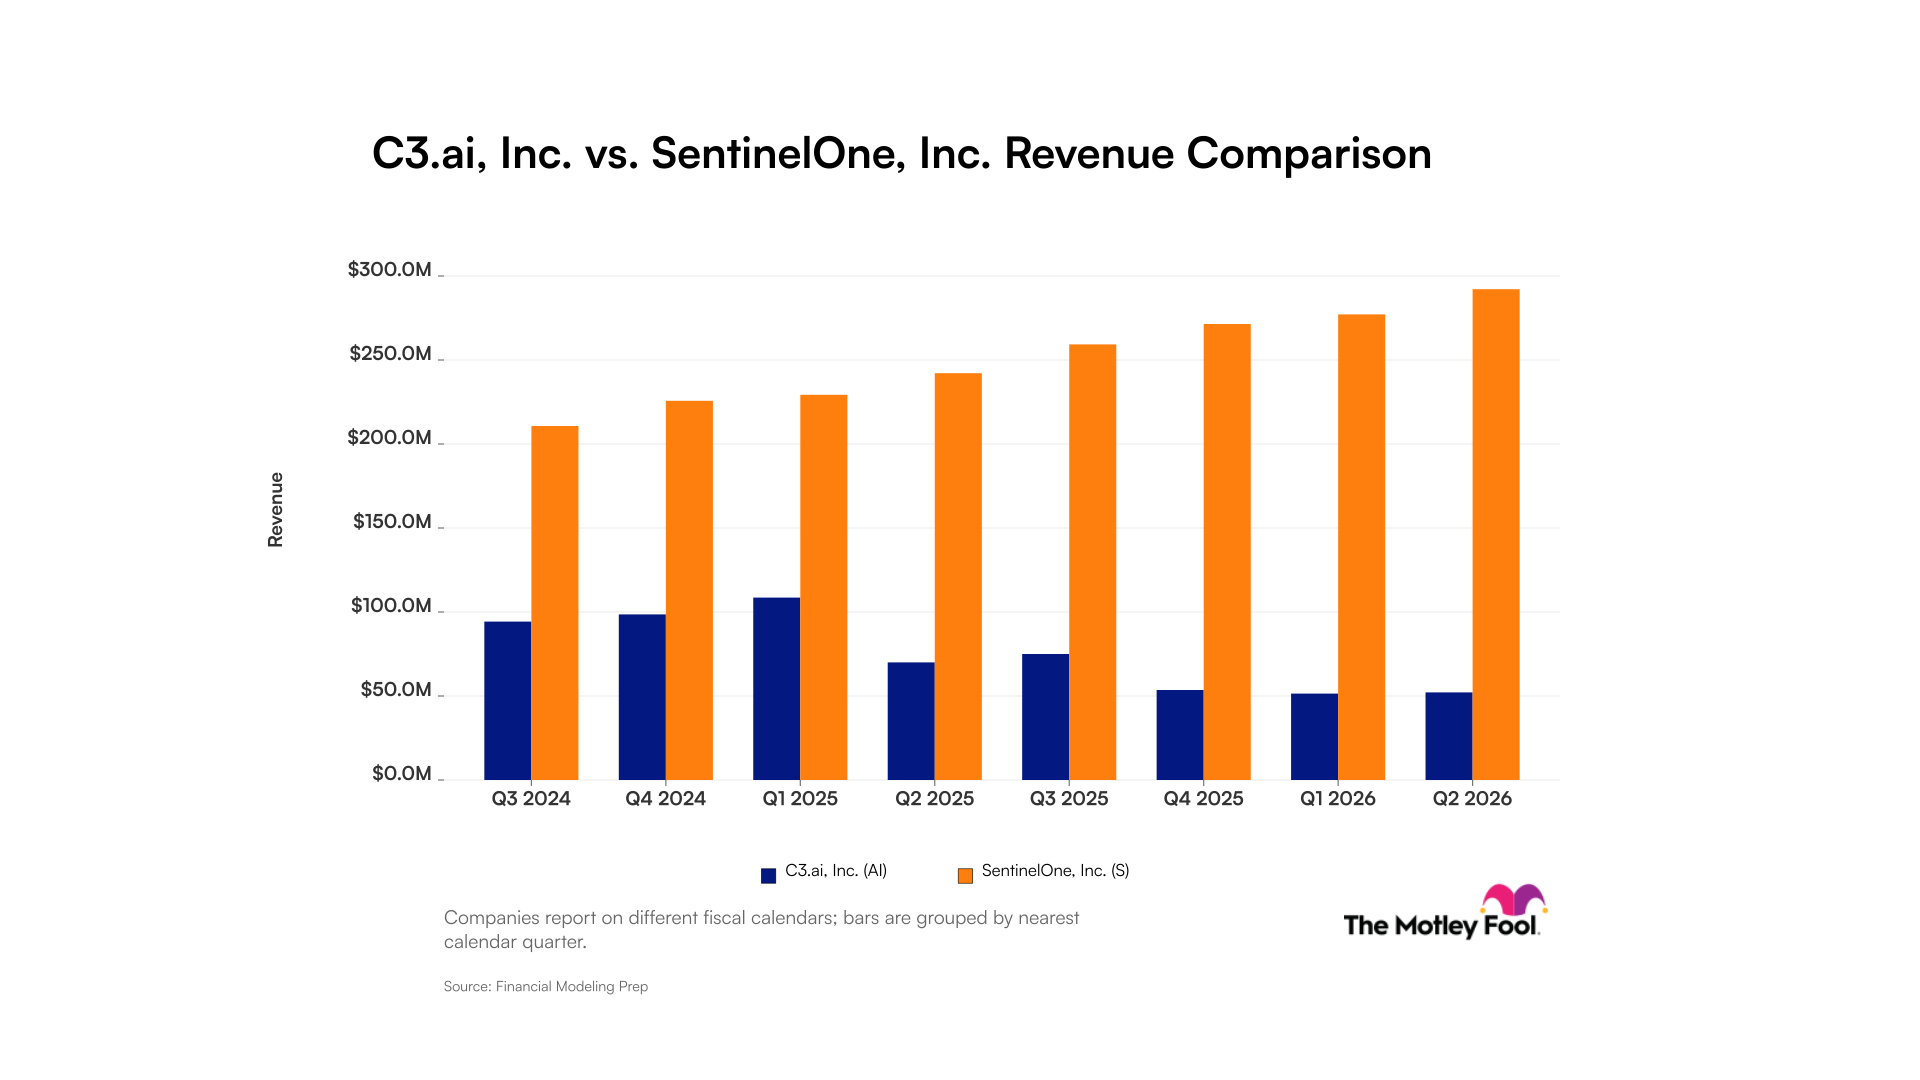
Siebel 始终在销售和客户关系管理流程中扮演核心角色,因此他的离开导致 C3.ai 的收入急剧下滑。幸运的是,他于五月回归领导公司,现在正试图扭转局面。
C3.ai的股价仍比其历史最高点低93%,那么在西贝尔实施其扭亏为盈计划之际,这是否可能是一个买入机会?答案可能会让你惊讶。
一项重大战略转变正在进行中
从零开始开发AI软件需要大量的财务和技术资源,而普通企业根本不具备这些资源。C3.ai开发了一系列交钥匙应用,涵盖多个不同行业,并且可以针对几乎任何客户的具体需求进行定制,为企业提供了一种更实用的方式来利用AI的力量。
然而,C3.ai 正在通过成为平台提供商来扩大其可服务市场。它去年推出了 C3 Agentic AI 平台,该平台能够深入理解企业内每一个现有流程、关系和数据集,使管理者能够创建强大的智能体,这些智能体可以做出运营决策,甚至自动化任务。本质上,它充当了企业的智能操作系统。
C3 Agentic AI 平台与 Microsoft Azure 和 Amazon Web Services 等领先云平台集成,因此能够实时摄取整个企业的运营数据。
C3.ai决定成为平台提供商对其未来的成功至关重要,因为人工智能最终将成为每个企业的核心,因此,迎合那些仅部署一两个应用的企业从长远来看完全是错误的战略。
人工智能 - C3.ai
纽约证券交易所 · 截至美东时间 11/04/26 下午4:00
C3.ai 的收入在短期内可能进一步下降
C3.ai 在截至4月30日的2026财年实现了2.503亿美元的收入,较上一年下降35%。随后,该公司在截至7月31日的2027财年第一季度实现了5240万美元的收入,较去年同期下降25%。
负面结果直接归因于西贝尔的离职,但既然他再次领导公司,更好的时光可能就在前方。根据管理层的最新指引,C3.ai在2027财年可能产生高达2.4亿美元的总收入,与2026财年相比,这将是4%的小得多的降幅。此外,西贝尔认为,未来两个季度内有可能恢复销售增长。
C3.ai 已全面大幅削减成本,以便在收入萎缩的情况下调整业务规模。这是必要的一步,因为该公司在 2026 财年净亏损高达 4.704 亿美元,较上一年增长 63%。在 2027 财年第一季度,该公司又亏损了 9280 万美元,但较去年同期改善了 20%,因此情况开始朝着正确的方向发展。
尽管C3.ai股价大幅下跌,但其股票未必便宜
C3.ai在2020年上市后不久,其市销率(P/S)一度攀升至100以上,这是一个荒谬的估值。作为参照,科技股占比较高的纳斯达克100指数的市销率仅为6.3。投资者曾预期C3.ai会实现快速的收入增长,但这从未真正到来,因此其股票在过去六年中持续下跌。
该股票目前的市销率为7.2,更为合理,较其自上市以来14.1的平均水平有大幅折让。然而,鉴于公司预计在2027财年收入将下降,其远期市销率实际上略高,为8.3。
YCharts 提供的 AI 市销率数据
换句话说,以未来潜在财务业绩来衡量,C3.ai 的估值更为昂贵,而一家健康且不断增长的公司实际上在前瞻基础上会显得更便宜。不断萎缩的企业往往会随着时间推移破坏股东价值,这正是投资者试图避开它们的原因。
话虽如此,C3.ai 在第三季度的总预订量环比增长了 73%,这通常反映了已签署但尚未交付服务的合同价值。预订量可以很好地预测未来收入,因此这支持了 Siebel 对接下来两个季度销售恢复增长的预期。
不过,我现在不会买入C3.ai的股票。我更倾向于等到该公司真正开始实现持续的收入增长,因为任何进一步的下跌都可能使股东面临严重亏损的风险。