
来自 Pexels 的 Jordan Harrison,来自 Getty Images via Canva 的 putilich
要点
尽管英伟达 (NVDA) 的交易价格接近过去三年中最便宜的预期市盈率,但人工智能行业的泡沫警告仍在不断增加。
10 月 7 日,桥水基金 (Bridgewater Associates) 创始人、亿万富翁雷·达里奥 (Ray Dalio) 在新加坡举行的福布斯全球首席执行官会议上称人工智能是“经典泡沫”。他指出了为人工智能提供资金而承担的债务以及不断上升的利率。他的时机? “我认为我们已经接近那个目标了。”
富达全球宏观总监朱里恩·蒂默 (Jurrien Timmer) 并不这么认为。以下是他在最新一集《大院与朋友》中所说的话:
“盈利呈爆炸式增长,以至于估值实际上正在下降。”
联合主持人乔什·布朗总结道:“当你为收入支付的费用较少时,就很难出现泡沫。”
这是对达利奥最直接的回答。
收入正在发挥作用
蒂默的数字不容忽视。他表示,半导体收益比一年前增长了 178%,而且该科技股的定价远未达到其互联网公司的定价:“标普科技股 2000 年的市盈率为 70 倍,而不是今天的 21 倍。”
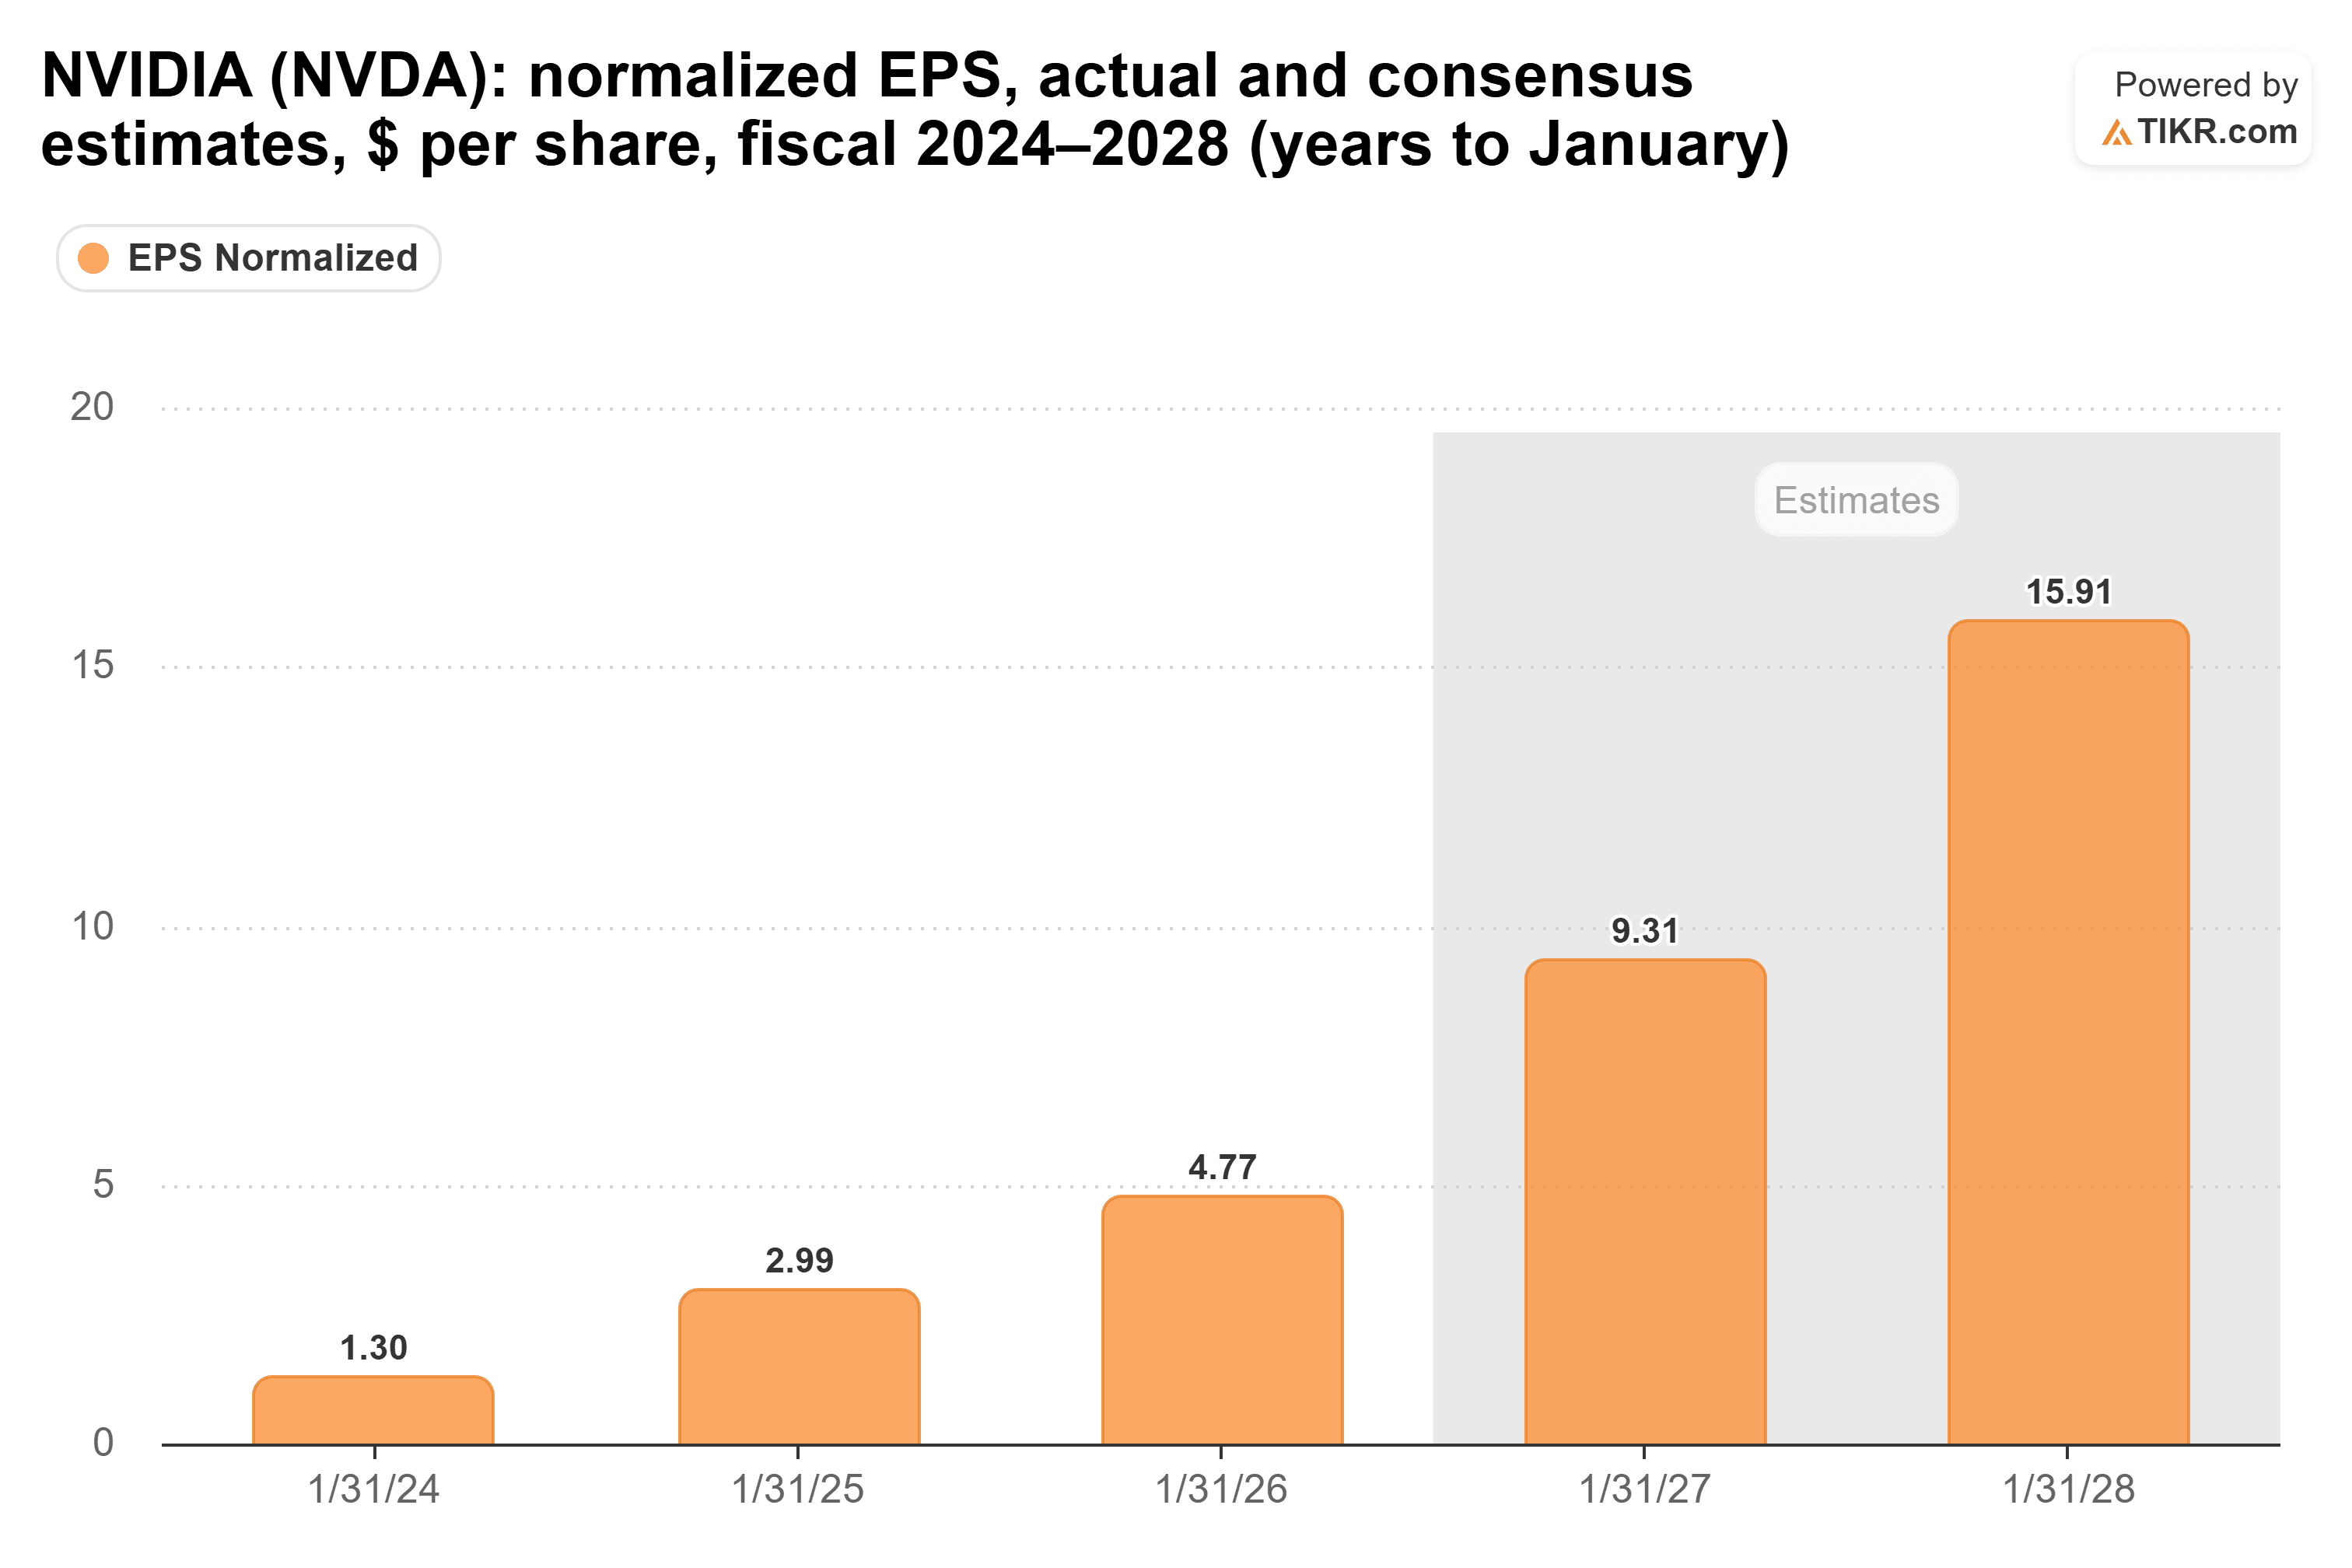
NVIDIA 展示了股票如何在多次下跌的情况下上涨。其正常化每股收益从截至2025年1月的年度的2.99美元升至截至2026年1月的年度的4.77美元。分析师预计截至2027年1月的年度为9.31美元,之后两年为15.91美元和21.34美元……
如果 NVIDIA 接近这些预期,其每股收益将在四年内增长约七倍。
随着盈利增长如此之快,市盈率走向相反的方向也就不足为奇了。 NVIDIA 目前的预期市盈率为 19.1 倍,远低于 30.4 倍的 3 年平均水平,距离 2024 年 6 月达到的 46.7 倍峰值还有很长的路要走……
该图表的低点是上个月出现的 17.5 倍。蒂默表示,他“几乎可以肯定,根据增长率,苹果的市盈率是错误的,英伟达的市盈率也是错误的。”市盈率为 19 倍,预计收益将增加近一倍,我明白其中的原因。
芯片收益呈周期运行
对于这一切,空头们都有一个答案,其中一位主持人直接向蒂默表示:“这是一个盈利泡沫。”他们的论点是,数据中心的扩建拉动了芯片需求的增长。当它消失时,收益和市盈率都会一起下降。
蒂默承认了这一点:“我认为这有一定道理。”他补充说,“178% 是不可持续的。”他还表示,半导体指数“有一个非常明确的 40 个月盈利周期”,而且芯片的价格正好位于该周期通常开始下降的位置。
美光科技 (MU) 展示了它的样子。它的预期市盈率仅为 5.9 倍,约为 3 年平均市盈率 10.6 倍的一半……
该图表左侧的剧烈波动,在 2023 年 12 月的一周内从零以下大幅波动至超过 80 倍,当时分析师预计美光明年的盈利微乎其微。芯片股往往在周期底部看起来最贵,而在顶部附近看起来最便宜。美光科技的 5.9 倍表明市场已经对此有所预期。
考验从本财报季开始
不过,蒂默表示,他“不太担心盈利情况”,因为提供人工智能扩建的公司“无法跟上需求”。他担心的是“对资本的需求太大,投资回报率未知。”这更接近于达利奥对债务的担忧,而不是对股票定价过高的担忧。
我认为蒂默在这个论点中更有优势。泡沫需要价格领先于收益。在人工智能行业最知名的企业中,收益领先于价格,接近三年低点的市盈率就表明了这一点。
本财报季是第一次检查。嘉信理财 (Charles Schwab) 的利兹·安·桑德斯 (Liz Ann Sonders) 指出,根据 LSEG 的数据,标准普尔 500 指数第三季度盈利增长预期目前为 30.6%,高于年初的 15%。
这是一个很高的标准。当然,如果芯片收益开始按照 Timmer 的 40 个月周期所示的方式滚动,那么今天的低市盈率看起来不会持续太久。
那么 NVIDIA 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解 NVIDIA 的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评价 NVIDIA
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何