
白宫官方照片由 Daniel Torok 和 Adam Smigielski 拍摄,来自 Getty Images 签名来自 Canva
要点
美光科技 (MU) 一年内上涨了 338%,新披露的信息显示特朗普总统的投资组合即将退出。
他的账户在 8 月份出售了 Micron,同月也出售了 Advanced Micro Devices (AMD),并在 Meta Platforms (META) 上进行了最大一笔购买。
究竟发生了什么
特朗普向政府道德办公室提交的最新文件列出了 517 项交易。其中三个脱颖而出:
第三方公司管理这些账户,因此特朗普本人没有打电话。除了 Meta 收购之外,Micron 的出售也是小人物。
但这对我来说是最有趣的,原因很简单……无论谁出售,都在内存周期上下了真正的赌注。在 338% 的一年之后,每个美光持有者都以某种方式做出同样的赌注。
利润率显示了周期的情况
内存是一种商品。正如晨星公司分析师 William Kerwin 所写,“我们将 DRAM 和 NAND 视为商品类产品,容易受到市场供需动态和价格稳定侵蚀的影响。”
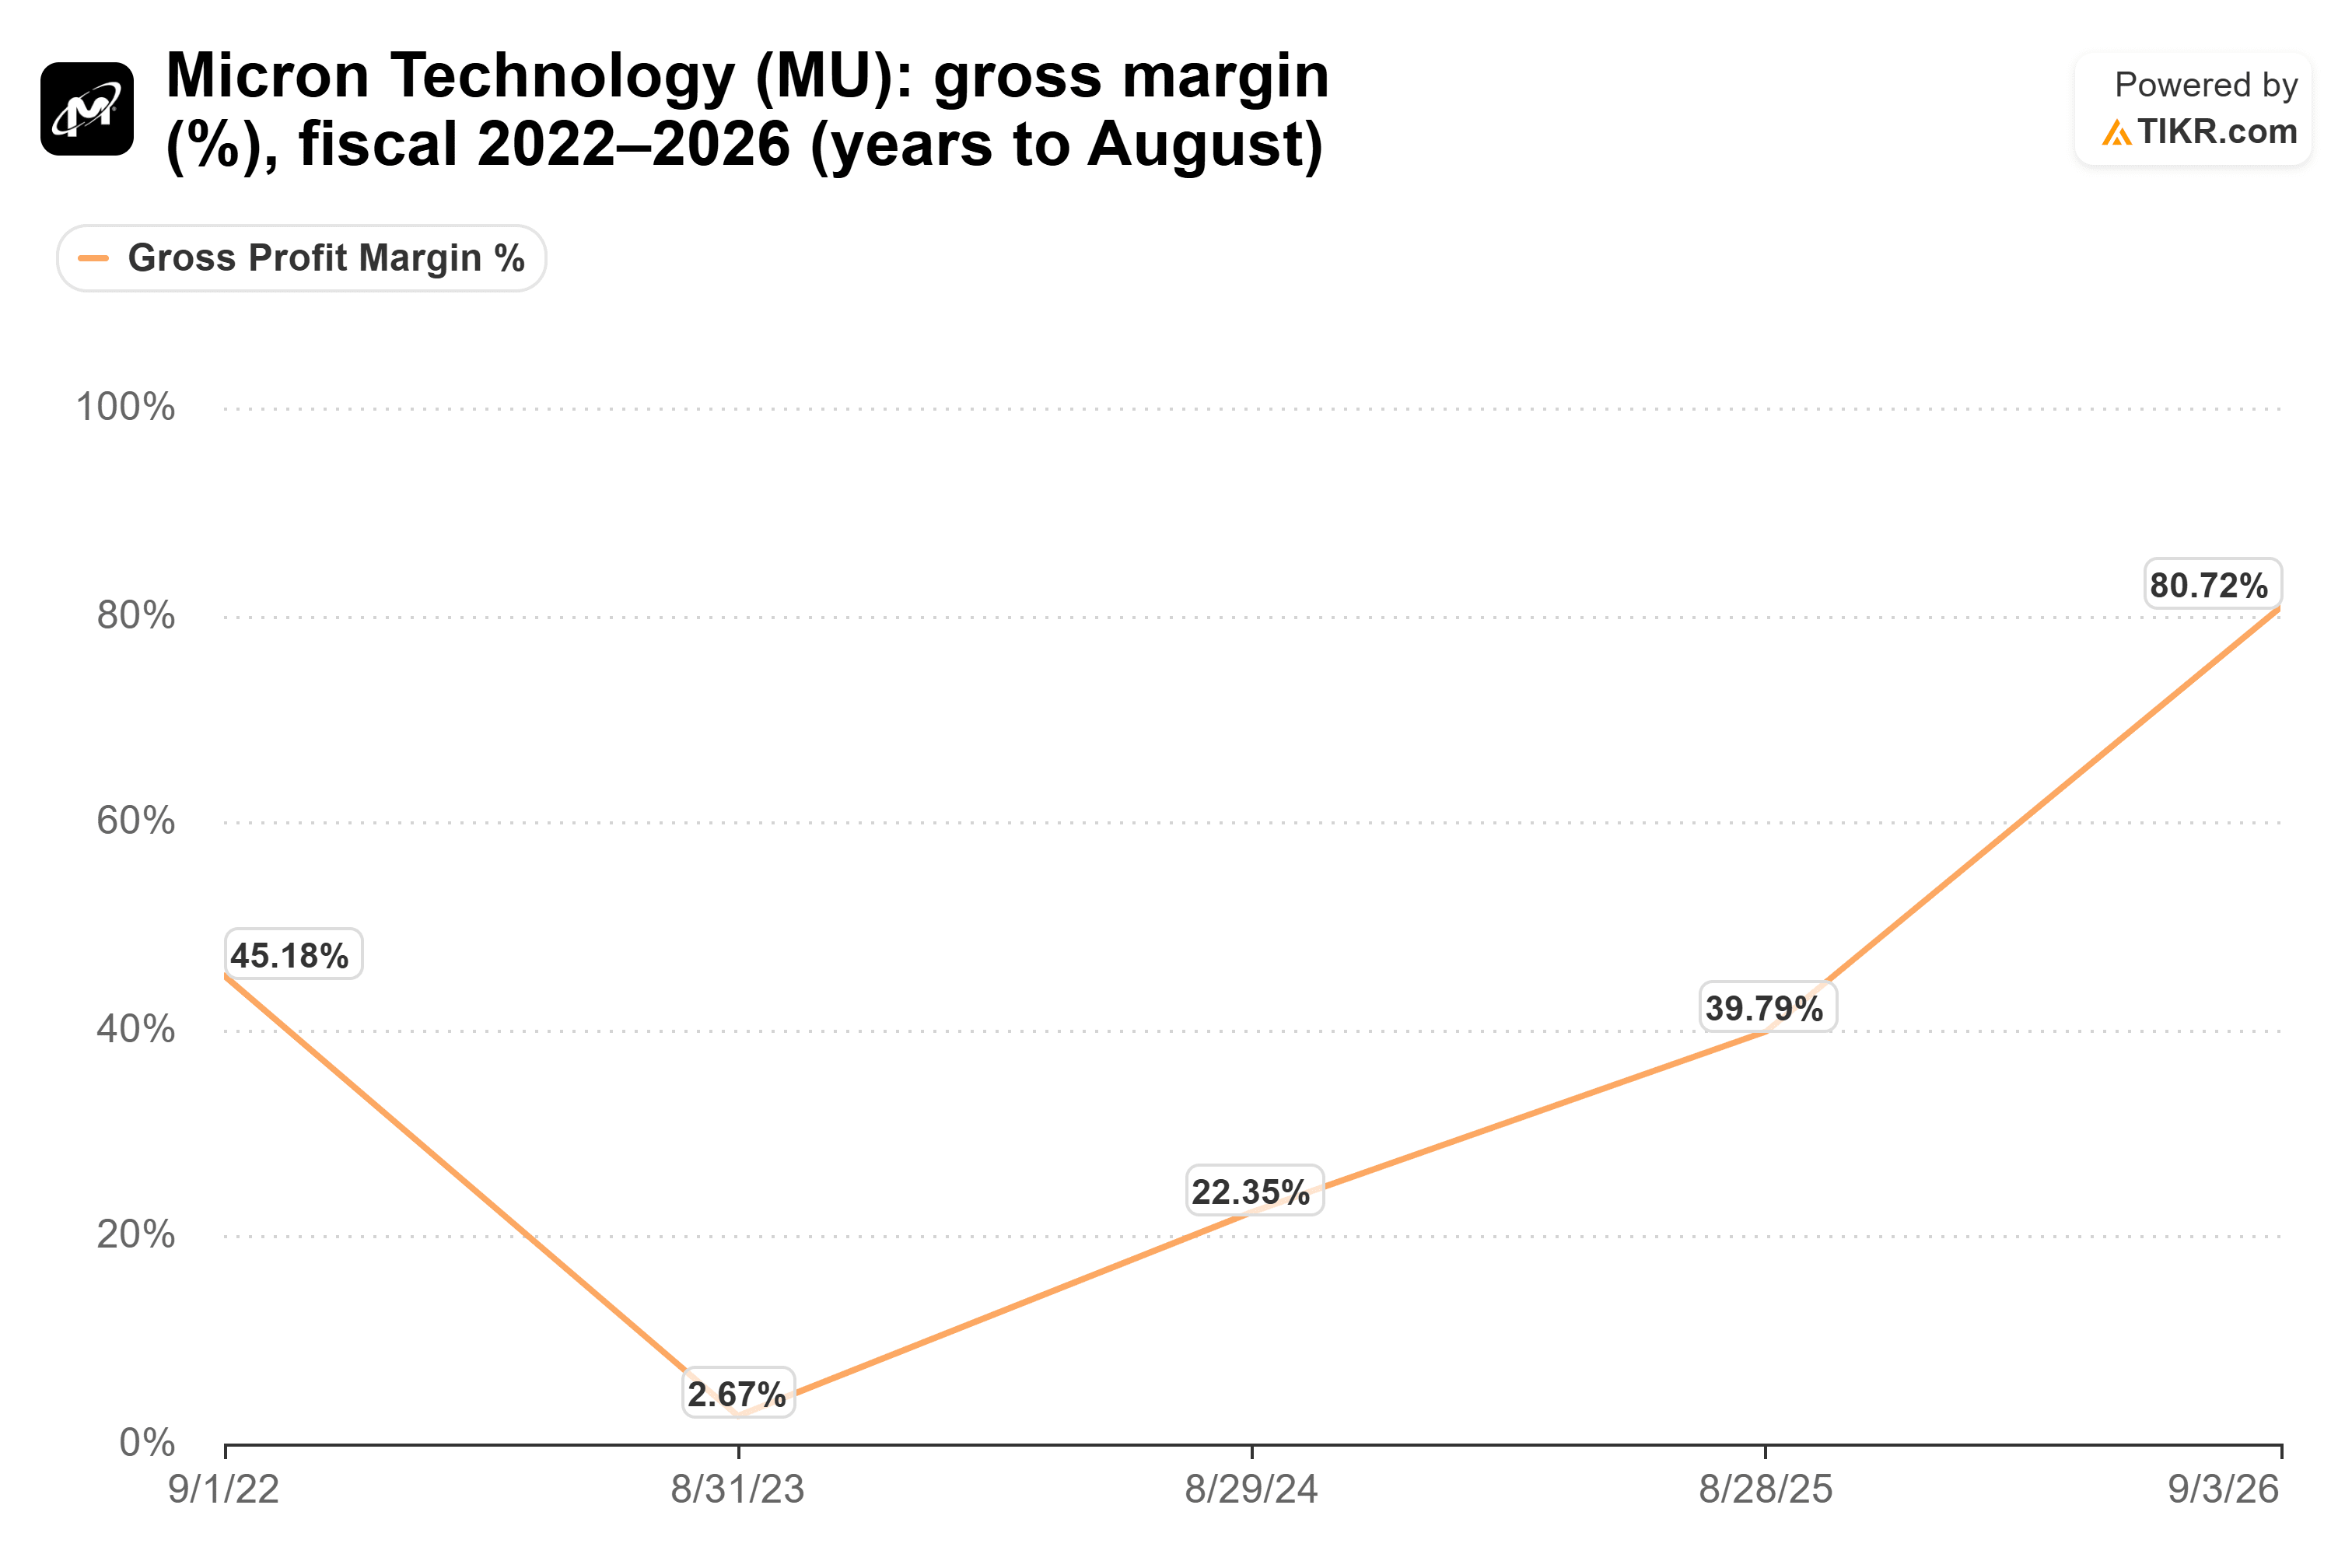
你可以从美光的毛利率中看到这一点。 2023 财年下降至 2.7%,然后由于 AI 需求遇到内存短缺,2026 财年攀升至 80.7%……
这远远高于 2022 财年的 45.2%。(我的意思是,2023 财年几乎不值得一提,对吧?)
最新季度显示短缺已全面展开。 2026 财年第四季度,收入增长 379%,达到 540 亿美元。调整后每股收益为 33.42 美元,高于去年同期的 3.03 美元。
当短缺缓解时,内存价格就会下跌,美光的盈利也会随之下降。现在卖出是赌那一天即将到来。
分析师尚未看到峰值
华尔街预计利润将在未来两年内继续攀升。共识将每股收益正常化,从 2026 财年的 75.52 美元到 2027 财年的 176.55 美元(35 名分析师),然后到 2028 财年的 206.89 美元(36 名分析师)……
(2027 财年的数字远高于最新季度全年的增长速度,因此估算假设内存价格将继续上涨。)
即便如此,股票价格的影响却微乎其微。截至 10 月 16 日,美光科技的预期市盈率为 5 倍,这就是市场对其预期利润将消退的定价方式。如果 2027 财年的盈利达到预期的一半,美光科技的盈利仍将高于 2026 财年。
销售看起来很早
那么谁是对的呢?目前来看,数据偏向持有。
商品的 80.7% 毛利率不会永远持续下去,2023 财年显示了这种毛利率下降的速度有多快。尽管如此,随着到 2028 财年的预期不断上升,且该股的预期市盈率为 5 倍,美光科技在股价看起来昂贵之前,还有很大的下调空间。
到了某个时候,短缺将会结束,届时美光的盈利将大幅下降。但对我来说,八月出售似乎还为时过早。本周期的大量利润似乎仍遥遥领先。
当然,真正的考验还是要等到美光的下一个季度报告了。任何内存价格正在降温的迹象都会导致这些预测迅速下降。
那么美光科技股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看美光科技的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费超值微米
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何