
如果您还没有听说过,中国汽车市场正在进行一场价格战。这里有一些需要仔细研究的统计数据(它们非常难看)。
2026年前8个月,中国汽车行业利润同比下降16%。随着激进的折扣在整个行业蔓延,三年内估计损失了 680 亿美元的收入,而且中国 70% 以上的国内汽车销量都处于亏损状态。由于需求停滞,中国汽车工厂的运转效率极低,使得每辆车的利润更低。这不是一个好的情况,汽车制造商正在迅速出口他们能出口的所有销量。
尽管存在这场利润率下降的价格战,蔚来汽车 (NIO -0.88% ) 仍然表现出色,其中有一个明显但仍然被忽视的原因。
蔚来汽车正在展示利润率优势
虽然更广泛的汽车行业正在努力维持利润率,但蔚来汽车在过去几年中一直表现出色,并且即使现在也证明对利润率压力更具弹性。以下是蔚来汽车的毛利率。
数据来自YCharts。
考虑一下:2026 年第二季度,蔚来的汽车交付量较上一年增长了 49.4%,但其汽车销售收入却增长了更令人印象深刻的 80.1%。部分原因是ES8和ES9等高端SUV的销售有助于改善销售结构和利润率。
事实上,蔚来全新ES8五座SUV进一步在高端SUV市场站稳了脚跟。 ES8销量超预期,335天交付14万辆。蔚来的旗舰级 SUV ES9 在让消费者远离汽油动力汽车方面发挥了重要作用。 6 月和 7 月期间,这款旗舰 SUV 在中国 50 万元人民币(74,574 美元)以上乘用车销量中排名第一。
但蔚来的利润率优势不仅仅在于其旗舰级高端 SUV,后者的利润率很高。事实上,这是该汽车制造商最终获得回报的风险较高的资产之一。
纽约证券交易所代码:蔚来
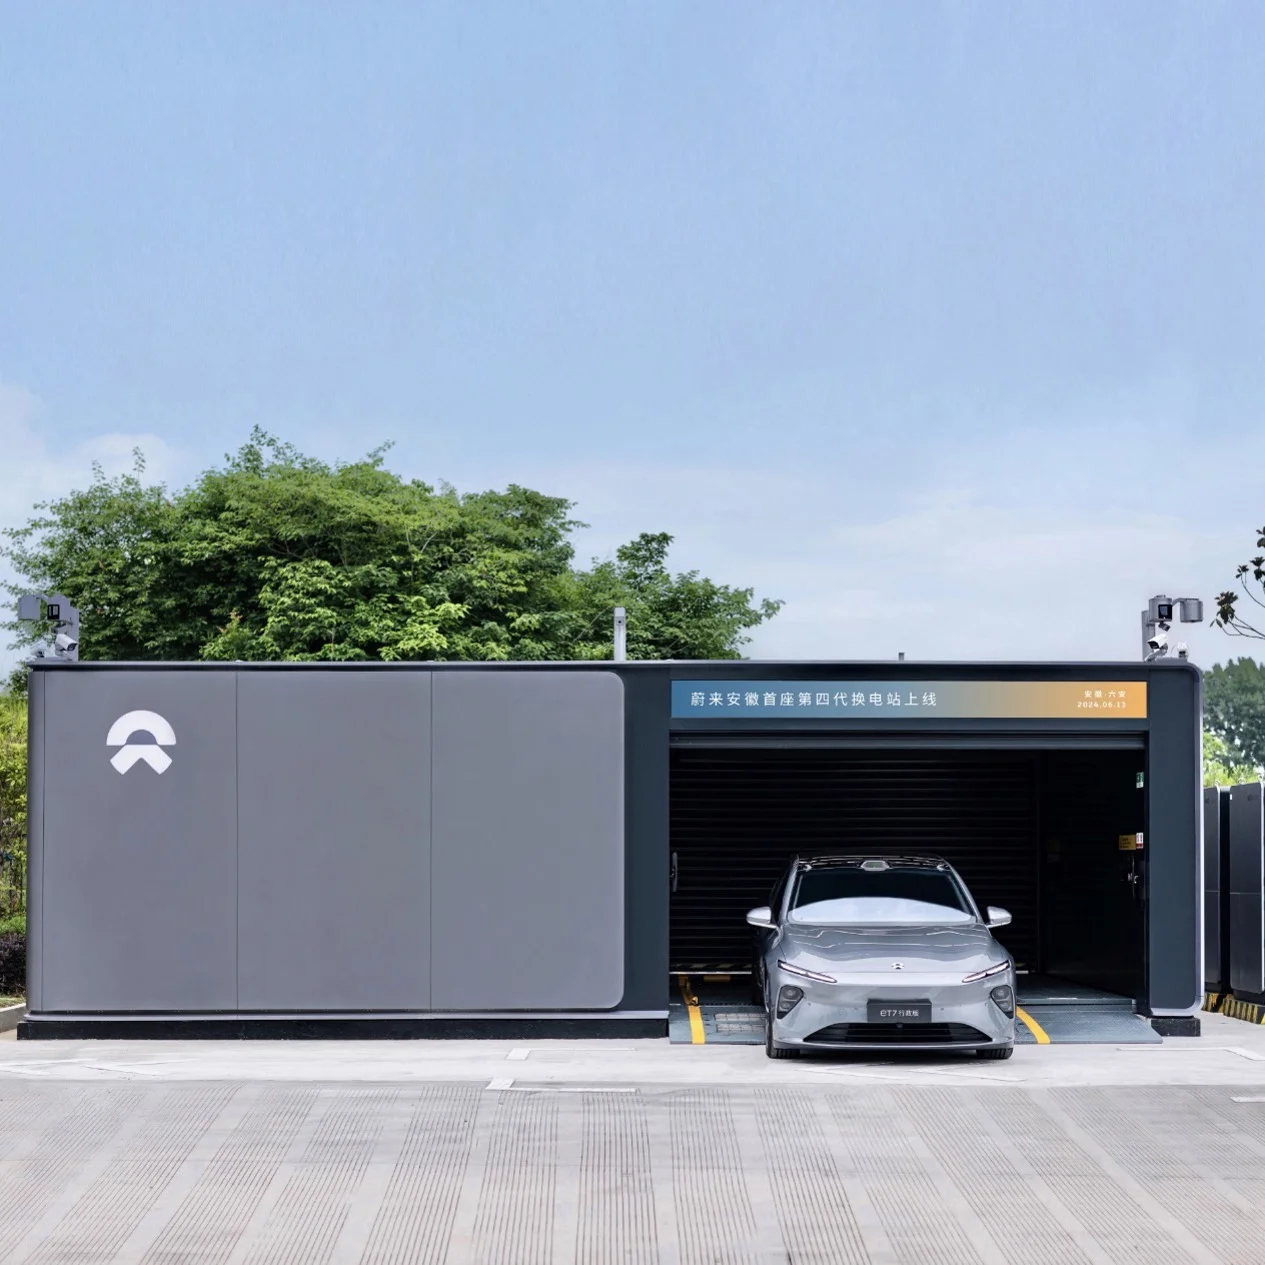
电池更换
尽管蔚来汽车正在尽其所能地支持汽车利润率,但人们没有注意到的是,蔚来汽车的“其他销售”部门已迅速从负利润率转变为正利润率,如下图所示。
数据来源:蔚来 SEC 文件。作者使用 ChatGPT 生成的图表。
蔚来运营着中国最大的电动汽车(EV)能源补充网络。到今年年底,蔚来汽车的目标是建立大约 4,700 个换电站,并希望到 2030 年达到 10,000 个。现在,蔚来电池换电站网络的问题在于,其前期建设该换电站网络需要大量资金且成本高昂,而且电池即服务 (BaaS) 用户群仅限于其年轻历史中累计车辆销量的数量,这些换电站无法进行足够的每日换电站以实现收支平衡。现在。
然而,随着蔚来汽车的销售持续加速,包括最近推出了更实惠的子品牌 Onvo 和 Firefly,它正在努力建立合作伙伴关系和联盟,以制定电池更换标准。这将为其他制造商向其客户提供蔚来汽车的电池更换网络打开大门,从而立即扩大蔚来汽车的潜在用户群和电池更换需求,这将有助于通过蔚来汽车的转换成本在汽车行业开辟一条罕见的经济护城河。
这对蔚来投资者意味着什么
对于投资者来说,这可能是蔚来风险最高、最昂贵的资产(其电池交换网络)成为公司业务和利润的积极驱动力的转折点。更有趣的是,中国大型汽车制造商吉利最近宣布将收购蔚来汽车电池更换子公司 Nio Power 30% 的股份。
吉利将收购其自己的商用车电池交换网络,并支付约 9500 万美元现金收购其股份。在第二笔交易中,蔚来汽车将收购吉利旗下浩瀚能源10%的股份,浩瀚能源是吉利快速充电网络的运营商。
这两家中国汽车制造商不仅受益于其联合生态系统所创造的覆盖范围和协同效应,而且还推动蔚来汽车走在制定电池更换标准并成为中国黄金标准的前沿。对于蔚来来说,这可能是一个利润丰厚的长期发展。