
卡特彼勒 ( CAT +2.31% ) 是建筑和采矿设备、非公路柴油和天然气发动机、工业燃气轮机和柴电机车的领先制造商。
10 月 1 日,该工业股的交易价格约为每股 822 美元,今年迄今已上涨超过 43%,但较 6 月 30 日触及的 52 周高点 1,073.46 美元明显下跌。
在这种情况下,卡特彼勒在未来三年内的股价肯定有可能突破 1,000 美元,以下是我认为会出现这种情况的三个原因。
数据中心人工智能基础设施和离网电力需求
人工智能(AI)和数据中心建设的爆炸式增长造成了严重的电力瓶颈。超大规模企业不能仅仅依靠本地电网互连来获得数据中心所需的兆瓦电力。在许多地方,大电力客户存在多年的互连队列。
纽约证券交易所代码:CAT
卡特彼勒的能源和运输部门已成为人工智能设施主要和备用电源的核心供应商,特别是其往复式工业发动机和太阳能涡轮机。该公司表示,相对于 2024 年的基准,其大型往复式发动机的产能将增加两倍。随着超大型企业签署数千兆瓦电力合同,卡特彼勒将能够获得长期、高利润的设备积压。
第二季度,该公司营收创纪录地达到 205 亿美元,同比增长 24%。其营业利润率从上年同期的 17.3% 增长至 20.9%,每股收益增长 68% 至 7.77 美元。
它看到了更多的高利润增长
传统上,市场将卡特彼勒视为周期性制造公司,认识到其业务将受到宏观经济因素的提振繁荣和急剧下滑的影响。然而,卡特彼勒一直在通过扩大可预测服务业务的收入份额来系统性地提高其估值倍数。
该公司正朝着 2030 年年化高利润服务收入从 240 亿美元增至 300 亿美元的目标迈进。 24/7 全天候运行的燃气轮机和连续发电发电机产生的生命周期服务和零件需求量是备用柴油机组的 40 倍。收入结构的这种转变正在消除其盈利的周期性,这就是市场给予卡特彼勒更高的结构性市盈率 (P/E) 倍数的原因。目前其市盈率约为 35 倍,远高于过去五年的平均水平。
第二季度,该公司现金流为 61.4 亿美元,高于去年同期的 57.2 亿美元。这种增长使公司能够更多地投资新项目并回报股东。该公司今年将股息提高了8%,这是该公司连续第32年提高股息。
大型项目和基础设施回流的顺风车
对重型建筑和采矿设备的需求仍然得到政府和私营部门长期基础设施承诺的有力支持。联邦基础设施支出、能源转型计划、半导体代工项目和制造业回流继续推动国内对土方设备的需求。
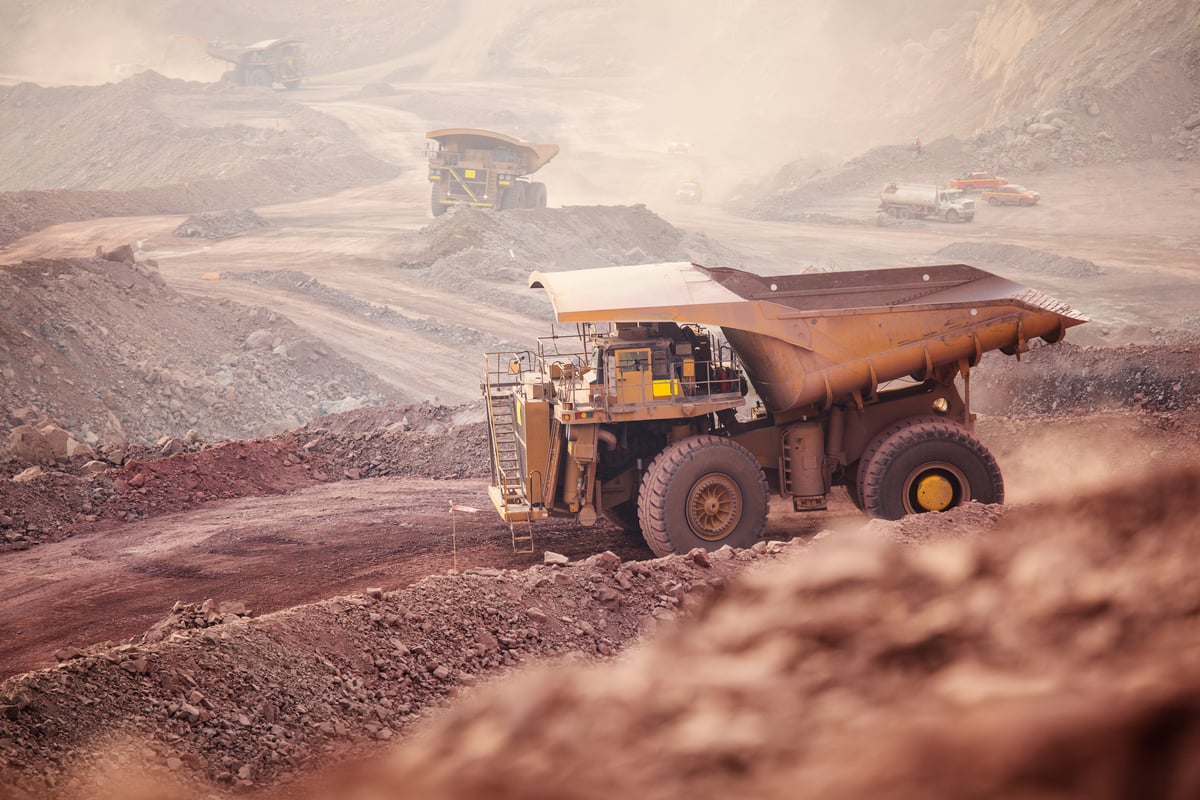
此外,全球对铜、锂和稀土金属等关键矿产的高需求正在推动采矿运营商增加资本支出。卡特彼勒专有的自主运输车队技术为其提供了一条具有竞争力的护城河,锁定了大型矿场车队的更新周期。
卡特彼勒已进入新时代
该股经常因其稳定但不引人注目的增长而受到赞扬。随着该公司的涡轮机和发动机作为数据中心电源的需求越来越大,这种模式已经发生了变化。
过去五年,卡特彼勒季度收入增长了 54%,而之前五年的增幅不到 25%。到 2028 年(甚至更早),该股股价有望达到每股 1,000 美元,这当然是合理的。