

要点
美国目前拥有 12 家市值超过 1 万亿美元的上市公司。半导体巨头 Advanced Micro Devices (AMD +11.04%) 在 9 月份加入了这个专属俱乐部,但其股价此后已较峰值下跌 25%,因此该公司目前估值仅为 7,970 亿美元(截至 11 月 4 日收盘)。
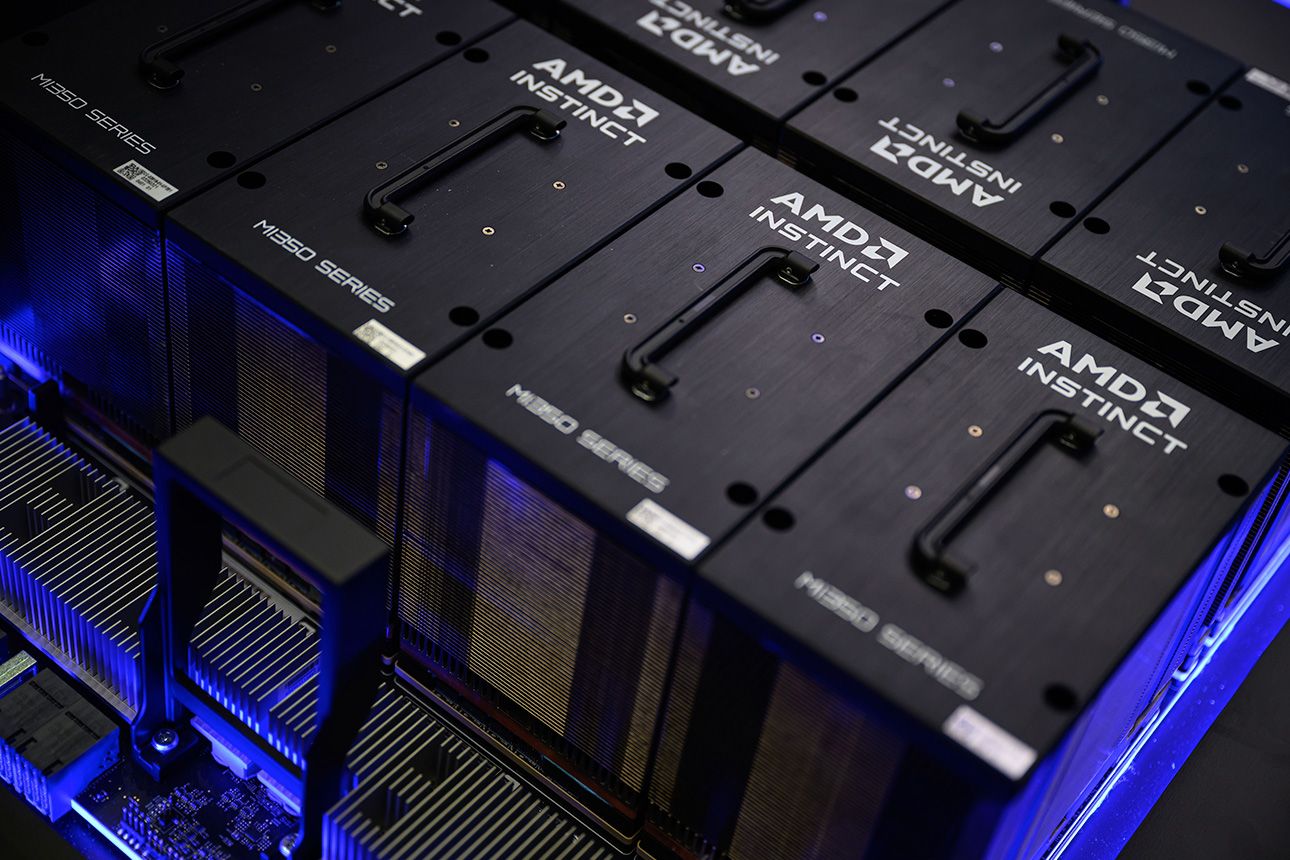
AMD 已成为 Nvidia ( NVDA +2.77% ) 在数据中心图形处理单元 (GPU) 市场上的最大竞争对手之一,GPU 是人工智能 (AI) 工作负载中使用的主要芯片。对人工智能基础设施支出热潮可持续性的担忧引发了 AMD 股票的下跌,但该公司第三季度(截至 9 月 30 日)的运营业绩表明销售不会很快放缓。
这是投资者的终极买入机会吗?
AMD 数据中心芯片的需求猛增
AMD于2023年推出了首款专用AI数据中心GPU,名为MI300X。它在性能方面落后于 Nvidia 最初的 H100 GPU,但微软、Meta Platforms 和 Oracle 等大型科技公司认为,面对全行业的供应短缺,它是一个不错的替代方案。
AMD此后推出了几代新一代旗舰GPU,缩小了与竞争对手的差距。该公司表示,当安装在完全集成的 Helios 数据中心机架中时,其最新的 MI450 系列芯片比市场上任何其他芯片的功能强大 15%,能效提高 30%。 Helios 包括专用中央处理单元 (CPU)、高带宽内存和网络组件,可从每个 GPU 中提取最大的处理能力。
AMD 在第三季度开始向众多明星客户提供 MI455X GPU 和 Helios 机架,其中包括 Anthropic、OpenAI、Microsoft、Meta 和 Oracle。 OpenAI 和 Meta 均计划在未来几年内使用 AMD 芯片部署 6 吉瓦的计算能力,虽然他们从 MI450 系列开始,但他们将成为后续每一代芯片的大买家。
事实上,AMD已经在与客户就MI500系列和MI600系列进行接触,这将带来性能的进一步飞跃。
AMD第三季度数据中心收入近一倍
AMD第三季度三大核心业务部门营收达134亿美元,较去年同期增长45%。但仅数据中心部分就占了总额的 85 亿美元,并且增长了 97%。
AMD首席执行官苏姿丰(Lisa Su)认为,2027年数据中心销售额将增加一倍以上,并将占公司总收入的80%。根据上个月的一系列评论,苏计划明年大幅增加 GPU 供应,以促进其强劲的增长预测,这表明该公司可能正在准备从竞争对手手中夺取市场份额。
总体而言,苏的评论缓解了最近人们对数据中心支出将放缓的担忧,至少目前如此。
尽管最近遭到抛售,AMD 股票并不便宜
AMD 在过去四个季度的调整后(非 GAAP)每股收益为 6.65 美元,使其股票的市盈率 (P/E) 为 73.5。这意味着它的价格几乎是 Nvidia 的三倍,后者的市盈率为 25.3。
AMD——超微半导体公司
纳斯达克 · 截至 2026 年 11 月 6 日美国东部时间下午 4:00
即使我们根据华尔街对 2027 年每股 16.27 美元的平均盈利预期(由雅虎财经提供)来估值 AMD 股票,其股票的远期市盈率为 30。因此,即使该股票在未来 12 个月内绝对没有任何表现,它仍然会比今天的 Nvidia 股票贵。
因此,AMD在明年的定价基本上是完美的,不留任何错误的余地。如果该公司的数据中心业务增长速度不如苏预测的那么快,其股价可能会进一步下跌。
因此,以当前价格购买 AMD 股票可能并不明智。未来或许有可能重返 1 万亿美元俱乐部,但我认为其估值在短期内将是一个障碍。