
Nvidia ( NVDA -0.59% ) 已经通过销售驱动人工智能 (AI) 的强大芯片赚到了令人难以置信的巨额资金。但首席执行官黄仁勋相信,公司最大的机遇仍在前方,英伟达的最新技术可以帮助他证明这一点。
该芯片制造商的下一代 Vera Rubin 架构旨在以相同的电量提供更多的计算能力。这对于竞相建设人工智能数据中心的云公司来说非常重要,因为电力供应已成为主要限制因素。
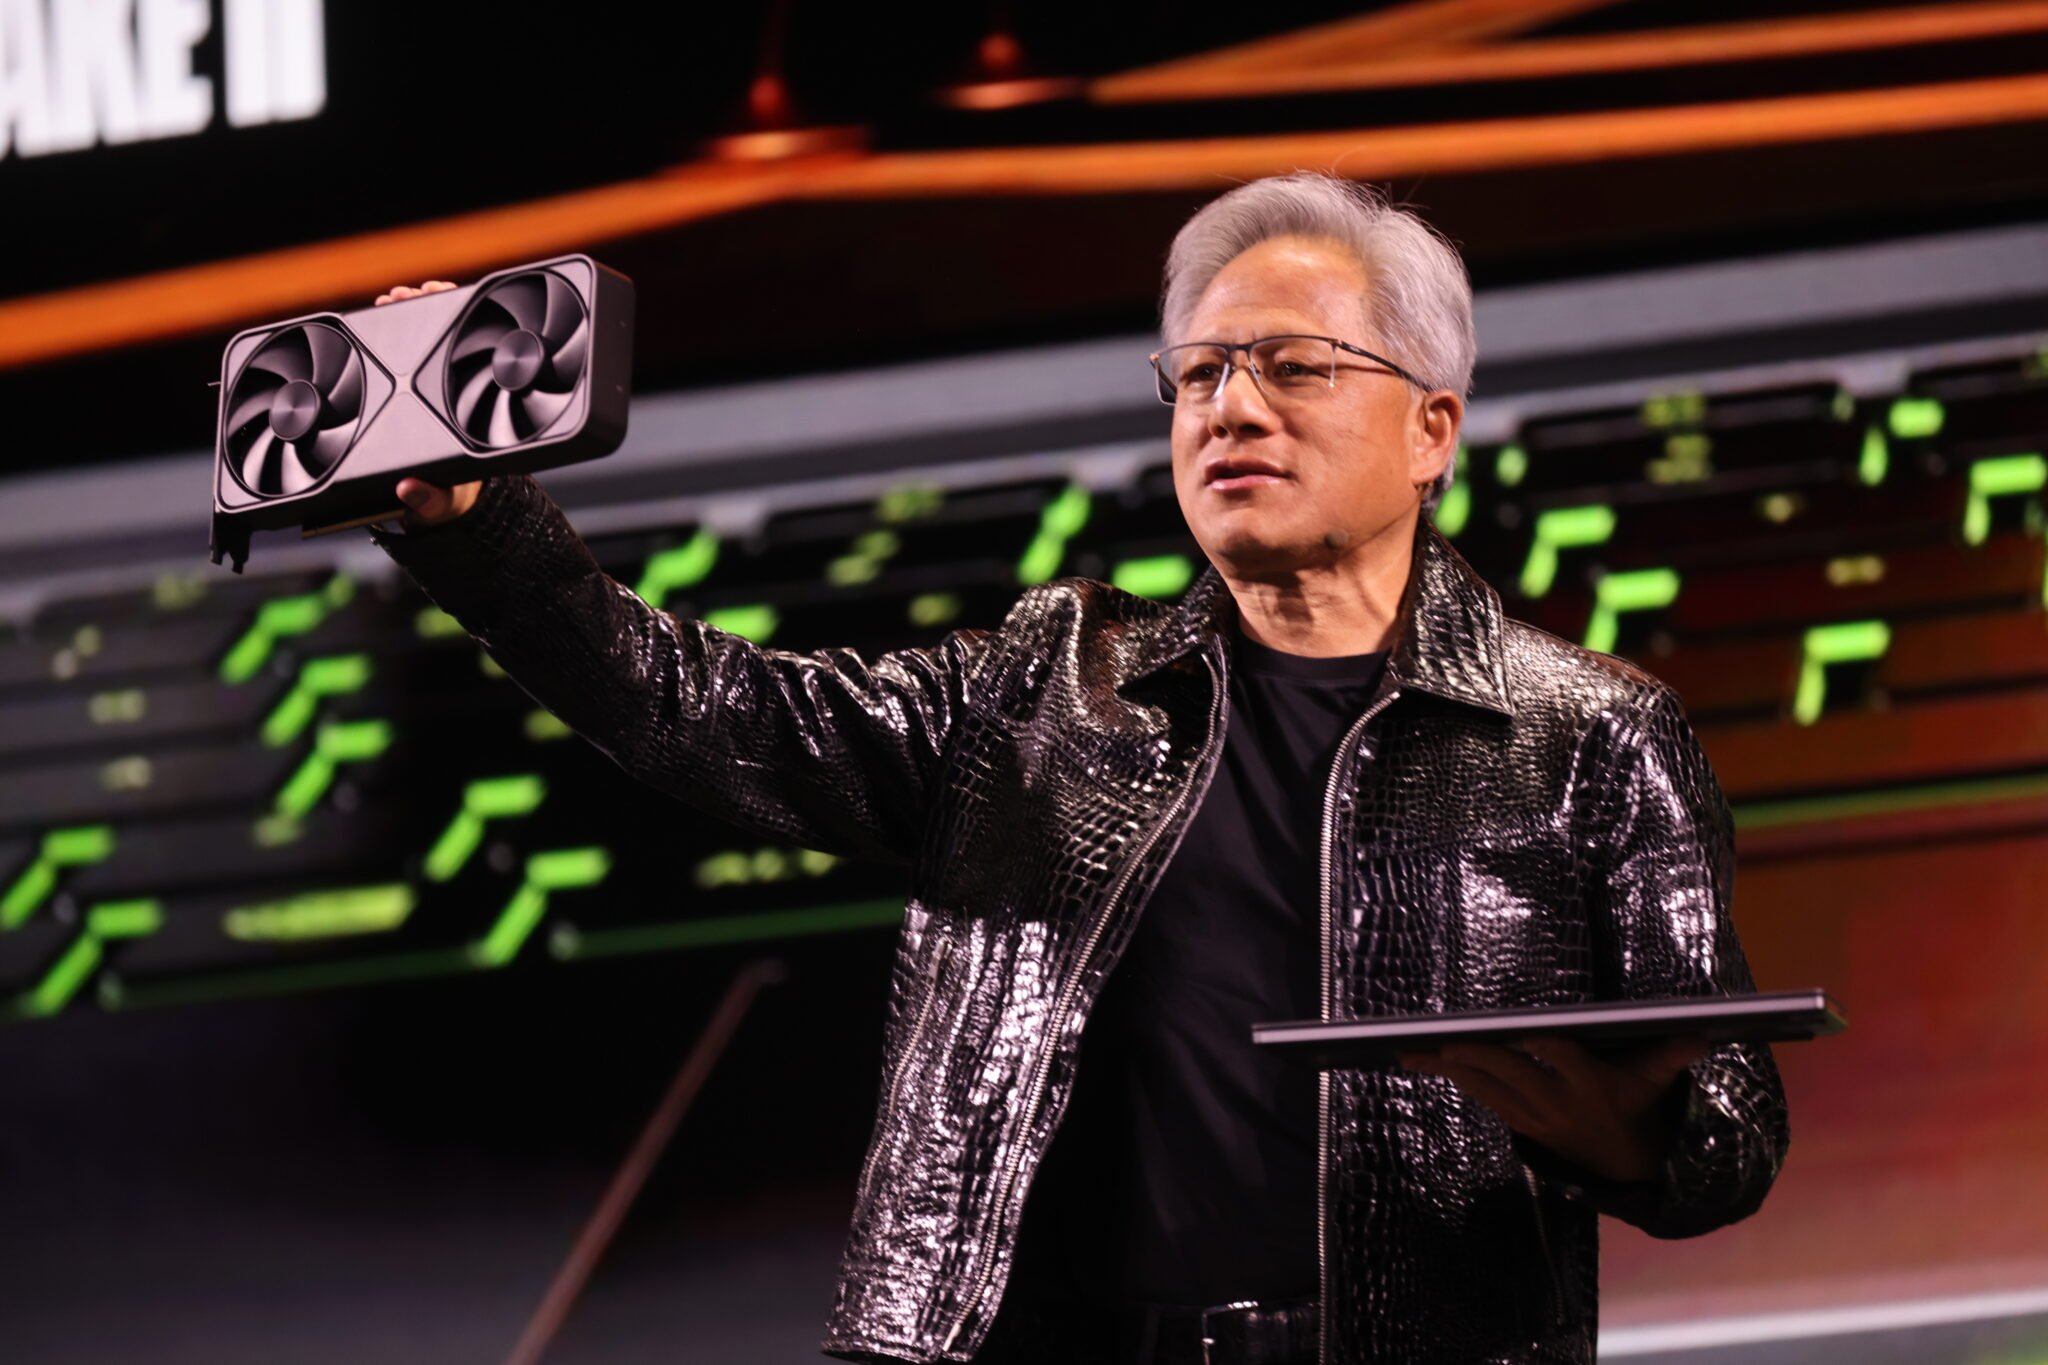
但对于英伟达股东来说还有另一个好处。 Vera Rubin 每千兆瓦计算能力产生的收入比其前身高出 60%。
这有助于解释为什么黄仁勋对英伟达的增长轨道如此有信心。
英伟达首席执行官黄仁勋。图片来源:盖蒂图片社。
英伟达的价值每一代都在变得越来越高
Nvidia 的 Hopper 和 Blackwell 图形处理单元 (GPU) 在超大规模企业和小型云提供商构建人工智能计算能力方面取得了巨大成功。
但英伟达不再只是销售更快的 GPU。其 Vera Rubin 平台将 Rubin GPU、Vera 中央处理单元 (CPU)、高速 NVLink 连接、网络设备和软件组合成一个完整的 AI 计算系统。
NVLink使处理器能够更高效地通信和共享内存访问,帮助客户完成更多的计算工作,而无需相应增加电力消耗。
在 8 月份 Nvidia 的 2027 年第二财季财报电话会议上,黄仁勋解释了不断扩大的平台如何转化为更大的收入机会。 “就 Hopper 而言,我们的成本约为每吉瓦 180 亿美元。对于 Grace Blackwell,我们的成本约为每吉瓦 250 亿美元。而对于 Vera Rubin,我们的成本约为每吉瓦 400 亿美元,”他说。 “生产力是每一代人都在增加的未知因素。”
即使客户没有建造任何额外的电力容量,这也比 Blackwell 增加了 60%。
该技术已经进入市场。英伟达表示,Vera Rubin 已进入生产发货阶段,并收到来自主要超大规模企业、人工智能云提供商和设备制造商的采购订单。
NVDA-- 英伟达
纳斯达克 · 截至 2026 年 10 月 23 日美国东部时间下午 4:00
为什么黄仁勋认为未来会有更多增长
黄仁勋去年预测,到 2030 年,人工智能基础设施支出可能达到 3 万亿至 4 万亿美元,他在 9 月份重申了这一预测。根据他 9 月 17 日在苏格兰向记者发表的评论,他还预计 Nvidia 2027 年的芯片销量将是 2026 年的两倍。
这并不一定意味着英伟达的收入会翻倍。芯片产量和收入是不同的衡量标准,每吉瓦 400 亿美元的数字代表的是潜在的销售机会,而不是有保证的订单。
但基础业务已经在以惊人的速度增长。英伟达公布截至 7 月 26 日的第二财季营收为 962 亿美元,同比增长 106%。仅数据中心收入就达到 890 亿美元。
Vera Rubin 为 Nvidia 提供了另一种增加收入的方法,而不仅仅是销售更多 GPU。如果客户继续扩大他们的人工智能能力,同时在英伟达技术上每千兆瓦花费更多,那么该公司的增长跑道可能比其已经庞大的规模所暗示的要长得多。