
来自 Bloomberg 的 Erik Flyg 和来自 Pexels 的 Sergei Starostin 通过 Canva
要点
NVIDIA (NVDA) 有多少真正依赖 OpenAI 和 Anthropic?
自从市场开始争论 OpenAI 的收入是 700 亿美元还是 500 亿美元以来,投资者一直在问。在 BG2 播客 10 月 15 日的节目中,首席执行官黄仁勋 (Jensen Huang) 的回答是,将他的业务分成三部分,从与人工智能实验室无关的一项开始:
“我将其称为我们业务的三分之一。而且该业务正在增长,可以说每年增长 30%、40%。在没有任何 AI 实验室的情况下,NVIDIA 并不是零,我们是一家相当大的公司。”
这是温和的说法。
黄氏三分之三
以下是黄如何分割 NVIDIA 的计算……
因此,所有实验室加起来约占业务的四分之一。 “我们给两个实验室施加了太大的压力,”黄说。
其余业务也蓬勃发展
英伟达最近一个季度的情况也是如此。截至 2026 年 7 月 26 日的三个月内,收入达到 962 亿美元,同比增长 106%……
增长最快的产品线是大型云买家之外的产品线。 (它包括人工智能原生,这可能意味着实验室,以及从人工智能云租用的超大规模者,所以这是一个粗略的阅读。)
传统产品线也很重要:在截至 2026 年 1 月的一年中,游戏带来了 160 亿美元的收入,专业可视化带来了 32 亿美元的收入,汽车带来了 23 亿美元的收入。
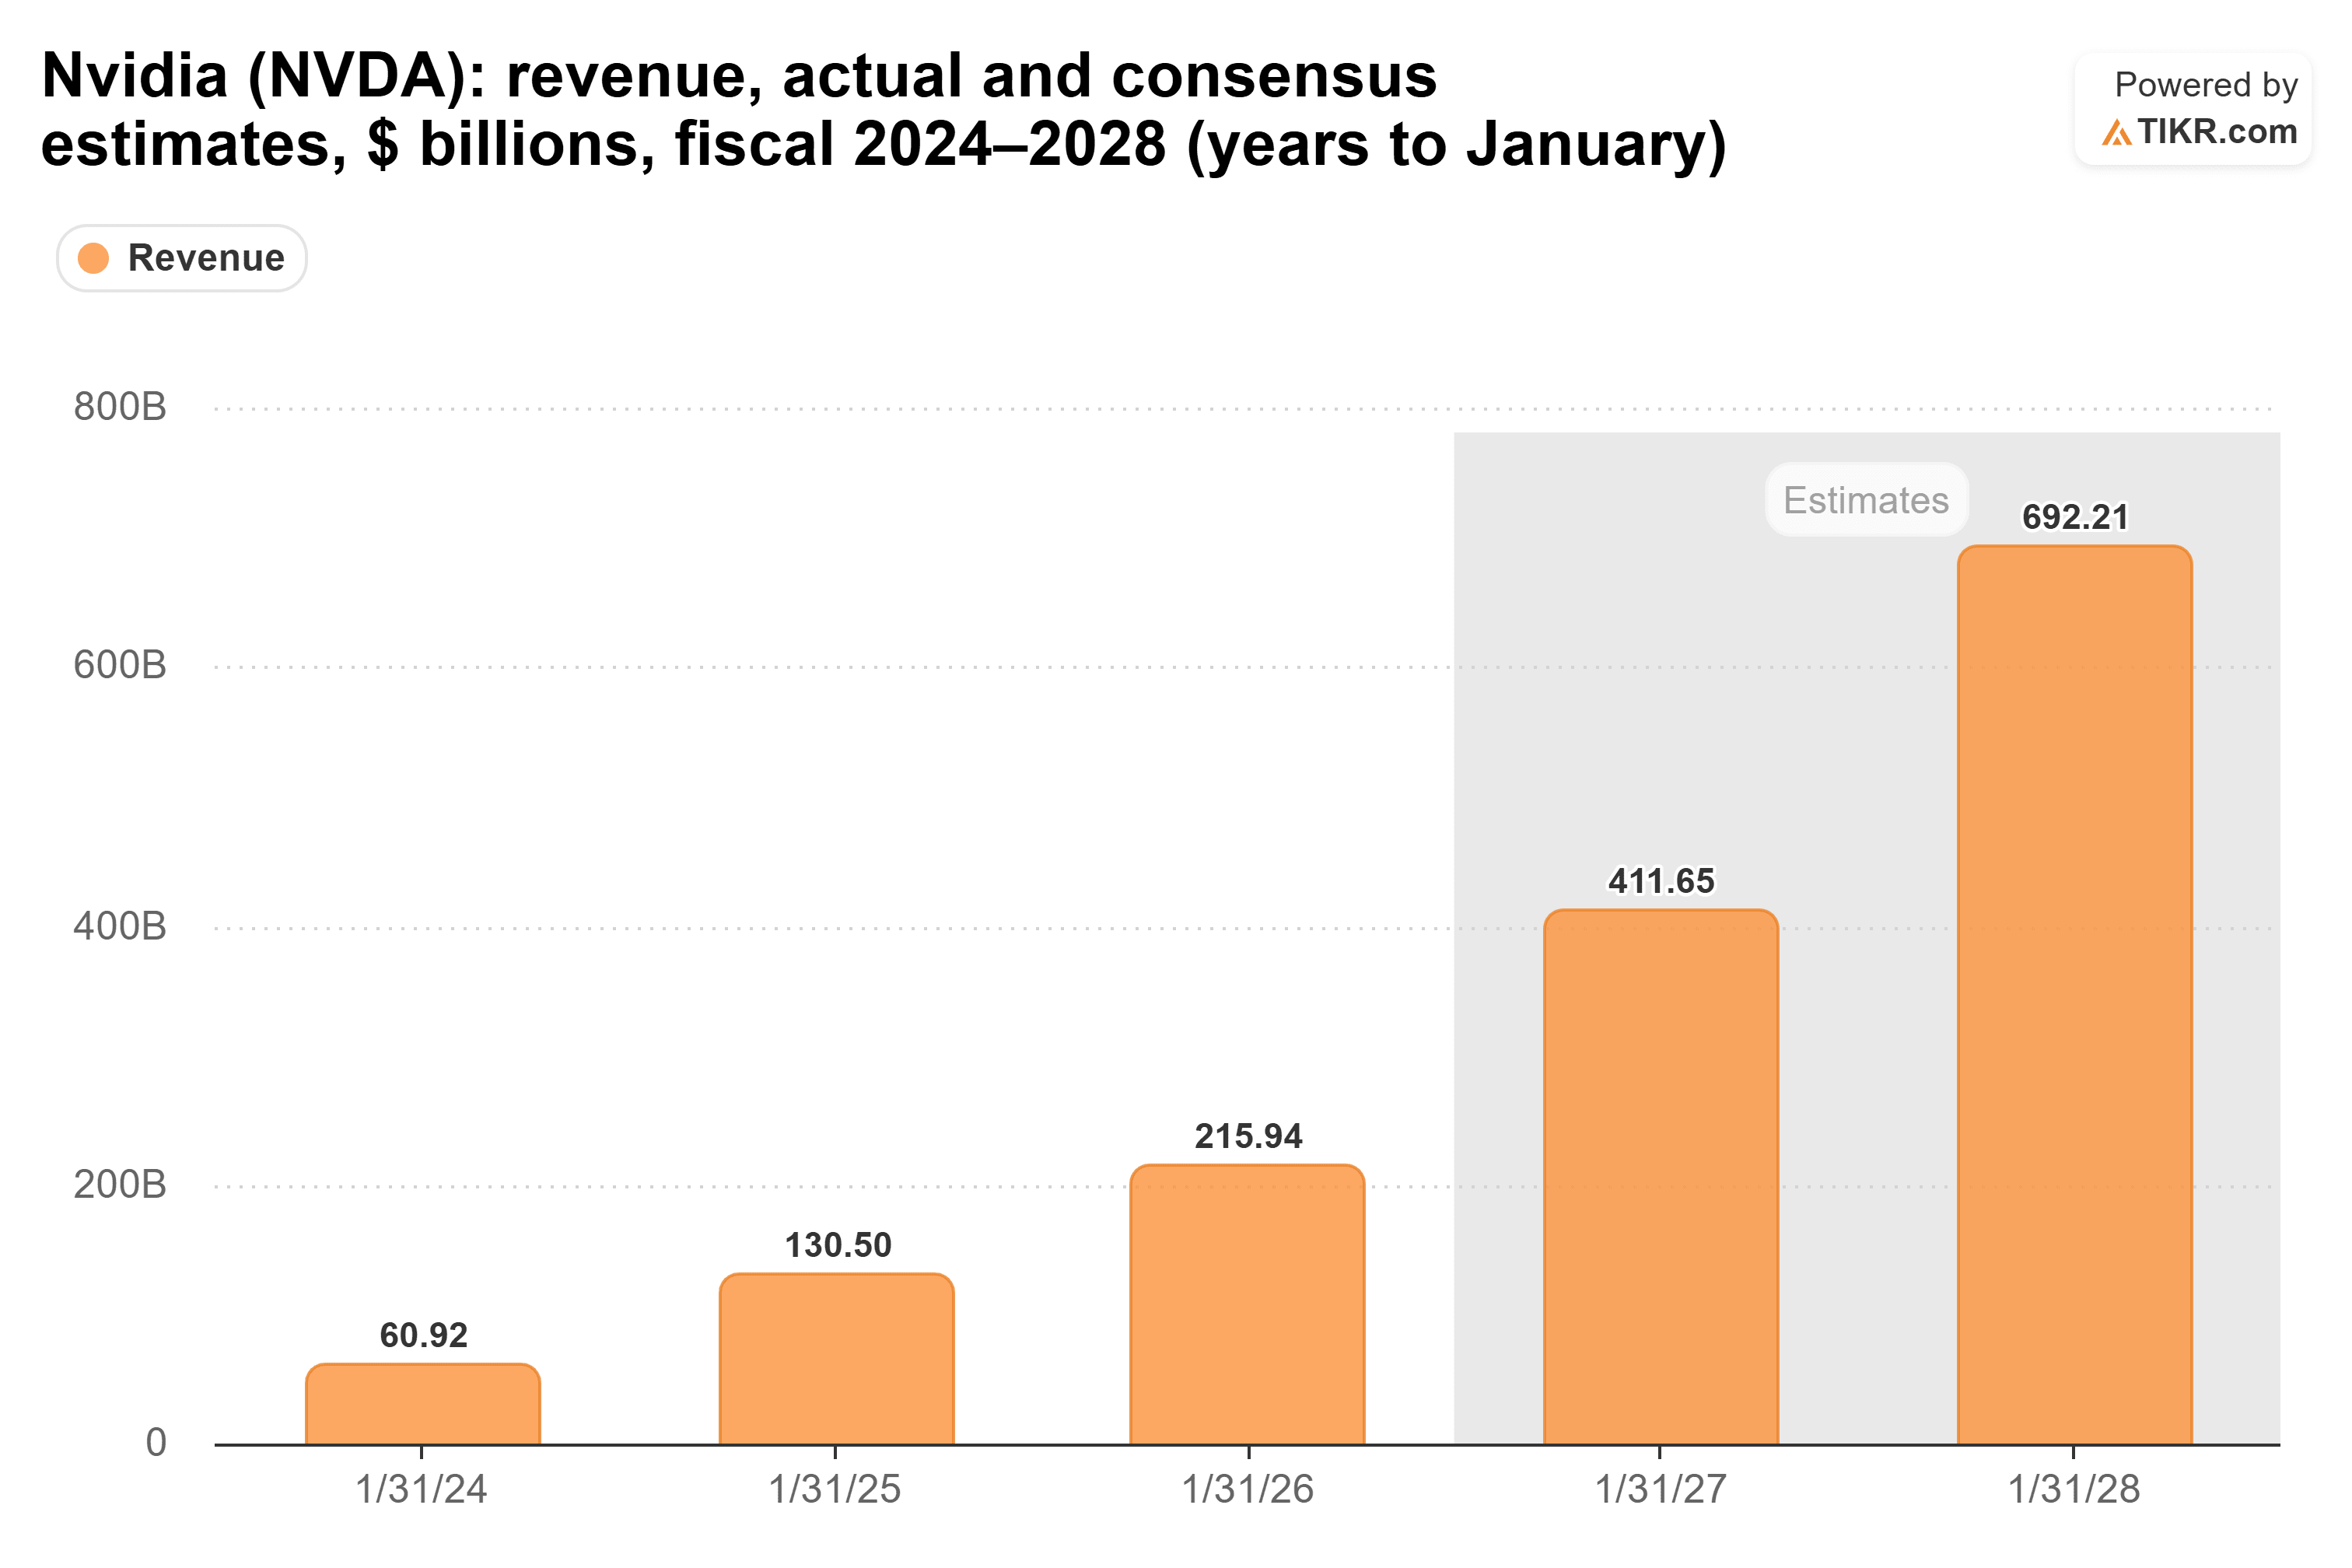
整个蛋糕不断变大。收入从截至 2025 年 1 月的年度的 1,310 亿美元增至一年后的 2,160 亿美元。分析师预计截至 2027 年 1 月的一年将达到 4,120 亿美元,次年将达到 6,920 亿美元,与 NVIDIA 8 月份指导的大约 70% 的增长一致:
举例来说,如果将今年 4120 亿美元的收入预期削减 30%,剩下的收入约为 2880 亿美元,比去年的 2160 亿美元高出约 34%。但黄的估计描述的是计算,而不是披露的收入份额,而且这种计算假设其余需求保持不变。这并不是对没有实验室的情况下 NVIDIA 收入的预测。
五个客户是真正的风险
针对黄的最有力的指控来自史蒂夫·艾斯曼(Steve Eisman),这位因《大空头》而闻名的投资者。在《化合物与朋友》中,他指出了 NVIDIA 10-Q 中的一句话:
“NVIDIA 70% 的应收账款(代表收入)来自五个客户”
他补充道,这些可能是超大规模企业,“如果你去了解超大规模企业,他们 70% 的 AI 收入来自 Anthropic 和 OpenAI。”
这凸显了一个单独的风险:NVIDIA 可以在依赖集中的直接客户群的同时为不同的最终用户提供服务。该文件没有透露这五位客户的身份,也没有显示黄的需求类别如何与他们对应。他们 70% 的应收账款份额也并不能确定 70% 的收入份额。
人工智能云、工业和企业约占数据中心收入的 45%,但这并不能减少对这五个客户或前沿实验室的影响。 NVIDIA 表示,这一类别包括来自人工智能原生者和使用人工智能云的超大规模者的需求。正如 Exponential View 创始人 Azeem Azhar 在 The Ezra Klein Show 上所说,Anthropic“可能会崩溃,但 NVIDIA 不会有事。”
价格就像实验室一样
投资者还没有相信黄的数学。 NVIDIA 的预期市盈率为 17.7 倍。这仅略高于 9 月 14 日以来的三年低点 17.5 倍,远低于 30.3 倍的平均水平,也远低于 2024 年 6 月触及的 46.7 倍……
我认为黄在这个论点上更有优势。 NVIDIA 在报告的所有三个收入类别中都在增长,黄的评论强调了前沿实验室之外的需求。他们没有确定如果这些实验室消失,还能维持多少收入。然而,该股票的定价就好像两个实验室就是全部一样。
当然,艾斯曼的五位顾客是值得关注的。 NVIDIA 预计 10 月份结束的季度收入为 1080 亿美元,该报告将显示其最大的买家是否仍在支出。
那么 NVIDIA 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解 NVIDIA 的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费评价 NVIDIA
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何