
来自 pixabay 的 CristianIS 和来自 Pexels 的 Matt Weissinger(来自 Canva)
要点
摩根大通将英特尔 (INTC) 股票从减配上调至中性后,该股今天上涨了 [4%]。该银行于 2022 年 11 月下调了其评级。
特斯拉 (TSLA) 股价今天也上涨 [3%]。今天的大部分报道都将此次升级与特斯拉使用英特尔 14A 芯片制造工艺的交易放在一起。这笔交易可以追溯到 4 月份,当时埃隆·马斯克在特斯拉第一季度电话会议上告诉投资者:“我们计划使用英特尔最先进的 14A 工艺。”
即便如此,这两个故事仍然是一体的。
摩根大通的看法
分析师Harlan Sur指出,英特尔股价较6月峰值下跌约36%。同期,更广泛的芯片组下跌了 20% 至 25%。他对首席执行官 Lip-Bu Tan 表示赞赏,并写道“团队在下一代制造方面的执行力显着提高。”
他还认为这个估计太低了:
“我们认为,不断增加的代理人工智能工作负载(CPU 密集型)和非常紧张的前沿芯片供应链应该会在即将到来的财报季和整个 2027 年推动每股收益持续积极修正。”
摩根大通 2028 年每股收益预期比市场预期高出约 15%。
这仍然是一个谨慎的升级。自摩根大通下调 2022 年评级以来,英特尔在服务器 CPU 收入中的份额已从 77% 下降至 53%,Sur 预计还会出现几个季度的亏损。英特尔的外部代工业务在 2026 年上半年带来的年化收入仅为 10 亿美元。台积电 (TSM) 的年化收入为 1,500 亿美元。
为什么铸造厂需要特斯拉
谭曾表示,如果英特尔无法签下足够多的外部客户,它可能会重新考虑其先进代工计划。特斯拉的承诺解决了这个问题。
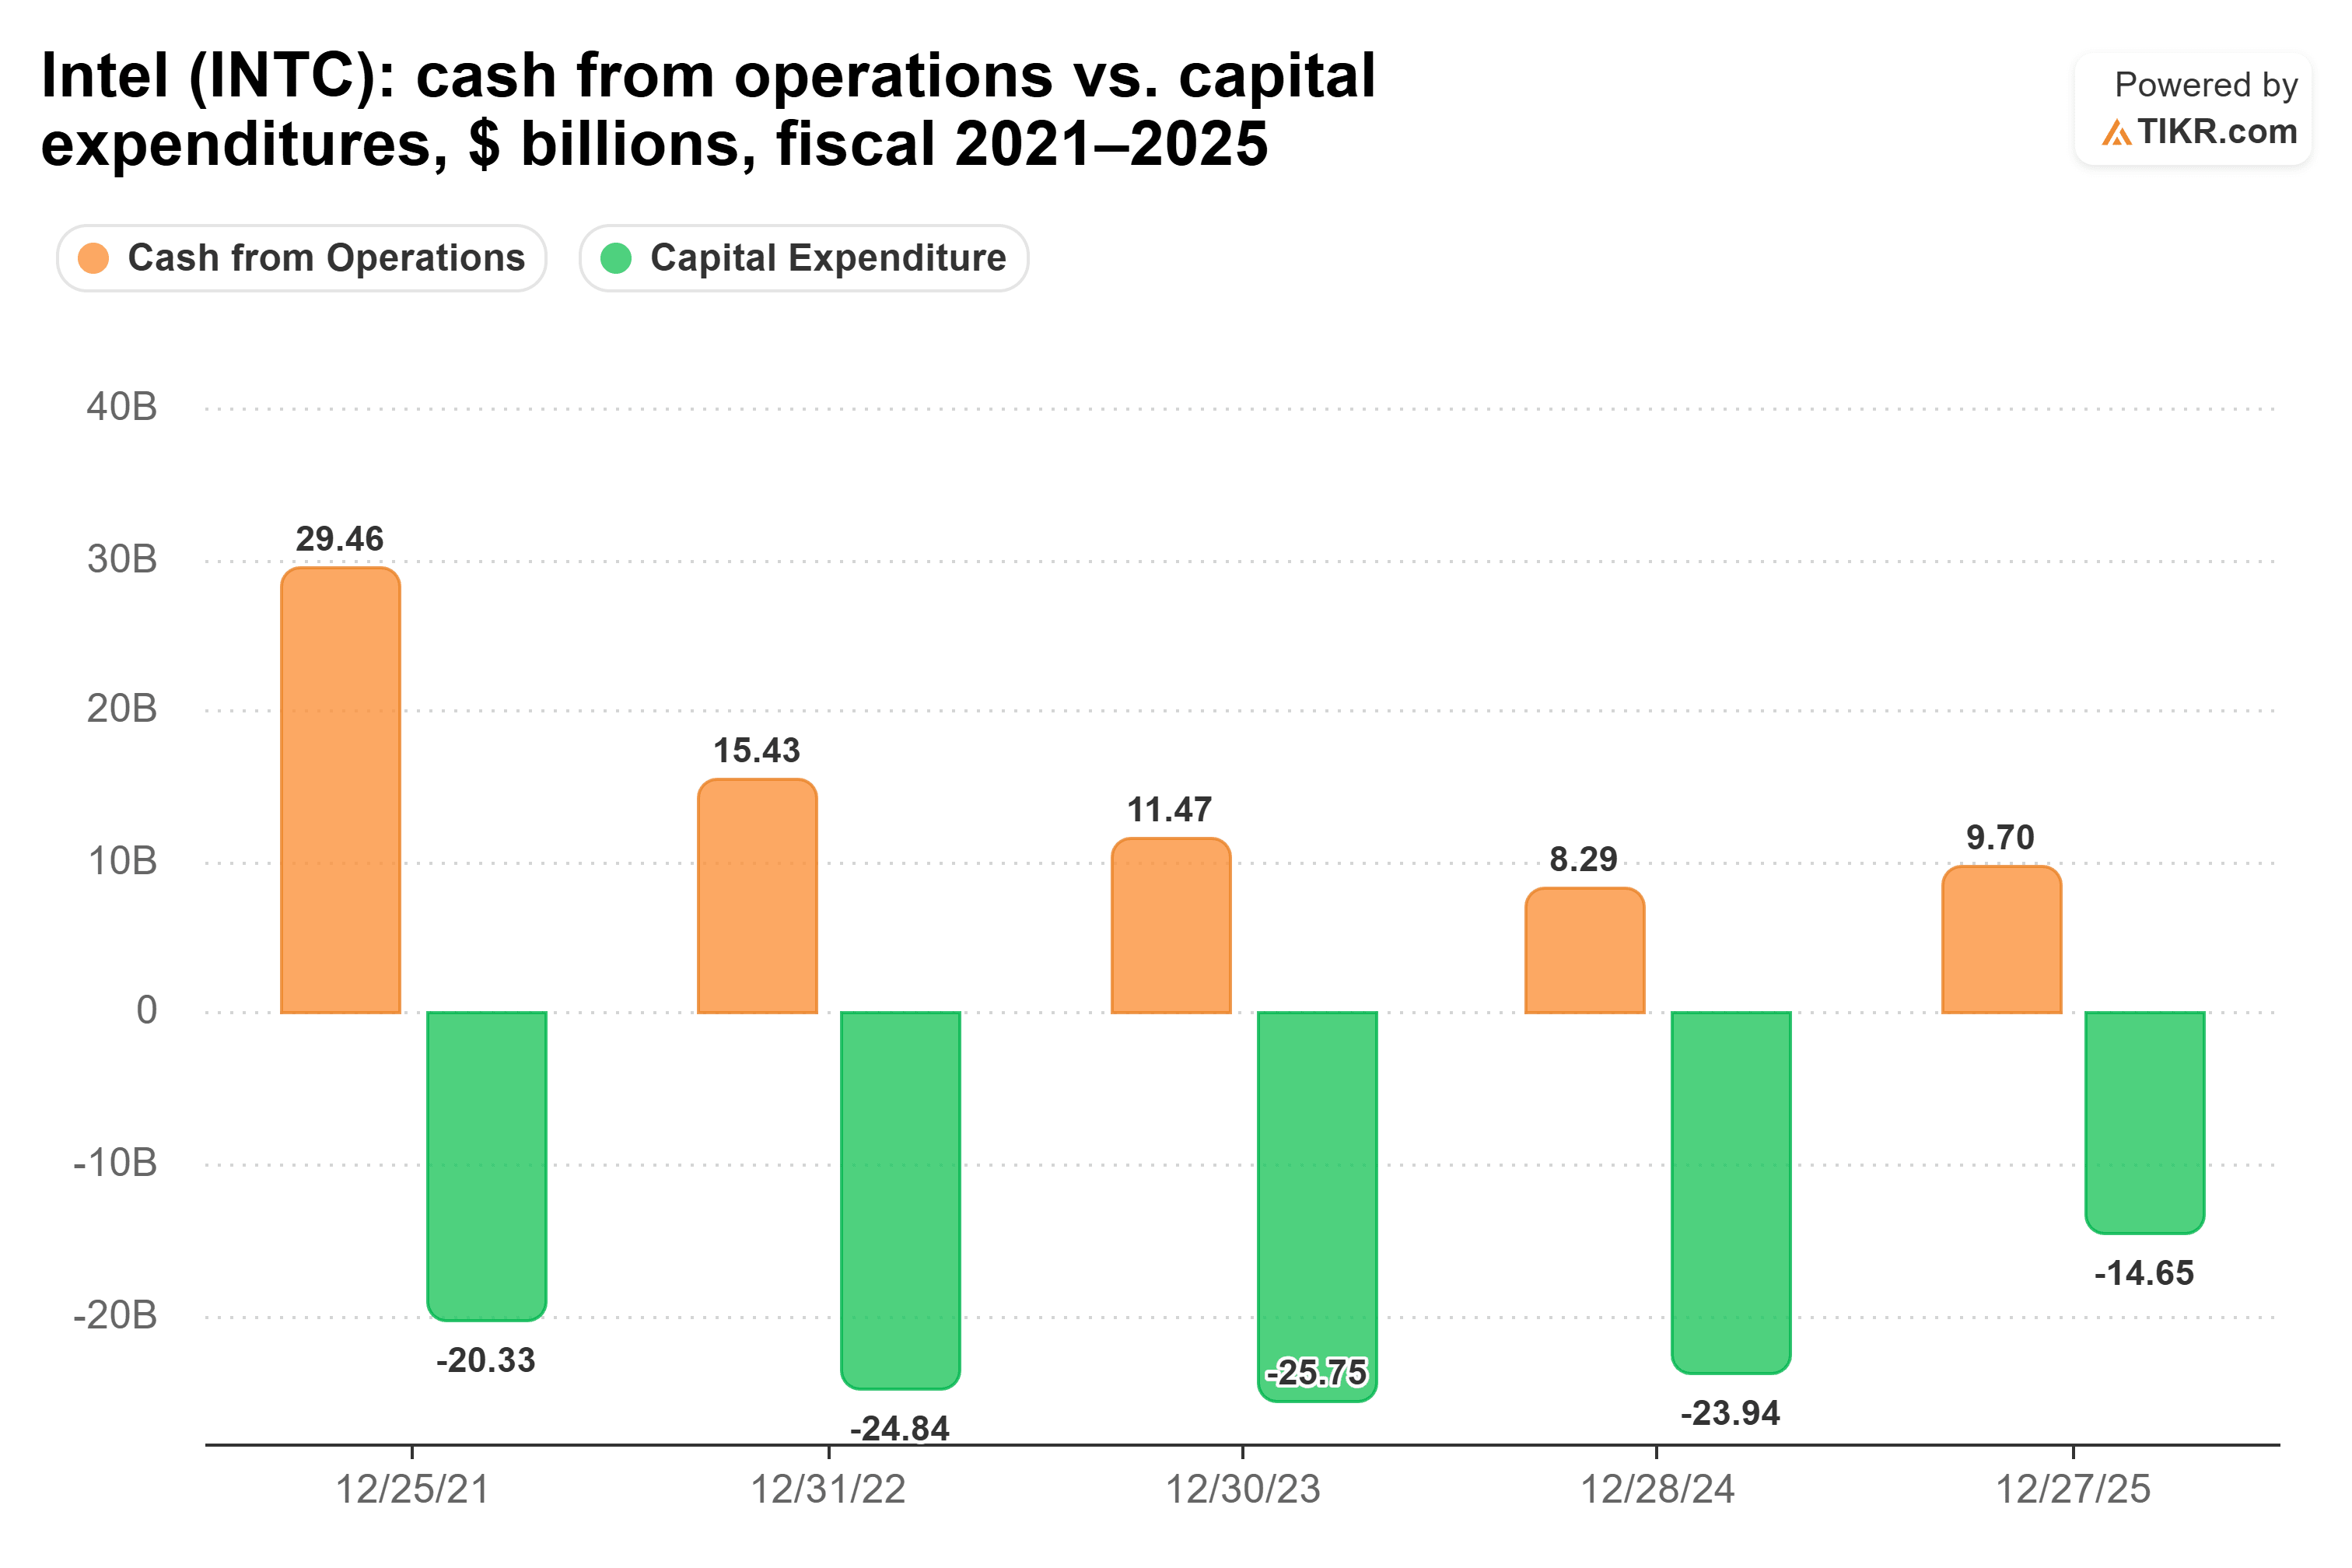
钱是问题的另一半。自 2022 年以来,英特尔每年的资本支出都大于其运营带来的现金。
英特尔在 2025 年将资本支出削减至 147 亿美元,但这仍比其业务带来的收入高出约 50 亿美元。这就是为什么英特尔为新工厂预留的 200 亿美元股票出售很重要。有了主力客户和现金,这个多年计划似乎第一次获得了资金支持。
填充这些工厂是该计划的回报,自 2021 年以来,毛利率逐年下降。
特斯拉的芯片还需要几年的时间
英特尔的 14A 工艺要到 2028 年才能大批量生产。管理层的目标是让代工厂在 2028 年末实现收支平衡。两家公司都没有透露特斯拉交易的价值或涉及多少芯片。
分析师已经预计英特尔的收入将从 2025 年的 529 亿美元增长到 2028 年的 835 亿美元。
在 14A 实现批量运行之前,特斯拉不可能实现大幅增长。摩根大通认为 CPU 需求将进一步推高这些数字。
我认为摩根大通的说法是正确的。英特尔的代工厂现在拥有了固定客户和 200 亿美元的新资本,这回答了有关资本支出计划的最大问题。但特斯拉的营收最早要到2028年才能实现。在此之前,该股的走势取决于摩根大通预期的盈利修正。
当然,一个客户并不生产代工厂。下一个考验是英特尔 10 月 29 日发布的第三季度报告:它是否列出了更多 14A 或 18A 客户,并附加了美元承诺?
那么英特尔股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看英特尔的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费享受英特尔的价值
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何