
Rivian Automotive (RIVN) 的股价在过去三个月内下跌了 25%,而标准普尔 500 指数则上涨了 3.4%。该公司目前正在其位于伊利诺伊州诺莫尔的工厂生产一款更便宜的新款 SUV,而看涨的投资者可能会押注该产品的推出。那么新车是什么?买家是否喜欢它?
Rivian 更便宜的 R2 SUV 已经吸引买家
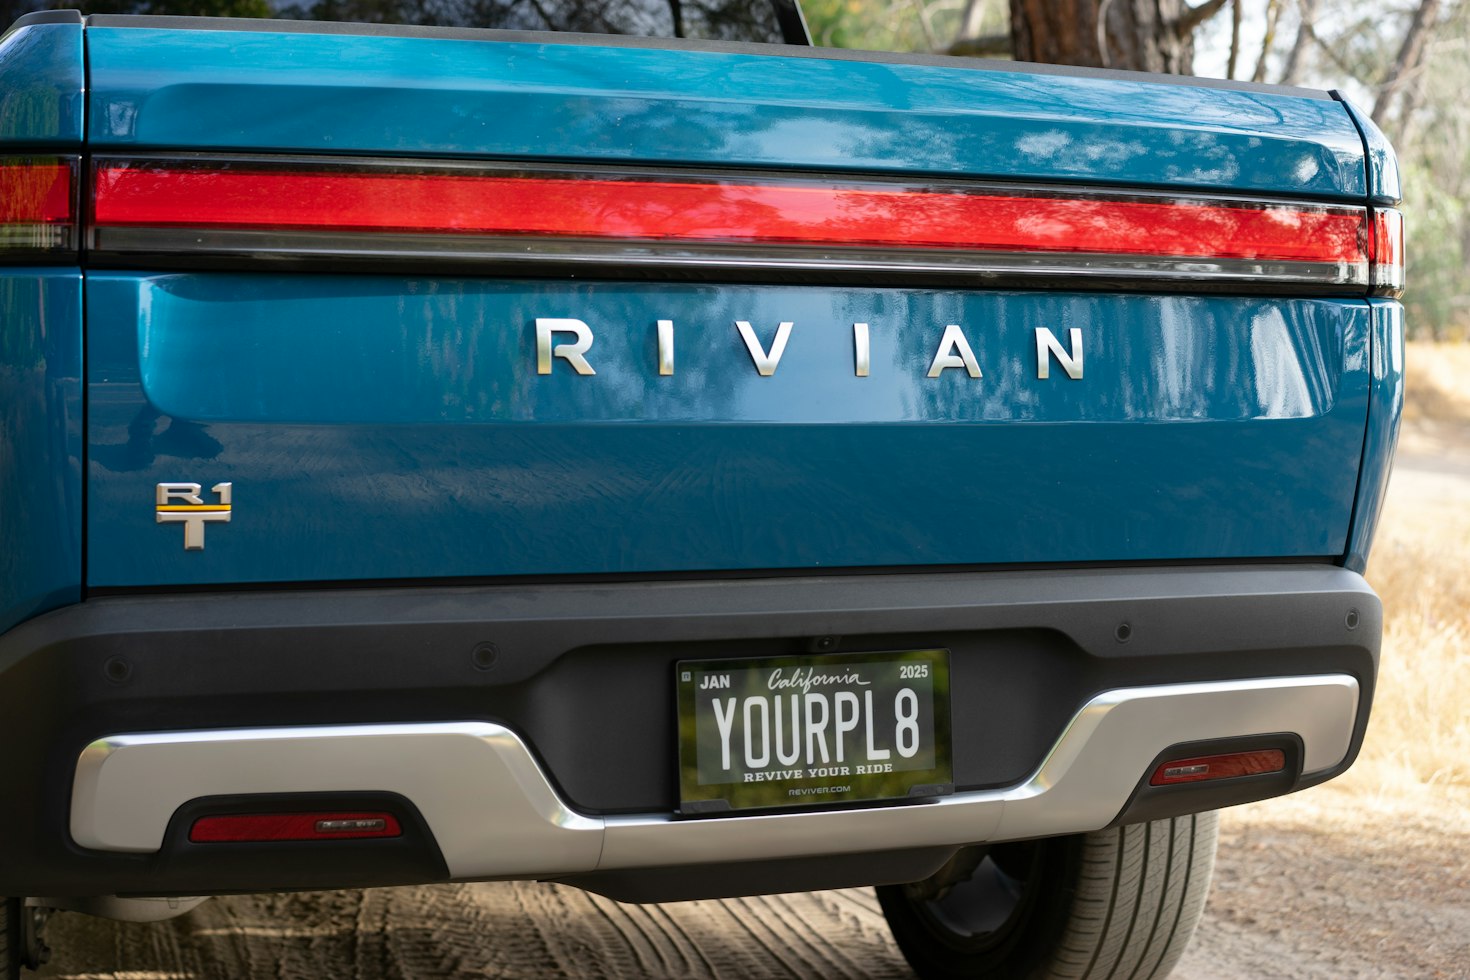
R2 代表了 Rivian 试图通过一款更便宜的 SUV 占领更广泛的大众电动汽车市场份额。该汽车制造商首先发布了最昂贵的版本,售价为 58,000 美元。它计划于 2027 年初推出价格较低的标准内饰。
需求的早期迹象超出了内部预期。高管们在 7 月 30 日的电话会议上指出,R2 预订转化为订单的速度明显高于他们的预期,并补充说,其中很大一部分买家是首次购买电动汽车。 Rivian 第三季度交付了 19,248 辆汽车。据路透社报道,随着 R2 的推出势头强劲,这一数字较上年同期增长了 46%,创下历史新高。
大部分发射工作仍在进行中。该公司预计,随着 R2 产量的增加,2026 年的交付量将集中在第四季度。
R2 出售给 Rivian 最大的业务
R2 属于 Rivian 的汽车部门,该部门占该公司 2025 财年收入的 71%。向更广阔的市场销售更便宜的汽车对整个公司来说意义重大。然而,该部门的收入较 2024 财年下降了 14.6%。
7 月份,高管们将 2026 年的交付量预测提高了 3,000 辆,使 R1、R2 和商用货车的目标达到 65,000 至 70,000 辆。 Rivian 在 10 月 2 日报告第三季度交付量时重申了这一范围。
该股目前较 52 周高点低 40.4%。投资者对该业务的估值仍为过去 12 个月收入的 3.0 倍,与标准普尔 500 指数的 3.1 倍密切相关。 Rivian 在这 12 个月里亏损了。目前的价格似乎假设该汽车制造商最终将把销量转化为利润。
Rivian R2 必须具备哪些特点?
随着产量的攀升,R2 必须开始赚钱。根据高管 7 月份的声明,产量增加使第二季度的收入成本增加了约 1 亿美元。他们还指出,推出的复杂性将损害第三季度的汽车毛利润,而这些结果尚未公布。该公司的目标是到 2026 年底 R2 实现正毛利润。
供应仍然令人担忧。高管们指出,Rivian 的产量受到其行动最慢的供应商的控制。从外部衡量需求也更困难。该公司在 7 月 30 日的电话会议上表示,它没有具体说明有多少人参加了演示驾驶并继续订购。
该汽车制造商在 R2 扩建的同时还筹集外部资金。 Rivian 在 7 月份出售了约 13 亿美元的新股,这意味着每个现有股东现在拥有的公司股份比例较小。
该公司坚称,R2 迄今为止已找到买家,但该部件的成本尚未得到证实。 Rivian 第二季度汽车毛利润亏损 3600 万美元,而去年同期亏损 3.35 亿美元。从 Rivian 第三季度业绩开始,毛利润是值得关注的关键数字。
这是否意味着您应该对 RIVN 采取行动?
我们的目的是为您提供独特的数据,以便您做出正确的投资决策。也就是说,无论您选择哪个方向,押注单一股票总是有风险的。
有一个更聪明的方法。自成立以来,Trefis High Quality (HQ) 投资组合的回报率为 105%,超过了结合三大指数(S&P 500、S&P Mid-cap 和 Russell 2000)的基准。而且它没有承担自行选股带来的集中风险。如果这就是您想要的投资方式,那么总部投资组合就是您的起点。