
Archer Aviation ( ACHR +2.38% ) 股价去年 10 月达到 14.62 美元的峰值。以该价格投资 10,000 美元购买了约 684 股。截至撰写本文时,这些股票的价格约为 5.61 美元,价值约为 3,840 美元——不到一年的时间下跌了约 62%。
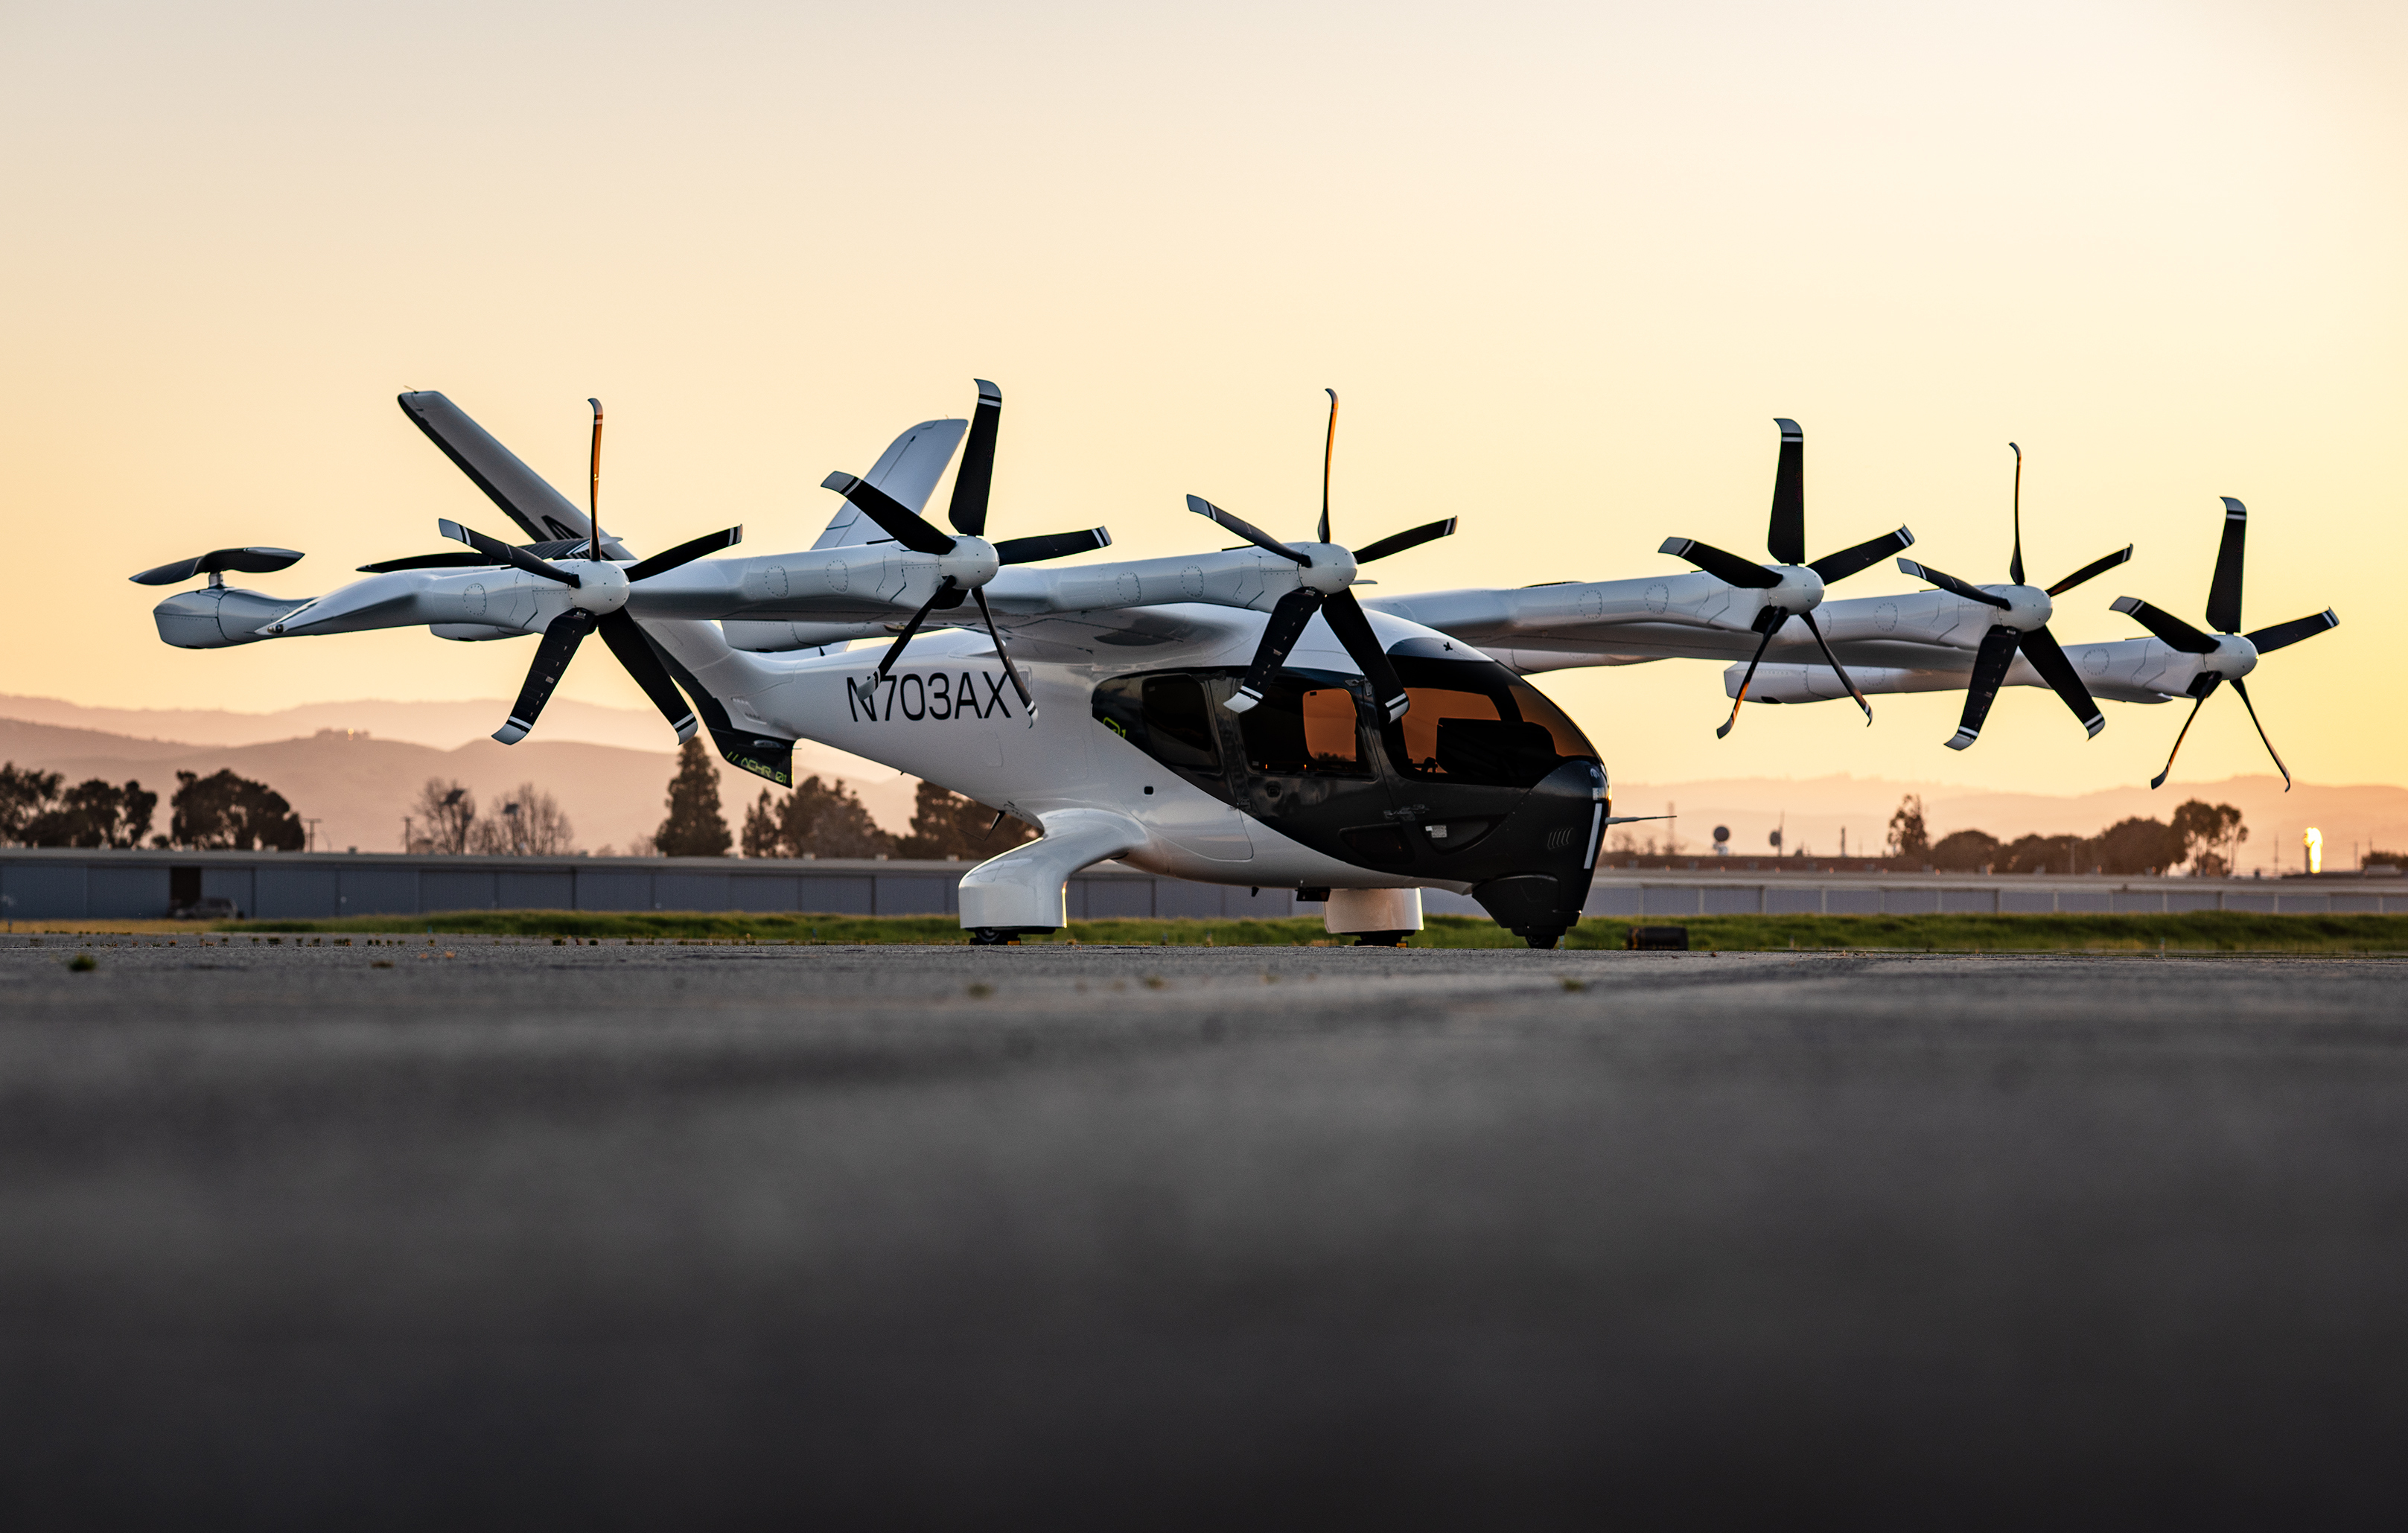
在此期间,业务并没有萎缩。这家空中出租车制造商扩大了飞行测试范围,其与美国联邦航空管理局 (FAA) 的认证工作也进入了阿彻所说的联邦航空局四阶段流程的最后阶段。
下降的是市场等待收入的价格。
是什么让这样的局面回到平衡呢?三件事可以做到这一点:批准“午夜”设计的型式证书、阿切尔的电动飞机、第一笔票价收入以及航空公司订单转化为交付。
但这三者并不同样接近。
昔日的高点现在意味着更大的公司
回到 14.62 美元意味着从这里上涨约 160%。而且目标不断移动,因为阿切尔用股票来支付其进展。
去年 5 月,该公司流通在外的股票数量约为 5.49 亿股,高峰期约为 6.51 亿股,截至 8 月初约为 7.70 亿股,比高峰时增加了 18%。在巅峰时期,整个业务的估值接近 95 亿美元。根据目前的统计,每股 14.62 美元意味着该公司的价值超过 110 亿美元。换句话说,旧的股价现在需要更大的公司。
更多的股票也可能会出现。 Archer 于 8 月同意收购波音公司的三项业务,其中包括年收入超过 2 亿美元的无人机制造商 Insitu。作为交易的一部分,波音公司将获得股权,预计该交易将在年底前完成。
在阿彻第二季度致股东的信中,首席执行官亚当·戈德斯坦写道,整合业务“不会从结构上增加我们的整体现金消耗”。
然而,阿彻引导的损失一直在扩大。其调整后的 EBITDA 亏损(一种非公认会计准则衡量标准,不包括股票薪酬等成本)去年同期为 1.187 亿美元,第二季度达到 1.771 亿美元,根据管理层的指导,第三季度可能达到 2 亿美元。第二季度结束时,该公司的现金和短期投资总额约为 16 亿美元。类似的损失有助于解释股票数量不断增长的原因。
哪个里程碑会影响股票?
今年仅认证进展并没有对股价产生太大影响。阿彻五月份表示,Midnight 已经完成了美国联邦航空局的第三阶段任务,使其成为第一架能够达到这一距离的电动垂直起降飞机。该股当周收盘价低于开盘价。
这样的进步似乎已经被定价了。
但人们对收入的反应却有所不同。 8 月,阿切尔宣布了与波音的交易以及预计随之而来的年收入,该月股价上涨了约 25%。我认为市场是为收入的到来而买单,而不是为流程的推进买单。
尽管如此,证书仍然是最大一笔钱等待的条件。联合航空 (UAL +3.13%) 的飞机订单如果没有它就无法转换,而在美国的日常商业服务需要 FAA 的批准。
订单转换排在最后
第一个票价可能是三个票价中最接近的。今年 3 月,Archer 表示,其目标是在 2026 年实现载客航班,并计划在今年晚些时候根据联邦试点计划开始运营,同时认证工作仍在继续。其目前的收入(上季度为 500 万美元)主要来自运营洛杉矶霍桑机场,而不是票价。
纽约证券交易所代码:ACHR
该证书的发布时间不太清楚。第四阶段,即以型式证书结束的正式测试正在进行中,但管理层尚未确定完成日期。
订单转化率排在最远的位置。美联航的协议是一份有条件采购订单,最多可购买 200 架飞机,价值高达 10 亿美元,并可选择另外购买 5 亿美元。订单不仅以认证等为条件,而且转换订单还需要大规模生产。在这 15 亿美元的潜在收入中,Archer 已收到 1000 万美元的预付款。
转换也是完全爬升的唯一条件。一家价值超过 110 亿美元的公司可能需要飞机收入,而不是机场收入。
最终,回到 14.62 美元的路贯穿所有三个条件,而足以完成任务的条件排在最后。对于在高点附近买入并仍持有的投资者来说,这三个里程碑比旧价格更重要。
至于新资金,我不会在这里购买股票。较旧高点 62% 的折扣本身可能还不够引人注目。我宁愿先等证书再考虑购买。