

人工智能 (AI) 的繁荣催生了一批快速发展的新科技公司:neoclouds。但埃隆·马斯克认为许多人将无法生存。
10 月 25 日,特斯拉和太空探索技术公司的首席执行官警告称,随着融资渠道收紧,200 多家新云提供商可能面临大范围的倒闭和整合。这些公司为开发和运行人工智能模型的企业提供计算能力。建设这种能力需要在芯片、数据中心和电力方面进行大量的前期投资。
对于投资者来说,这一警告提出了一个重要问题:我们是否应该避开新云股票,或者此次震荡是否会创造买入机会?
我建议继续投资于人工智能机会,但我建议对你拥有的业务进行选择性。我更看好那些能够为其增长提供资金并产生有吸引力回报的公司,而不是简单地追逐增长最快的人工智能股票。
以下是我如何抓住这个机会。
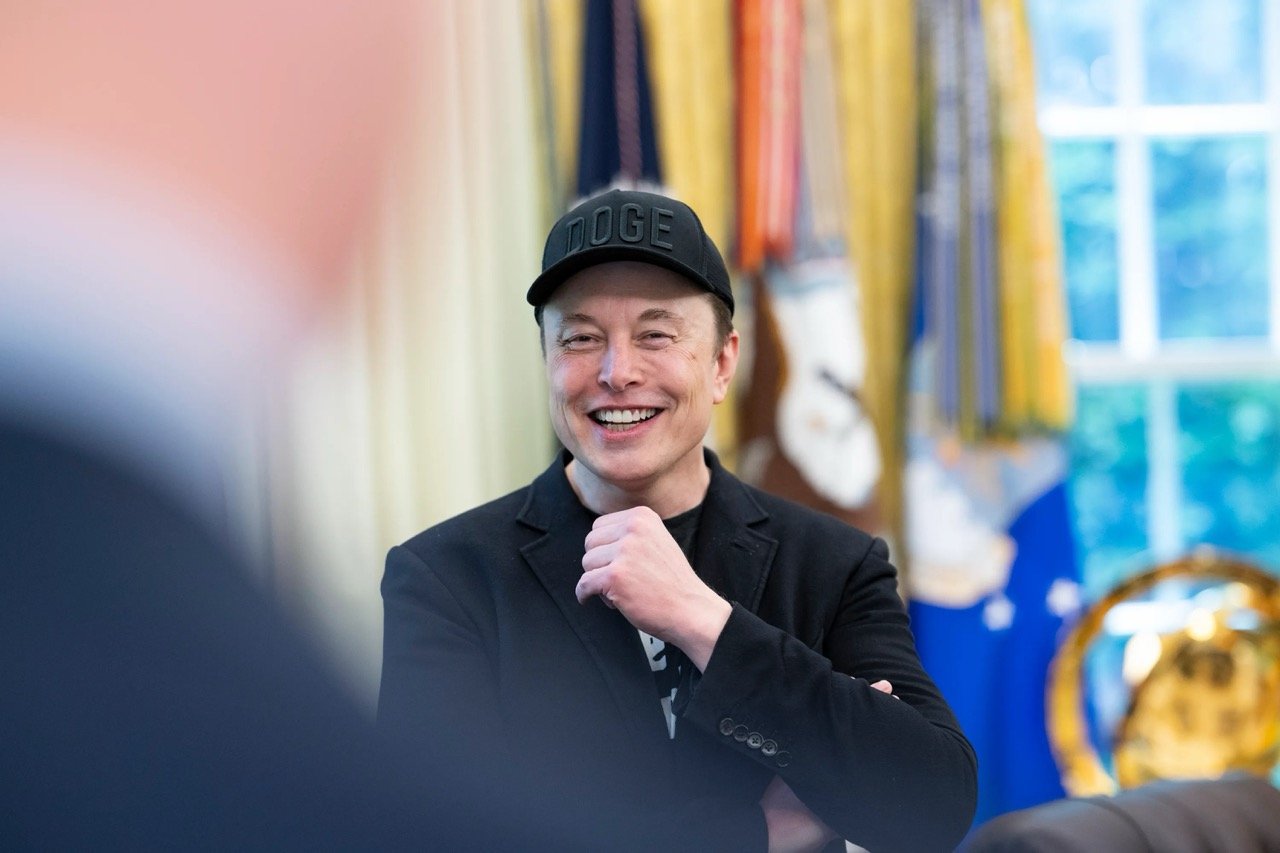
埃隆·马斯克。图片来源:白宫。
不要将人工智能需求与股东回报混淆
Neoclouds 的牛市理由很简单。随着企业采用人工智能,对计算能力的需求可能会持续增长多年。 CoreWeave (CRWV -8.40%) 和 Nebius 等公司正在通过出租由先进处理器驱动的计算能力来满足这一需求。
但提供计算能力是昂贵的。 Neoclouds 必须大量投资购买芯片和建设数据中心,然后才能获得这些投资预期产生的收入。他们还面临着不断上升的借贷成本,以及随着新技术的不断到来,昂贵的设备失去价值的风险。
考虑 CoreWeave。截至 2026 年第二季度末,其积压收入已增至约 1040 亿美元。然而,投资者仍对其庞大的融资需求和扩大基础设施的成本感到担忧。积压订单代表预期的未来业务,而不是已收到的现金或已赚取的利润。
这是一个重要的区别。一家公司可以赢得客户并快速增加收入,而无需产生足够的现金来证明其业务投资的资金是合理的。
因此,我会超越收入增长的范畴,并提出三个问题:公司需要多少钱来继续扩张?其现有业务产生多少现金?其基础设施的回报能否证明其融资成本合理?
这些问题的答案比单纯的增长更重要。
CRWV-CoreWeave
纳斯达克 · 截至 2026 年 10 月 30 日美国东部时间上午 9:40
了解融资紧缩的多米诺骨牌效应
马斯克的警告凸显出,当贷款机构变得谨慎时,这种风险可能会变得更加严重。
Neoclouds经常借钱购买芯片和建设数据中心。如果融资变得更加昂贵或更难获得,一些人可能不得不推迟项目、发行更多股票或出售资产以筹集现金。
其后果可能不仅仅限于陷入困境的公司。
想象一下几个提供商同时面临财务困难。有些人可能会出售其计算设备来偿还债权人。如果有足够的容量进入市场,竞争可能会加剧,计算服务的价格可能会面临压力。这也可能会伤害幸存的提供商。
相反的情况也是可能的。人工智能需求的增长速度可能足以吸收额外的产能,而实力较强的公司则可以从陷入困境的竞争对手那里获取资产和客户。整合甚至可能改善该行业的长期经济效益。
但投资者不应认为每个幸存者都会受益。经历过这种洗牌的公司如果为基础设施支付过高费用或承担过多债务,其股东回报仍然可能很低。
我会密切关注一家公司承受定价疲软或融资环境收紧的能力,如果公司无法适应这些条件,其财务未来不会面临风险。
一个有用的起点是一起检查其债务、现金流、利息支出和预期支出承诺。没有一个数字可以说明全部情况,但综合起来可以揭示增长是使企业变得更强大还是在财务上更加脆弱。
超越 neoclouds 寻找 AI 机会
投资者不必持有 neoclouds 的股票即可从人工智能计算的增长中受益。
微软、亚马逊和 Alphabet 等老牌科技巨头除了经营云基础设施业务外,还开展一系列其他创收业务。这些云业务并不完全是为了支持人工智能——它们也拥有大量可供通用企业使用的基础设施。但他们正在快速构建人工智能云,而他们现有的业务可以帮助为这些人工智能投资提供资金。即便如此,这并不能保证这些投资能够获得有吸引力的回报。
基础设施供应商提供了另一条途径。半导体和网络公司向众多数据中心运营商出售重要组件,使他们能够从不断扩大的数据中心投资中受益,而不必承担与建造和运营这些设施的公司相同的财务风险。
这些替代方案都有其自身的风险。关键是要了解每家公司在人工智能价值链中的位置,以及它必须承担哪些风险才能赚取利润。
这对投资者意味着什么?
我不会将马斯克的警告解读为放弃人工智能股票的理由。对计算能力的需求可能会继续扩大,一些新云可能会从整合期中脱颖而出,成为更强大的竞争对手。但不断增长的市场并不能保证其中的每家公司都能生存下来或创造大量股东价值。
我会优先考虑财务弹性、有吸引力的商业经济和合理的估值,而不是总体增长率。对于高杠杆的neoclouds,我在投资前要求更大的安全边际。
投资者不需要准确预测哪些公司会失败。他们只需要找出能够承受更严峻条件的企业,并以允许犯错的价格购买它们。