

要点
Nebius Group ( NBIS -16.67% ) 是今年股市最大的人工智能 (AI) 成功案例之一。尽管最近的抛售导致该股较历史高点低了 46%,但到 2026 年该股仍将上涨 84%。
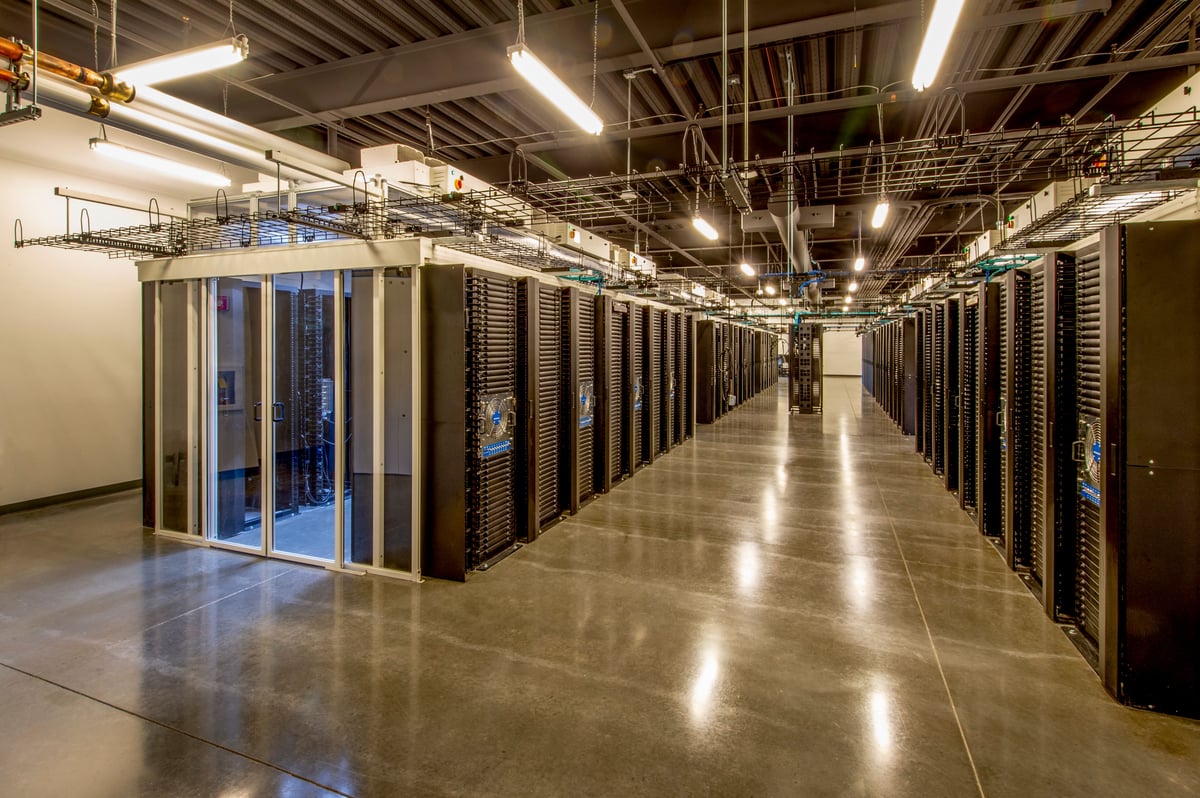
但周四早上投资者还有另一个担忧的理由。 Nebius 股价在午盘交易中下跌超过 15%,此前这家人工智能云提供商公布的第三季度财报显示,其扩张计划出现了一些令人不安的进展。
该公司的收入正在以惊人的速度增长,对其计算能力的需求仍然强劲。但尼比乌斯发现,满足这一需求说起来容易做起来难。
强劲的盈利还不够
从收入的角度来看,Nebius 的季度业绩非常出色。收入为 9.808 亿美元,较去年同期大幅增长 571%,超过华尔街预期的 9.07 亿美元。 Neocloud 还公布了 4.658 亿美元的调整后息税折旧及摊销前利润 (EBITDA),而去年则亏损 520 万美元。该公司仍公布持续运营带来的净亏损,但从 2025 年第三季度的 1.196 亿美元收窄至本季度的 3750 万美元。
这对于 Nebius 来说是非常可靠的,它正在投资数十亿美元来建设人工智能基础设施。但财报也暴露了一个问题,可能使其雄心勃勃的增长目标越来越难以实现——原定于今年年底提供的一些第三方计算能力已被推迟到2027年上半年。管理层随后将全年收入预期下调至此前30亿至34亿美元指导范围的下限。
Nebius 此前预计,到 12 月,年化收入运行率 (ARR) 将达到 70 亿至 90 亿美元。该公司被迫将这一预测推迟至 2027 年 2 月。该公司表示,与延迟产能相关的合同仍然完好,但目前尚无法确认收入。这是拖累 Nebius 股票的一个大问题。
NBIS - Nebius 集团
纳斯达克 · 截至 2026 年 11 月 12 日美国东部时间下午 1:43
日益昂贵的扩张
指导意见的不足还伴随着一些投资者可能会感到麻烦的另一个问题——Nebius 将其 2026 年资本支出预期提高至约 270 亿美元,高于之前 200 亿至 250 亿美元的范围。其中大部分支出旨在支持 2027 年上线的额外产能。
明年,Nebius 将增加支出,预计资本支出在 400 亿至 450 亿美元之间,收入在 120 亿至 130 亿美元之间。该公司表示,预计明年第四季度将实现税前收支平衡。
为了为其扩张提供资金,该公司于 10 月份与花旗集团获得了 35 亿美元的融资额度,此外还通过可转换债务和其他融资安排筹集了数十亿美元。
管理层预计明年的大部分支出将通过客户预付款、资产支持融资以及资产负债表来支付。但正如投资者今天所看到的,Nebius 无法控制第三方产能问题。由于涉及数十亿美元,即使是很小的调度问题也可能会产生重大的财务后果。
Nebius 股票值得购买吗?
我持有 Nebius 股票一年多了。我认为这是 Neocloud 中最好的公司,我仍然对我的投资感到满意。但今天的损失并不惨重。
我今天不会购买更多 Nebius 股票,但我也不会出售。其收入正在飙升,客户需求依然强劲,管理层预计明年的销售额将再次大幅增长。
每家公司都有糟糕的时候,这就是为什么我认为仓促做出投资决策是错误的(也是我不喜欢日内交易的原因)。 Nebius 拥有大量客户,现在的挑战是获得足够的在线计算能力来为他们提供服务。
Nebius 需要开始证明它能够持续按时交付容量。如果它继续降低指导并推迟最后期限,那么我将开始考虑抛售我的股票。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 850%* — 与标准普尔 500 指数的 210% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 12 日返回。