
Nvidia (NVDA +1.34%) 股票周五收盘价约为每股 222 美元。因此,预测明年该股的股价将达到 400 美元是一个大胆的决定,特别是因为它已经是全球市值最大的公司。然而,有数学支持这个前提。此外,首席执行官黄仁勋最近的言论也让这一说法变得可信。
如果 Nvidia 从现在到明年年底的股价真的能上涨 80%,那么在今天的水平上显然是值得买入的,因为很少有股票可以预期带来这种上涨空间。
英伟达相信明年芯片销量将翻一番
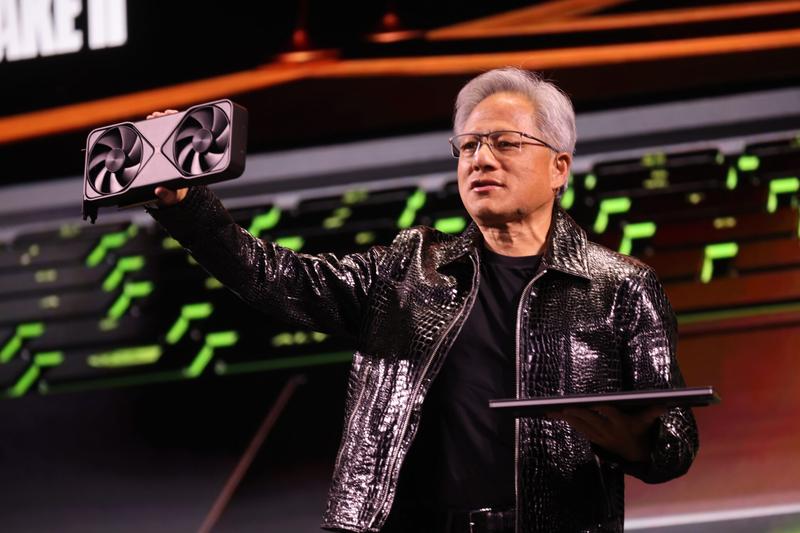
最近,黄仁勋对新闻媒体表示,他预计 Nvidia 明年的芯片销量将是 2026 年的两倍。在所有条件相同的情况下,预计业务规模将是 2026 年的两倍;因此,其估值应该翻倍。虽然事情远不止这些,但我们显然仍处于人工智能 (AI) 建设的早期阶段。
首席财务官科莱特·克雷斯 (Colette Kress) 也表达了同样的观点,她给出了公司下一财年收入增长 70% 的指导意见。英伟达的指引一直很温和,并且在人工智能竞赛中每个季度都持续超出预测。另一方面,黄仁勋一直对人工智能支出的去向做出大胆的预测,他预测公司到 2027 年销售的芯片数量将同比增加一倍,这可能是预测的最高值。
我们可以预期现实会介于这两个点之间,但如果 Nvidia 明年的增长率可能在 70% 到 100% 之间,那么购买它是理所当然的。人工智能竞赛不会很快放缓,随着参与该领域的每家公司继续全力建设人工智能数据中心,英伟达仍将是主要受益者之一。然而,尽管如此,它的股票并不昂贵。
Nvidia 现在很便宜
市盈率(P/E)是衡量完全成熟且盈利的公司的最佳估值指标之一。 Nvidia 的市盈率不到 28 倍,实际上看起来很便宜。
NVDA 市盈率数据由 YCharts 提供。
标准普尔 500 指数的市盈率约为 25.1 倍,但标准普尔 500 指数成分股明年的平均业务预计不会翻倍。这是往绩市盈率的主要缺陷——它没有考虑到预期的未来增长。
然而,投资者可以利用盈利预测来了解股票的走势。目前,英伟达的市盈率为明年预期市盈率的 14 倍。
NVDA 市盈率(远期 1 年)数据由 YCharts 提供。
如果该业务的业绩符合分析师的普遍预期,并且一年后的市盈率仍为 28 倍,那么该股将翻倍。这将轻松使其突破每股 400 美元的门槛。此外,该公司有着超出分析师预期的良好记录,因此,如果该股涨幅超过分析师的预期,我不会感到惊讶。
随着人工智能热潮如火如荼地进行,我认为现在是购买英伟达股票的好时机。现在仅仅因为该股在过去几年中如此成功而回避该股将是一个重大错误,因为它看起来有能力继续为投资者提供低风险、跑赢市场的回报。