
加利亚尔迪摄影来自 Canva
要点
自从上周宣布第三季度交付了 486,532 辆汽车以来,特斯拉 (TSLA) 的股价终于受到了一些喜爱,这是这家陷入困境的汽车制造商一段时间以来最好的消息之一。
对于一只在 2026 年发布报告时下跌约 20% 的股票来说,这是一件大事。 2025 年收入萎缩,今年大部分时间牛市都依赖于 Robotaxis 和 Optimus。
本季度,汽车业务又回到了这种情况。是的。
究竟发生了什么
特斯拉宣布第三季度交付了 486,532 辆汽车(市场普遍预期约为 461,000 辆)。这仍比去年同期的 497,000 人略有下降。
Deepwater Asset Management 的吉恩·蒙斯特 (Gene Munster) 表示,这些“是特斯拉(和 $RIVN)电动汽车冬天正在解冻的最新迹象,而传统汽车制造商仍处于深度冻结状态。”
他指出,他预计特斯拉 2027 年的增长率将超过华尔街预期的 9%,“我预计将超过 15%”,而 Rivian (RIVN) 的交付量看起来很强劲,交付量增长了 46%。
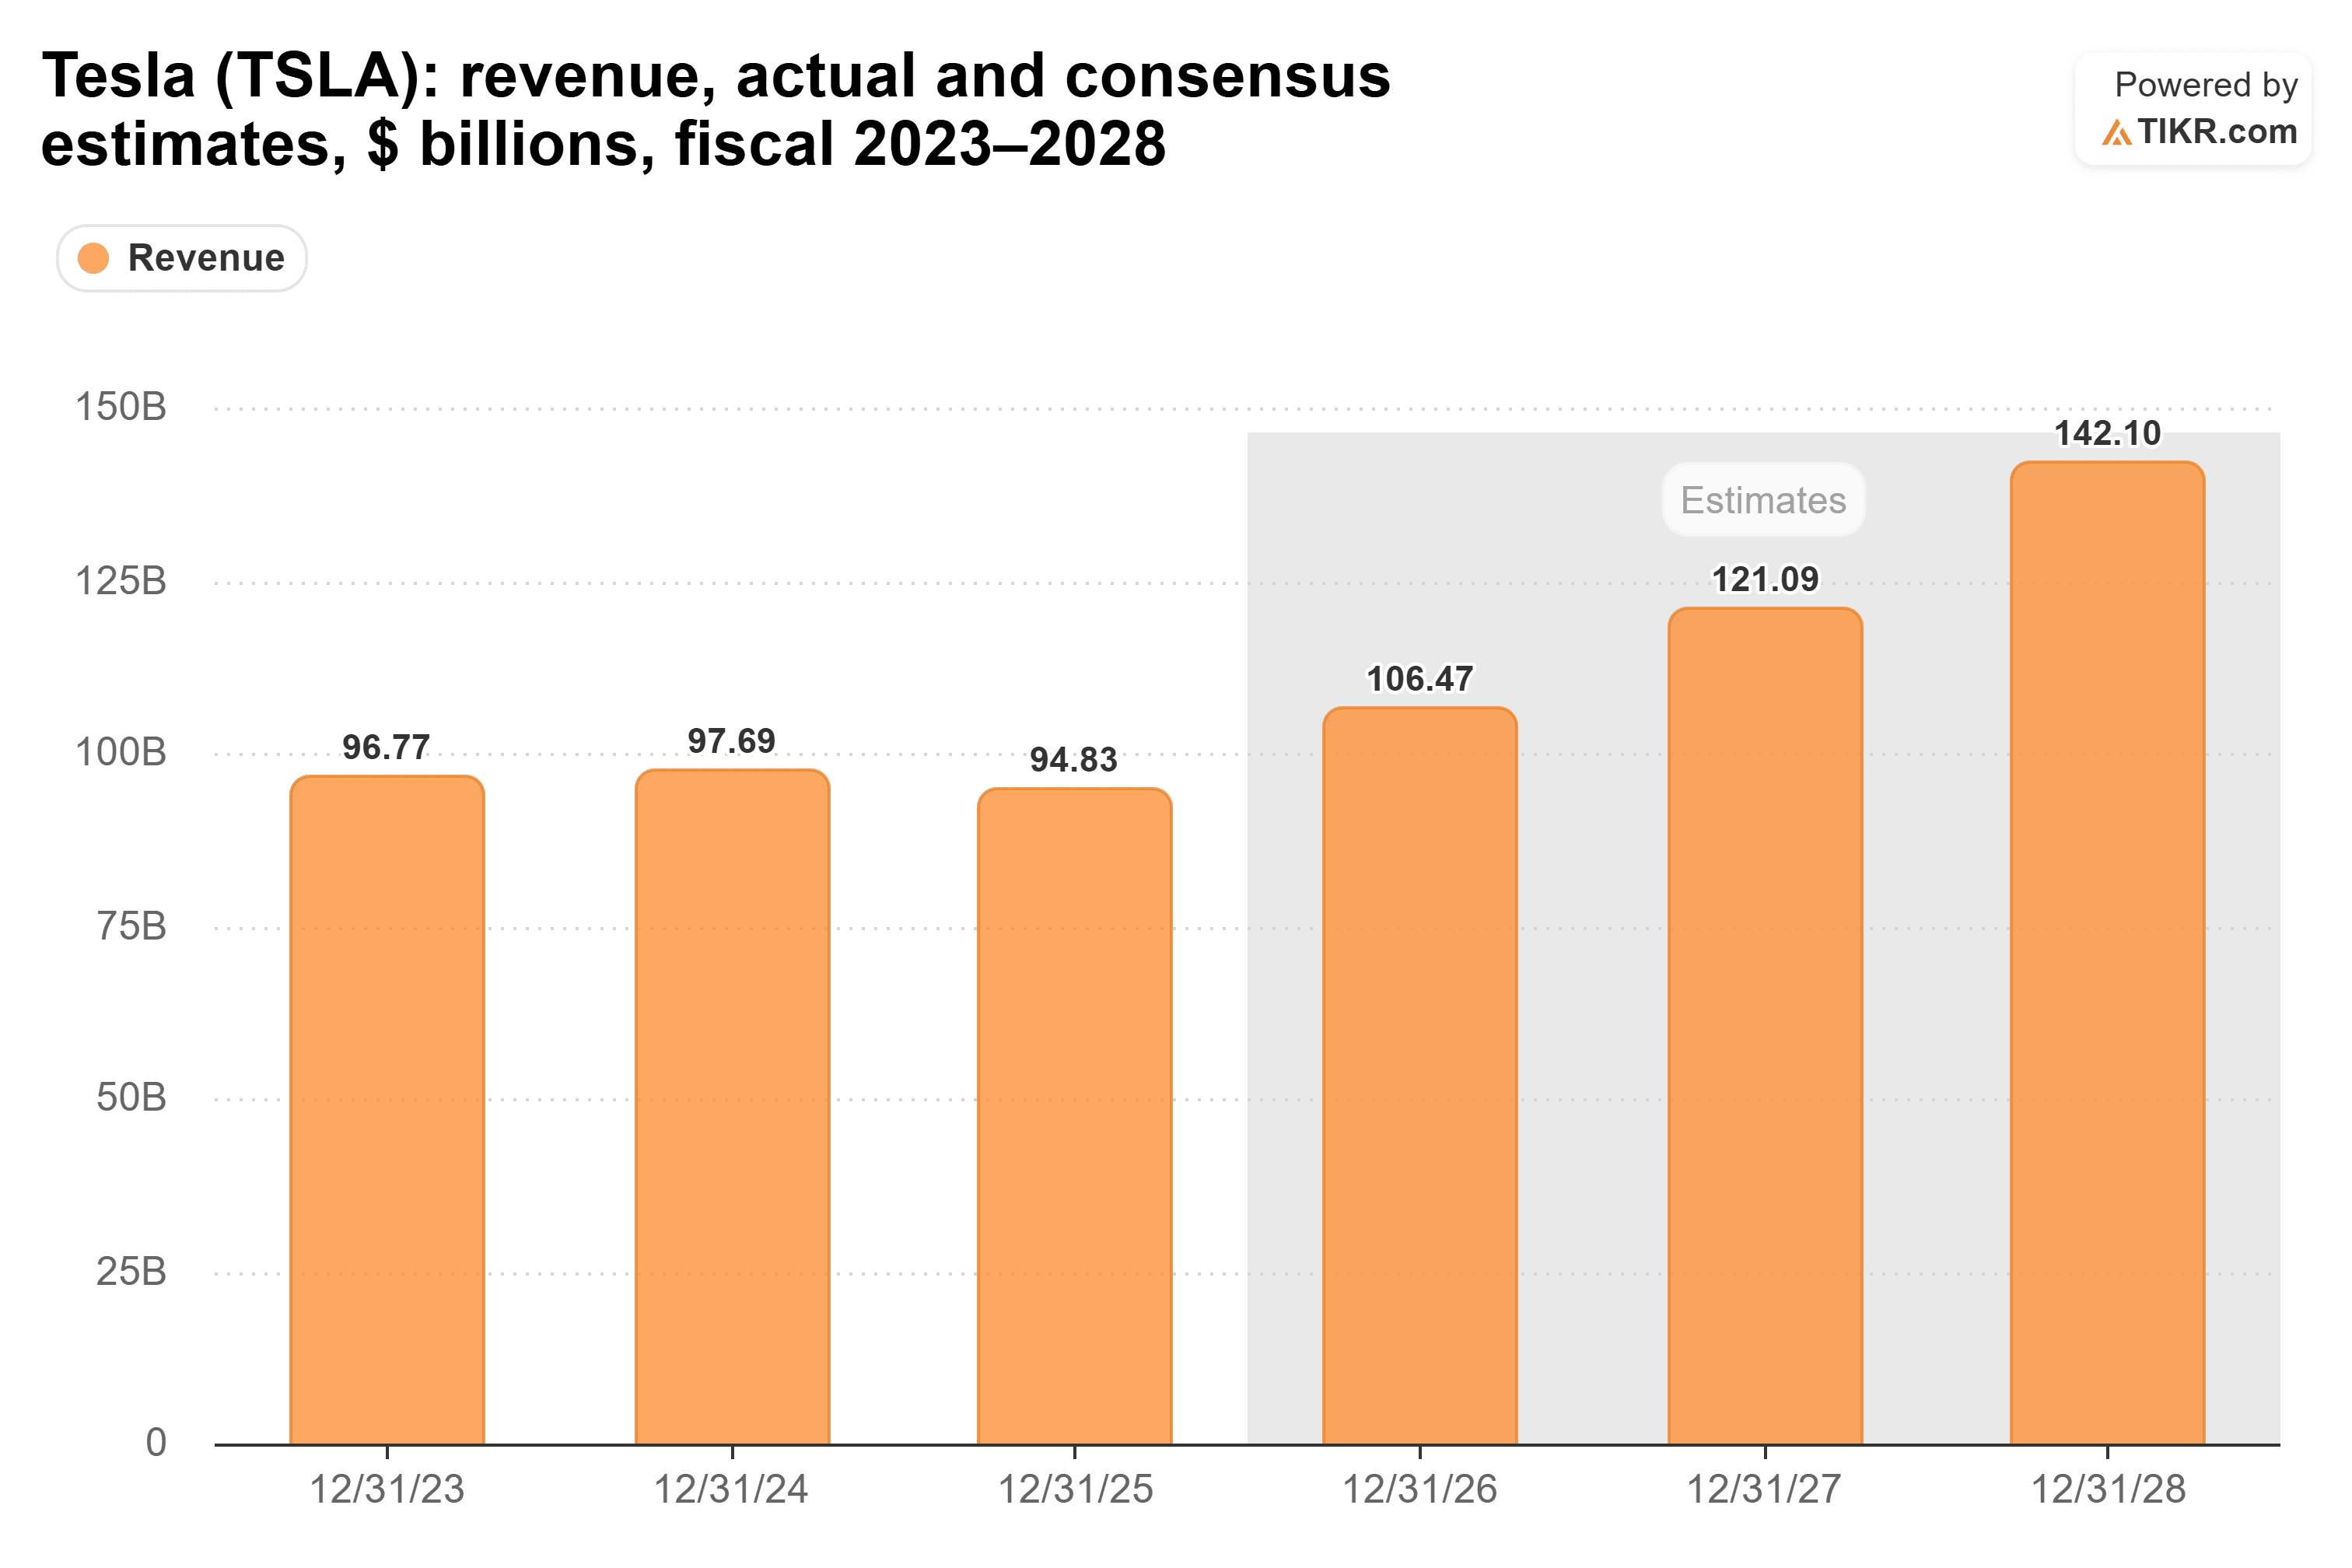
华尔街的共识是,特斯拉的整体收入(当然,汽车销售只是其中一部分)将从 2025 年的 948 亿美元攀升至今年的 1060 亿美元,然后再增加约 14%,到 2027 年达到 1210 亿美元,到 2028 年将达到 1420 亿美元……
如果分析师是对的话,在经历了三年持平甚至下滑之后,这家公司将再次成为一家成长型公司。
这是要注意的地方
当然,有一个简单的方法可以卖出更多汽车:降价。
因此,在即将发布的收益报告中,我最关心的数字是利润线。特斯拉的营业利润率在过去五年中大幅下降......
从2022年的16.8%增至去年的4.6%。这是我将在财报日关注的数据,比单位数量更密切。
如果本季度的节拍是以较低的价格购买的,它将首先出现在那里。
41% 上涨空间的理由
让我们面对事实:从收益来看,特斯拉并不是一只便宜的股票——尤其是考虑到过去几年增长乏力:
它的预期市盈率超过 180 倍,远高于其 107 倍的五年平均水平,尽管低于 2025 年 12 月达到的 243 倍(荒谬的)峰值。因此,上行情况必须取决于一些实际的潜在业务增长,因为老实说,我可以从这里看到更多的倍数压缩。
这就是为什么这种交付节奏如此重要。如果汽车业务再次增长并且利润率停止下降,即使市盈率下降,盈利也能快速增长,足以推动股价走高。
以下是我如何使用 TIKR 的专有估值模型获得 32% 的上涨空间:
最终您的目标价为 500 美元,上涨空间为 32%:
老实说,这对我来说似乎相当保守。
因此,我认为,除了这些微薄的收益之外,还有其他的好处。
那么电动汽车的冬天结束了吗?对于特斯拉来说,我认为第三季度是肯定的。现在我们只需要看看 (A) Rivian 是否也是如此,以及 (B) 我们从下一次收益公告中了解到什么。
那么特斯拉股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看特斯拉的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费价值特斯拉
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何