
Supatman 来自 Getty Images,AS Photography 来自 Pexels
要点
Anthropic 的 IPO 刚刚降价,Alphabet (GOOG) 拥有其中很大一部分。
Big Technology Podcast 的主持人 Alex Kantrowitz 表示,Anthropic 的收入从第一季度到第二季度增长了 140%。然后从第二季度到第三季度仅增长了45%,达到168亿美元。在上周的节目中,他这样描述当时的心情:
“人们说这不应该是 2 万亿美元的 IPO。它可能会接近 1.5 万亿美元。”
CNBC 的 Joe Kernen 在 Squawk Pod 上也说了同样的话,然后指出了重要的一点:“但想想价值 1.5 万亿美元的 IPO 规模。”
投资者 Daniel Niles 将其列为上周人工智能股票下跌的原因之一,理由是“人为转速增长放缓,估值看起来约为 1.5 吨对 2 吨”。 Magnificent 7 本周收盘下跌 3.2%。
两天前,《纽约时报》科技专栏作家 Kevin Roose 已经在 Big Technology Podcast 上表达了 Alphabet 的观点:
“他们拥有 Anthropic 大约 12% 的股份,而且好像他们会没事的。”
他是对的,数学证明了原因。
1800亿美元仍然是一大笔钱
让我们以 Roose 的 12% 为给定值。按 2 万亿美元计算,Alphabet 的股份价值将达到 2400 亿美元。 1.5万亿美元,价值1800亿美元。
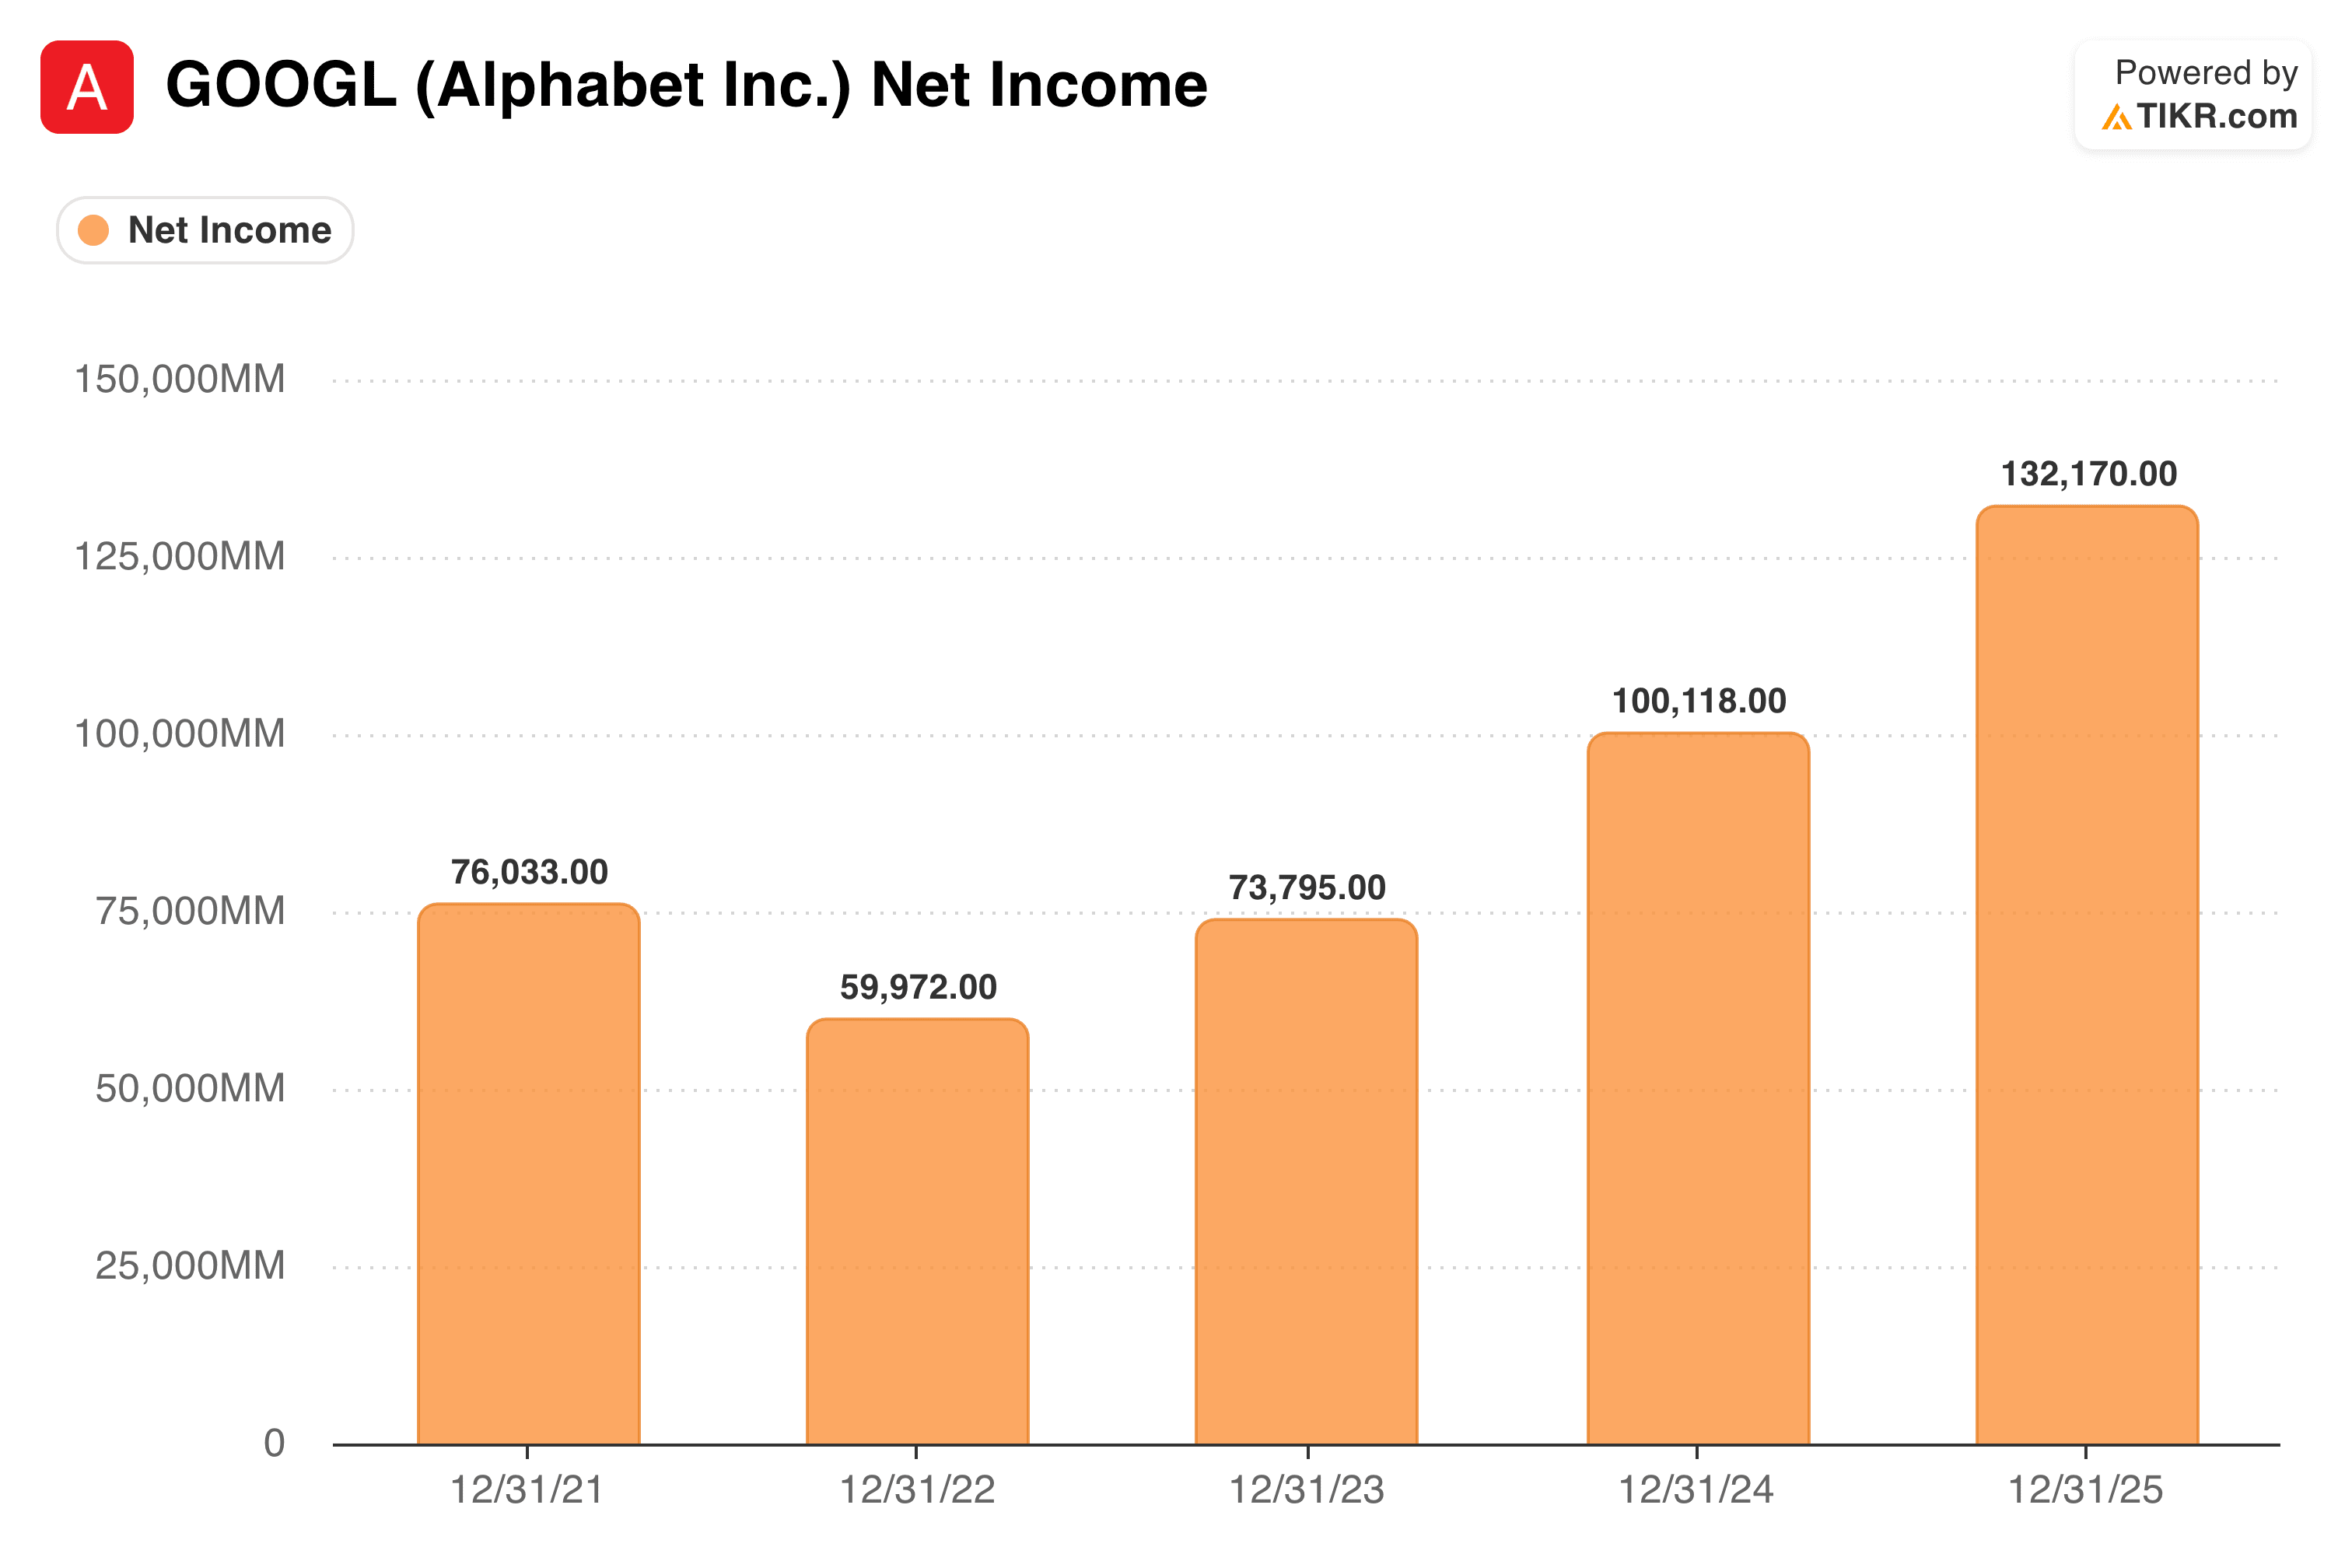
因此,此次降价使股权的账面价值减少了 600 亿美元。剩下的钱仍然比 Alphabet 2025 年全年的收入还要多……
Alphabet 去年的收入约为 1320 亿美元。股份的价值将比这个高出三分之一以上。
不过,将 12% 视为一个大概值。罗斯说:“大约 12%。”以 1.5 万亿美元的价格计算,每上升或下降一个百分点,股份的价值就会改变 150 亿美元。
后盾位于不断增长的业务之上
罗斯更广泛的观点是,谷歌“现在陷入了很多事情之间”,原因很容易理解:它授权其技术,销售计算和芯片,并构建自己的模型来竞争。
不过,Alphabet 并不需要 Anthropic 来纾困,分析师预计其盈利将继续攀升……
2025 年每股收益为 10.81 美元,分析师预计 2027 年为 15.29 美元。每年增长约 19%。更便宜的 Anthropic IPO 不会改变搜索、YouTube 和云的收入。
市场也没有为这种增长付出高昂的代价……
Alphabet 的预期市盈率为 25 倍,略高于 22.6 倍的五年平均水平,但远低于 4 月 30 日达到的 32.7 倍。因此,你为 Alphabet 自身的盈利支付了相当普通的倍数,但你还获得了价值约 1800 亿美元的股份。
计算费用是更大的风险
IPO 价格并不是 Alphabet 面临最大风险的地方。它与 Anthropic 的计算业务。 Anthropic 从谷歌云和其另一家大型科技支持者亚马逊(AMZN)购买计算能力。这意味着 Anthropic 的增长为谷歌的云收入提供了动力。
这就是为什么我更担心增长率而不是估值。坎特罗维茨的联合主持人指出,Anthropic 需要再次加快步伐才能达到 2 万亿美元谈话中假设的收入数字。如果没有,这纯粹是猜测,Anthropic 最终在计算上的支出可能会低于 Alphabet 的计划。
字母表会没问题
尽管 Anthropic 的 IPO 价值 1.5 万亿美元,但 Alphabet 仍持有价值约 1800 亿美元的股份,而该公司的盈利分析师预计该公司的盈利将在十几岁左右增长。对于 Alphabet 股东来说,我称之为降价噪音。
当然,Anthropic 还没有发布 S-1。在此之前,这里的每个数字,包括 12%,都是二手的。
那么 Alphabet 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 Alphabet 的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费的价值字母表
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何