
要点
SpaceX ( SPCX ) 将于明天收盘后公布财报,该日期是上周晚些时候才宣布的。 (大多数公司都会提前几周向华尔街发出通知。)
正在进行的设置都是关于人工智能的。在 X 上,一位用户认为,如果 neocloud 经济性正在恶化,那么“对于 SPCX 及其 120T 美元的 TAM 和轨道计算计划来说就不那么热门了”。
卖空者吉姆·查诺斯 (Jim Chanos) 周五回复道:“从 2027 年开始,$SPCX 实际上是全球最大的 Neocloud。”
这完全是一家火箭公司的标签。明天报告中的数据也支持了他的观点。
星链正在支付其他一切费用
The Verge 主编 Nilay Patel 在周六的 Decoder 播客节目中总结了 SpaceX 的业务:
“星链是赚钱的东西。其他一切都在烧钱,但投资者似乎对此感到满意,因为潜在的回报可能是巨大的。”
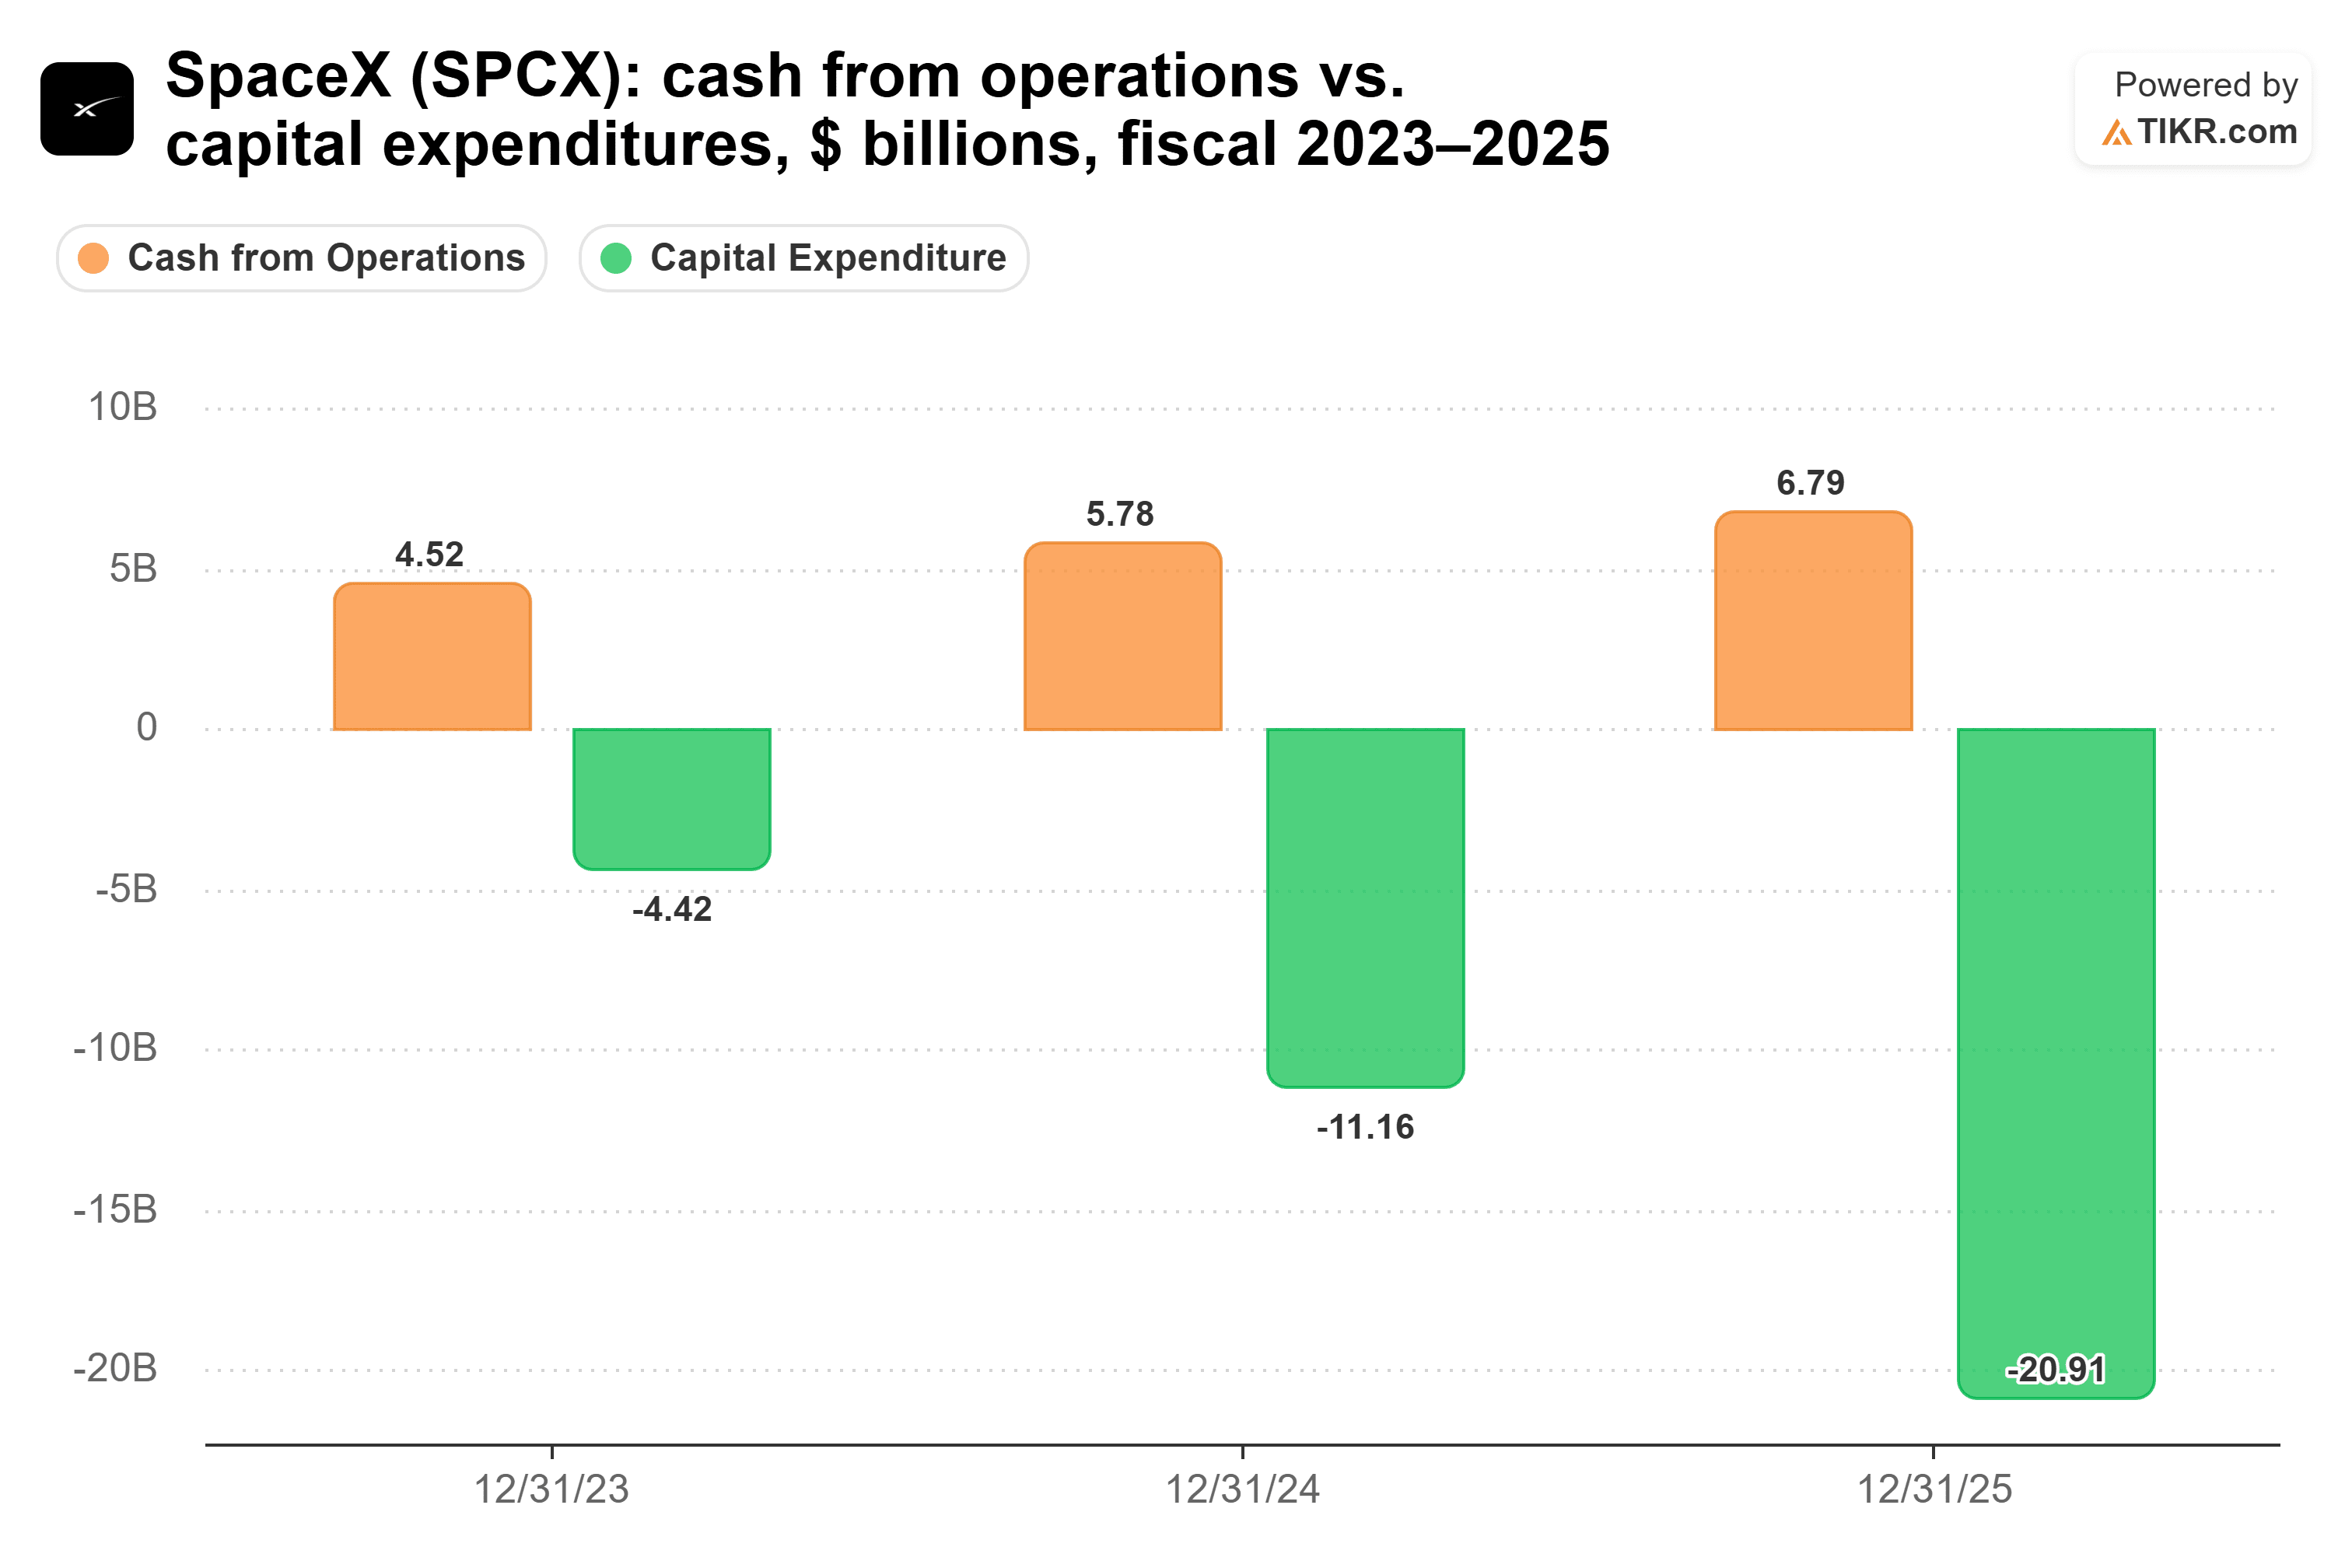
你可以看到现金流中焚烧的部分。 SpaceX 的资本支出几乎翻了五倍,从 2023 年的 44 亿美元增至 2025 年的 209 亿美元,而运营现金从 45 亿美元增至 68 亿美元。
因此,运营支出约占去年支出的三分之一,导致自由现金流为负 141 亿美元。
信贷市场已经注意到
这一缺口必须在某个地方得到资助,而 SpaceX 一直在借款。 2025 年,总债务增加一半以上,从 154 亿美元增至 245 亿美元。
更多内容即将推出。英国《金融时报》10 月 6 日[报道](需要链接)称 SpaceX 正在寻求 400 亿美元购买 Nvidia (NVDA) 的 AI 芯片。据报道,该计划包括约 100 亿美元的银行贷款和 300 亿美元的投资级债务。如果如报道所述关闭,SpaceX 的债务将比 2025 年结束时增加一倍以上。
Evercore ISI 分析师 Kutgun Maral 甚至将“希望在进一步的融资安排之前将更新的财务数据记录在案”是明天匆忙日期的可能原因之一。
这就是为什么卡森集团(Carson Group)首席市场策略师瑞安·德特里克(Ryan Detrick)周六将SpaceX的五年期CDS利差与甲骨文(ORCL)和CoreWeave(CRWV)的利差绘制成图表:“这就是为什么人们对人工智能感到担忧。”
Starlink 是 CoreWeave 所没有的缓冲
不过,SpaceX 拥有 CoreWeave 所缺乏的东西:用帕特尔的话说,这是一家“盈利”的企业,并且每年都会为建设提供现金。
对 SpaceX 正在开发的产品有大量需求。周日,马斯克表示,当 SpaceX“试图从 AWS、GCP 租用推理计算来减轻其训练集群的负载时,它本身就碰壁了。如果连 SpaceX 都找不到备用计算资源,那么无论谁拥有它,都有市场。
构建它是困难的部分。周二,马斯克在 Zerohedge 上回复了一篇关于数据中心债务抛售的帖子:“获得资金来构建具有大量电力、冷却和网络的复杂硬件系统与实际操作是不同的。”
他补充道,就连 SpaceX 也发现“非常困难!”
查诺斯有正确的标签
我认为查诺斯是对的。 SpaceX 的支出已经像 Neocloud 一样了。其业务仅占去年账单的三分之一左右,债务占了其余大部分。 Starlink 使其成为比 CoreWeave 更强大的新云,但在计算业务开始按自己的方式付费之前,信贷市场的担忧是公平的。
这就是明天要关注的内容:人工智能收入开始覆盖支出的任何迹象,以及管理层对资本支出和 400 亿美元融资的看法。
当然,查诺斯说的是 2027 年,所以无论怎样,四分之一都不会解决这个问题。
那么 SpaceX 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 SpaceX 的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费价值 SpaceX
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何