
Spencer Wood 的图片,Roberto Nickson 来自 Pexels,来自 Canva
要点
特斯拉 (TSLA) 上周四晚展示了一款带有推进器的 Roadster,投资者大多耸耸肩。
未来基金的加里·布莱克(Gary Black)称该股的反应是“市场冷漠的定义”。他认为投资者“不会关心两三年后的利基产品”。
然后他在 X 上发布了他认为该活动的真正目的:
“我同意那些人所说的昨晚 Roadster 活动的唯一目的是为 $SPCX-$TSLA 合并提供理由的说法。我的猜测:未来几周内将宣布 $SPCX 以 420 美元/股的 SPCX 股票购买 $TSLA;交易可能需要一年时间才能完成。”
关于合并的讨论没有比这更具体的了。
黑色有同伴
马斯克传记作者沃尔特·艾萨克森 (Walter Isaacson) 在 TBPN 上也看到了同样的事情。他称 Roadster“几乎是特斯拉和 SpaceX (SPCX) 的联合产品”,甚至包括“推进器和火箭的工作方式”。
“我认为这说明了为什么特斯拉和 SpaceX 最终会合并,我猜,”他说。
第二天,Peter Diamandis 在他的 Moonshots 播客中进一步说道:“我的预测是他们将在今年年底之前宣布合并。”
所以艾萨克森说“最终”,迪亚曼迪斯说到 12 月,布莱克说几周内,价格固定。
420 美元是 18% 的溢价
10 月 16 日星期五,特斯拉收盘价为 354.72 美元。Black 的收盘价为 420 美元,较该价格高出约 18%。对于今年目睹该股下跌 21% 的持有者来说,这将是一个受欢迎的退出。
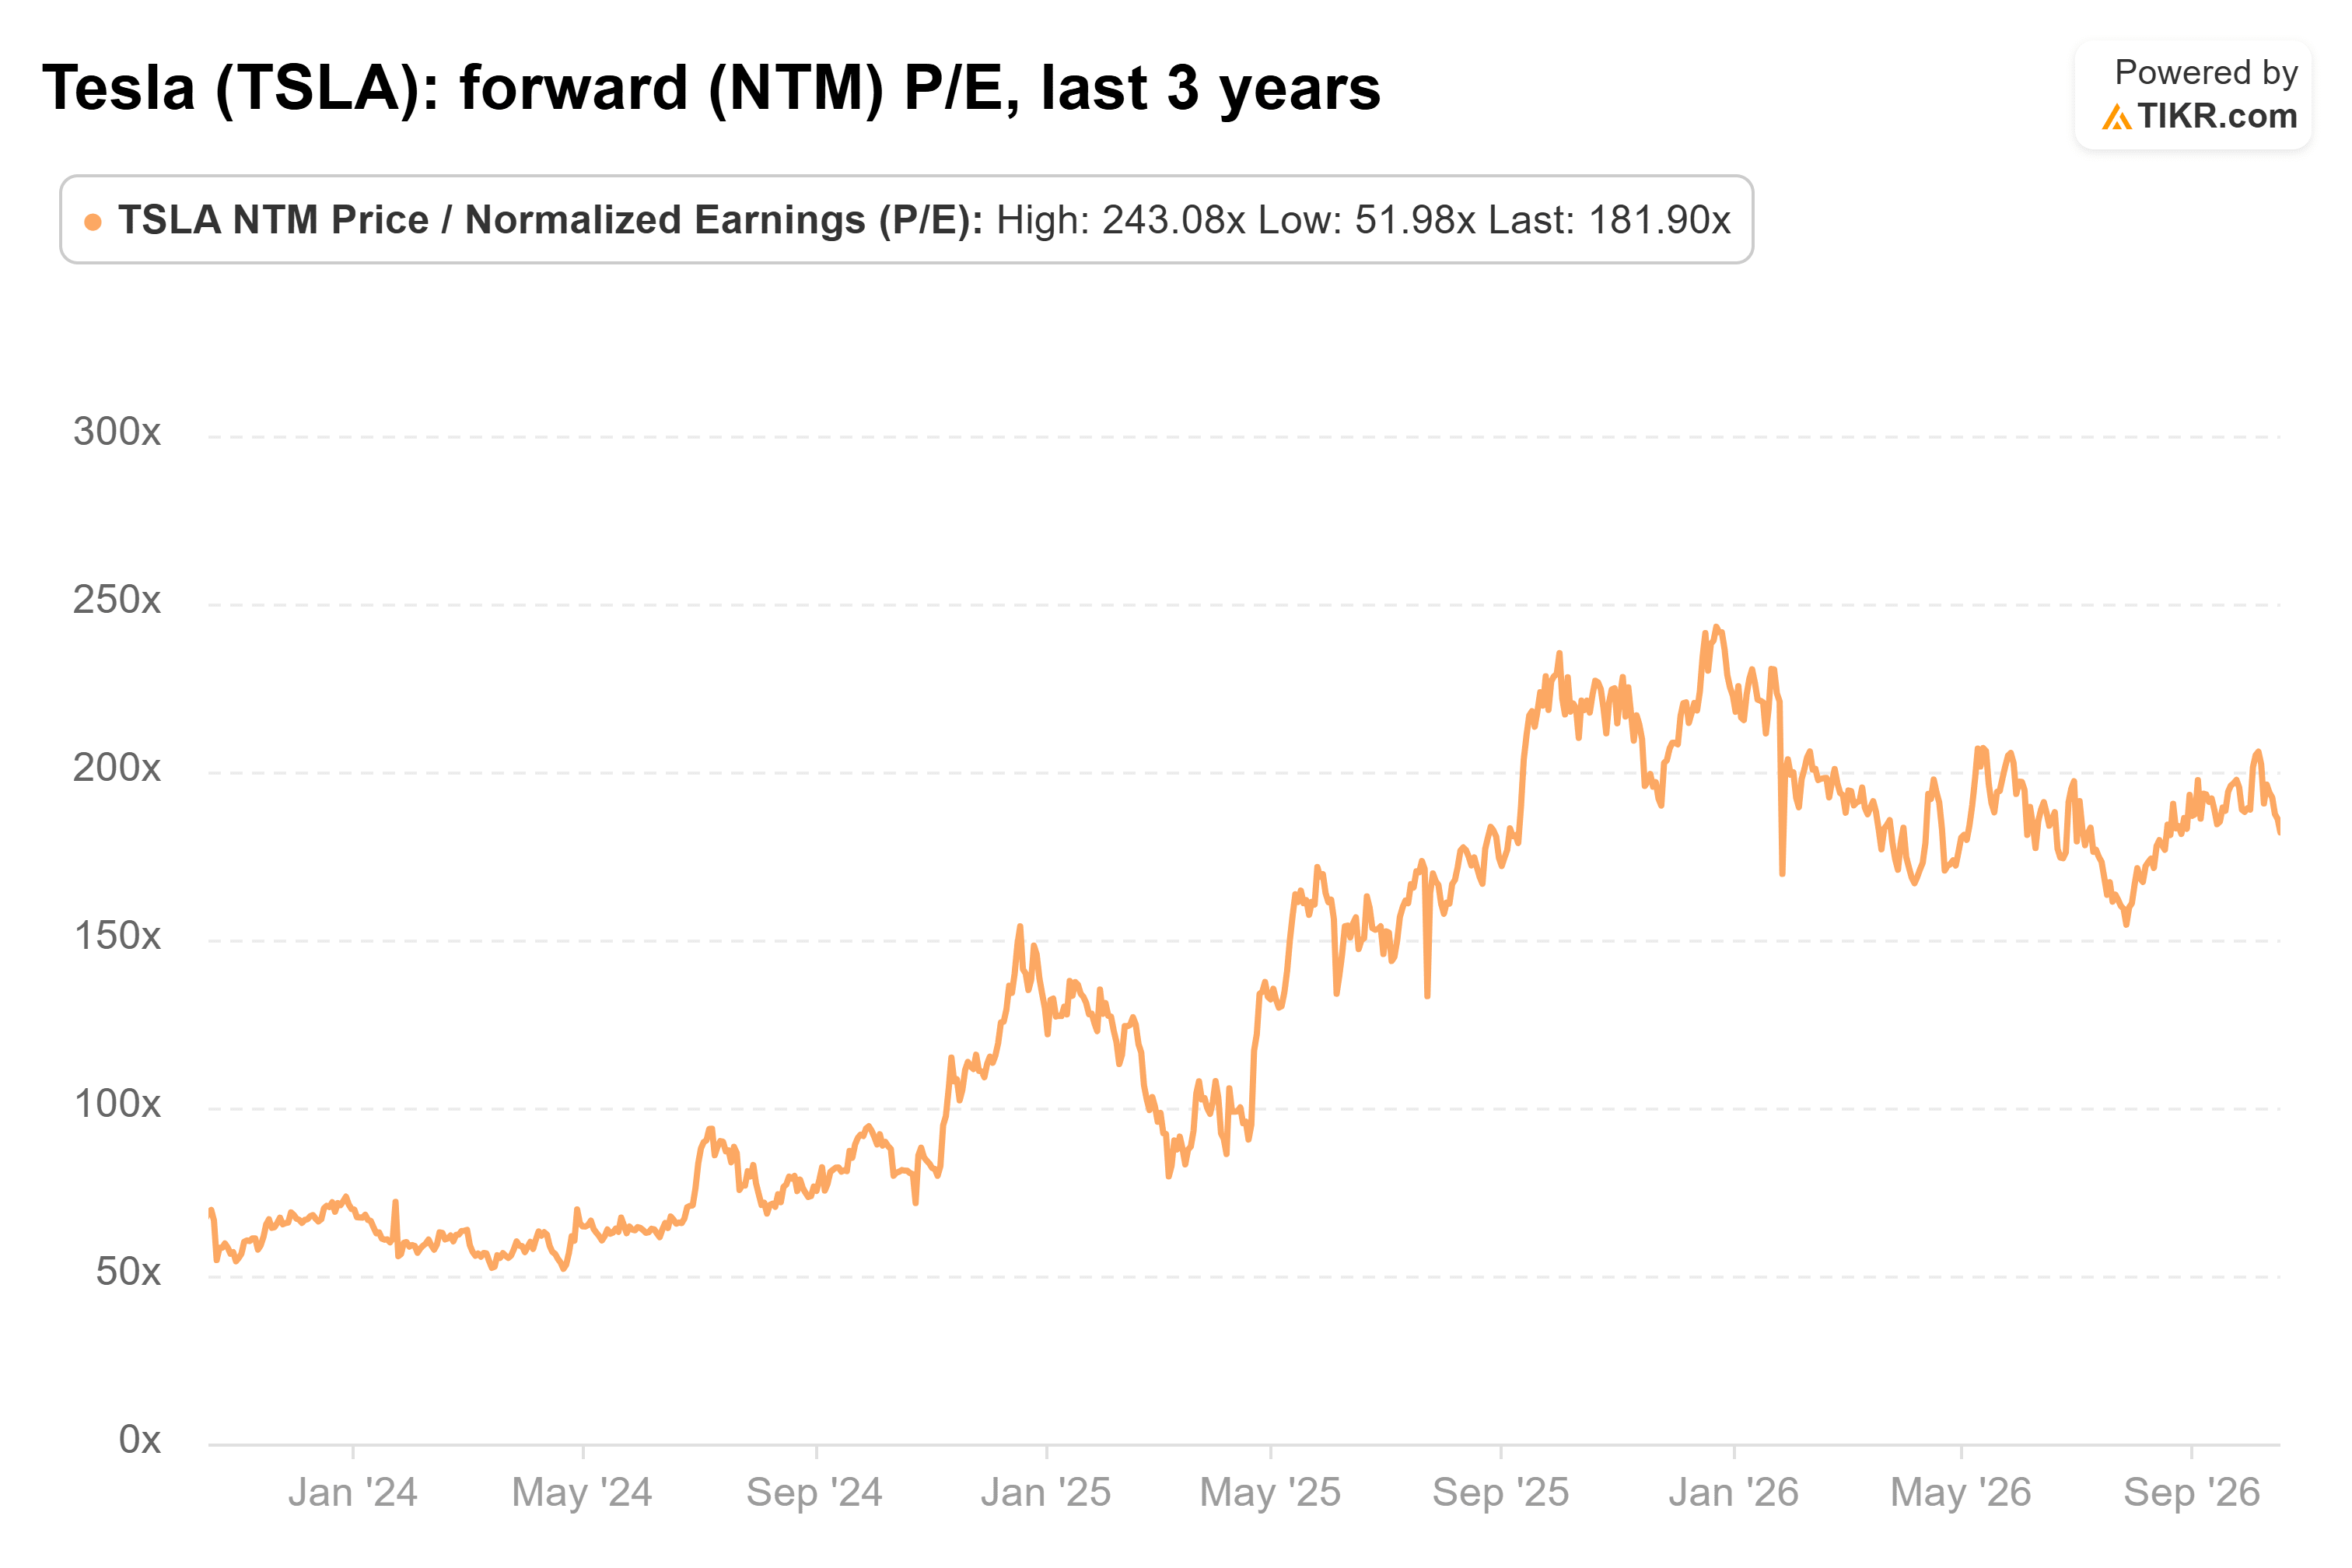
症结在于 420 美元能买到什么。特斯拉的盈利已经是其自身盈利的高倍数,接近其三年区间的顶部……
该市盈率为 182 倍,而三年平均市盈率为 135 倍,最低市盈率为 2024 年 4 月的 52 倍。如果按 420 美元计算,市盈率将接近 215 倍,仍低于去年 12 月的 243 倍峰值。
这一倍数背后的收益已经缩水。正常化每股收益从 2023 年的 3.12 美元降至 2025 年的 1.66 美元,分析师预计 2026 年仅为 1.74 美元,然后在 2028 年攀升至 3.21 美元……
即使按照 2028 年的预测,420 美元也相当于大约 131 倍的收益。
这就是为什么布莱克本人仍然表示他对特斯拉持谨慎态度。他指出其估值“过高”,并补充说“自主技术继续商品化”。
地板将采用 SpaceX 的库存建造
这也是为什么 SpaceX 的收购对特斯拉持有者如此重要。在全股票交易中,420 美元以 SpaceX 的股票形式支付,因此无论特斯拉的出价下限如何,都取决于 SpaceX 的增长,而这与汽车利润率关系不大。
分析师预计其中很多......
市场普遍认为 SpaceX 的收入将从 2026 年的 453 亿美元增至 2027 年的 1170 亿美元和 2028 年的 2010 亿美元。这一数字在两年内增长了 4 倍多,这是特斯拉汽车业务自 2023 年每股收益达到顶峰以来从未出现过的增长。
有一个问题。由于以股票支付的价格,出价的价值将随着 SpaceX 的股价而变化,直到成交,布莱克认为成交可能需要一年的时间。
一个好的结果,但不要押注日期
我认为布莱克认为最终的结果可能是合并,因为三位人脉广泛的马斯克观察人士对 Roadster 的解读也是一样的。对于特斯拉持有者来说,以 420 美元的价格购买 SpaceX 股票也将是一个不错的结果,因为它可以用 182 倍的汽车收益来换取 SpaceX 增长的股份。
不过,我不会抱着“未来几周”的希望而以 355 美元的价格购买特斯拉。两家公司都没有宣布任何消息,如果没有出价到来,你持有的股票市盈率为 182 倍,分析师认为要到 2028 年才能恢复到 2023 年的水平。
周三下午,特斯拉公布了第三季度业绩,管理层在电话会议上发表的有关 SpaceX 的任何言论对该股的影响将超过该季度本身。
那么特斯拉股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看特斯拉的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费价值特斯拉
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何