
putilich 和 IncrediVFX,来自 Getty Images,来自 Canva
要点
在埃隆·马斯克确认台积电 (TSM) 可能加入 Terafab 后,英特尔 (INTC) 周一下跌约 2%。英特尔是第一家支持这家德克萨斯合资企业的芯片制造商。
芯片组的其余部分几乎没有动。 Advanced Micro Devices (AMD) 股价下跌不到 1%,Nvidia (NVDA) 则小幅上涨。这一切都是关于英特尔的。
它还打击了一只已经大幅上涨的股票。英特尔在过去的一年里上涨了 200% 以上,吉姆·克莱默 (Jim Cramer) 在 9 月 28 日的 Mad Money 节目中表示,首席执行官陈立武 (Lip-Bu Tan) 已将公司“从过气的公司变成了一股不可忽视的力量”。
究竟发生了什么
Terafab 是特斯拉 (TSLA) 和 SpaceX (SPCX) 的合资企业,为马斯克位于德克萨斯州格莱姆斯县的公司生产芯片。关键事实:
周五,Culpium 时事通讯报道称,台积电正在寻找方法帮助 Terafab 运营其计划中的德克萨斯州工厂。据报道,最有可能的设置是台积电拥有并运营一家新工厂,Terafab 作为主要客户。
周日,马斯克证实了 X 上的会谈:
“只是讨论,但可能会产生一些结果。”
台积电在台湾上市的股票周一收盘上涨 3%。
为什么 Terafab 对英特尔如此重要
Terafab 是英特尔的展示柜。英特尔的代工业务为其他公司生产芯片,它需要大的外部客户来证明它可以与台积电竞争。目前,这些客户很少:第二季度,外部客户仅带来 2.93 亿美元的收入。 (这家代工厂总共预订了 58 亿美元,几乎全部来自英特尔自己,但仍然亏损了 21 亿美元。)
如果世界上最大的合约芯片制造商分享 Terafab,那么这个展示就会变得不那么特别。 《巴伦周刊》称这对英特尔来说是一次“挫折”……如果有的话,这有点低估了它的价值。
问题在于投资者正在为铸造厂的故事付出代价。作为 D.A.戴维森公司的吉尔·卢里亚 (Gil Luria) 9 月 29 日在 G Markets 教授上表示:“AMD 的市盈率是 40 倍,英特尔的市盈率是 60 倍,光学公司的市盈率是 30、40 倍。”他的观点是,市场怀疑像英伟达这样的巨头的人工智能周期能否持续,但相信像英特尔这样的公司可以。
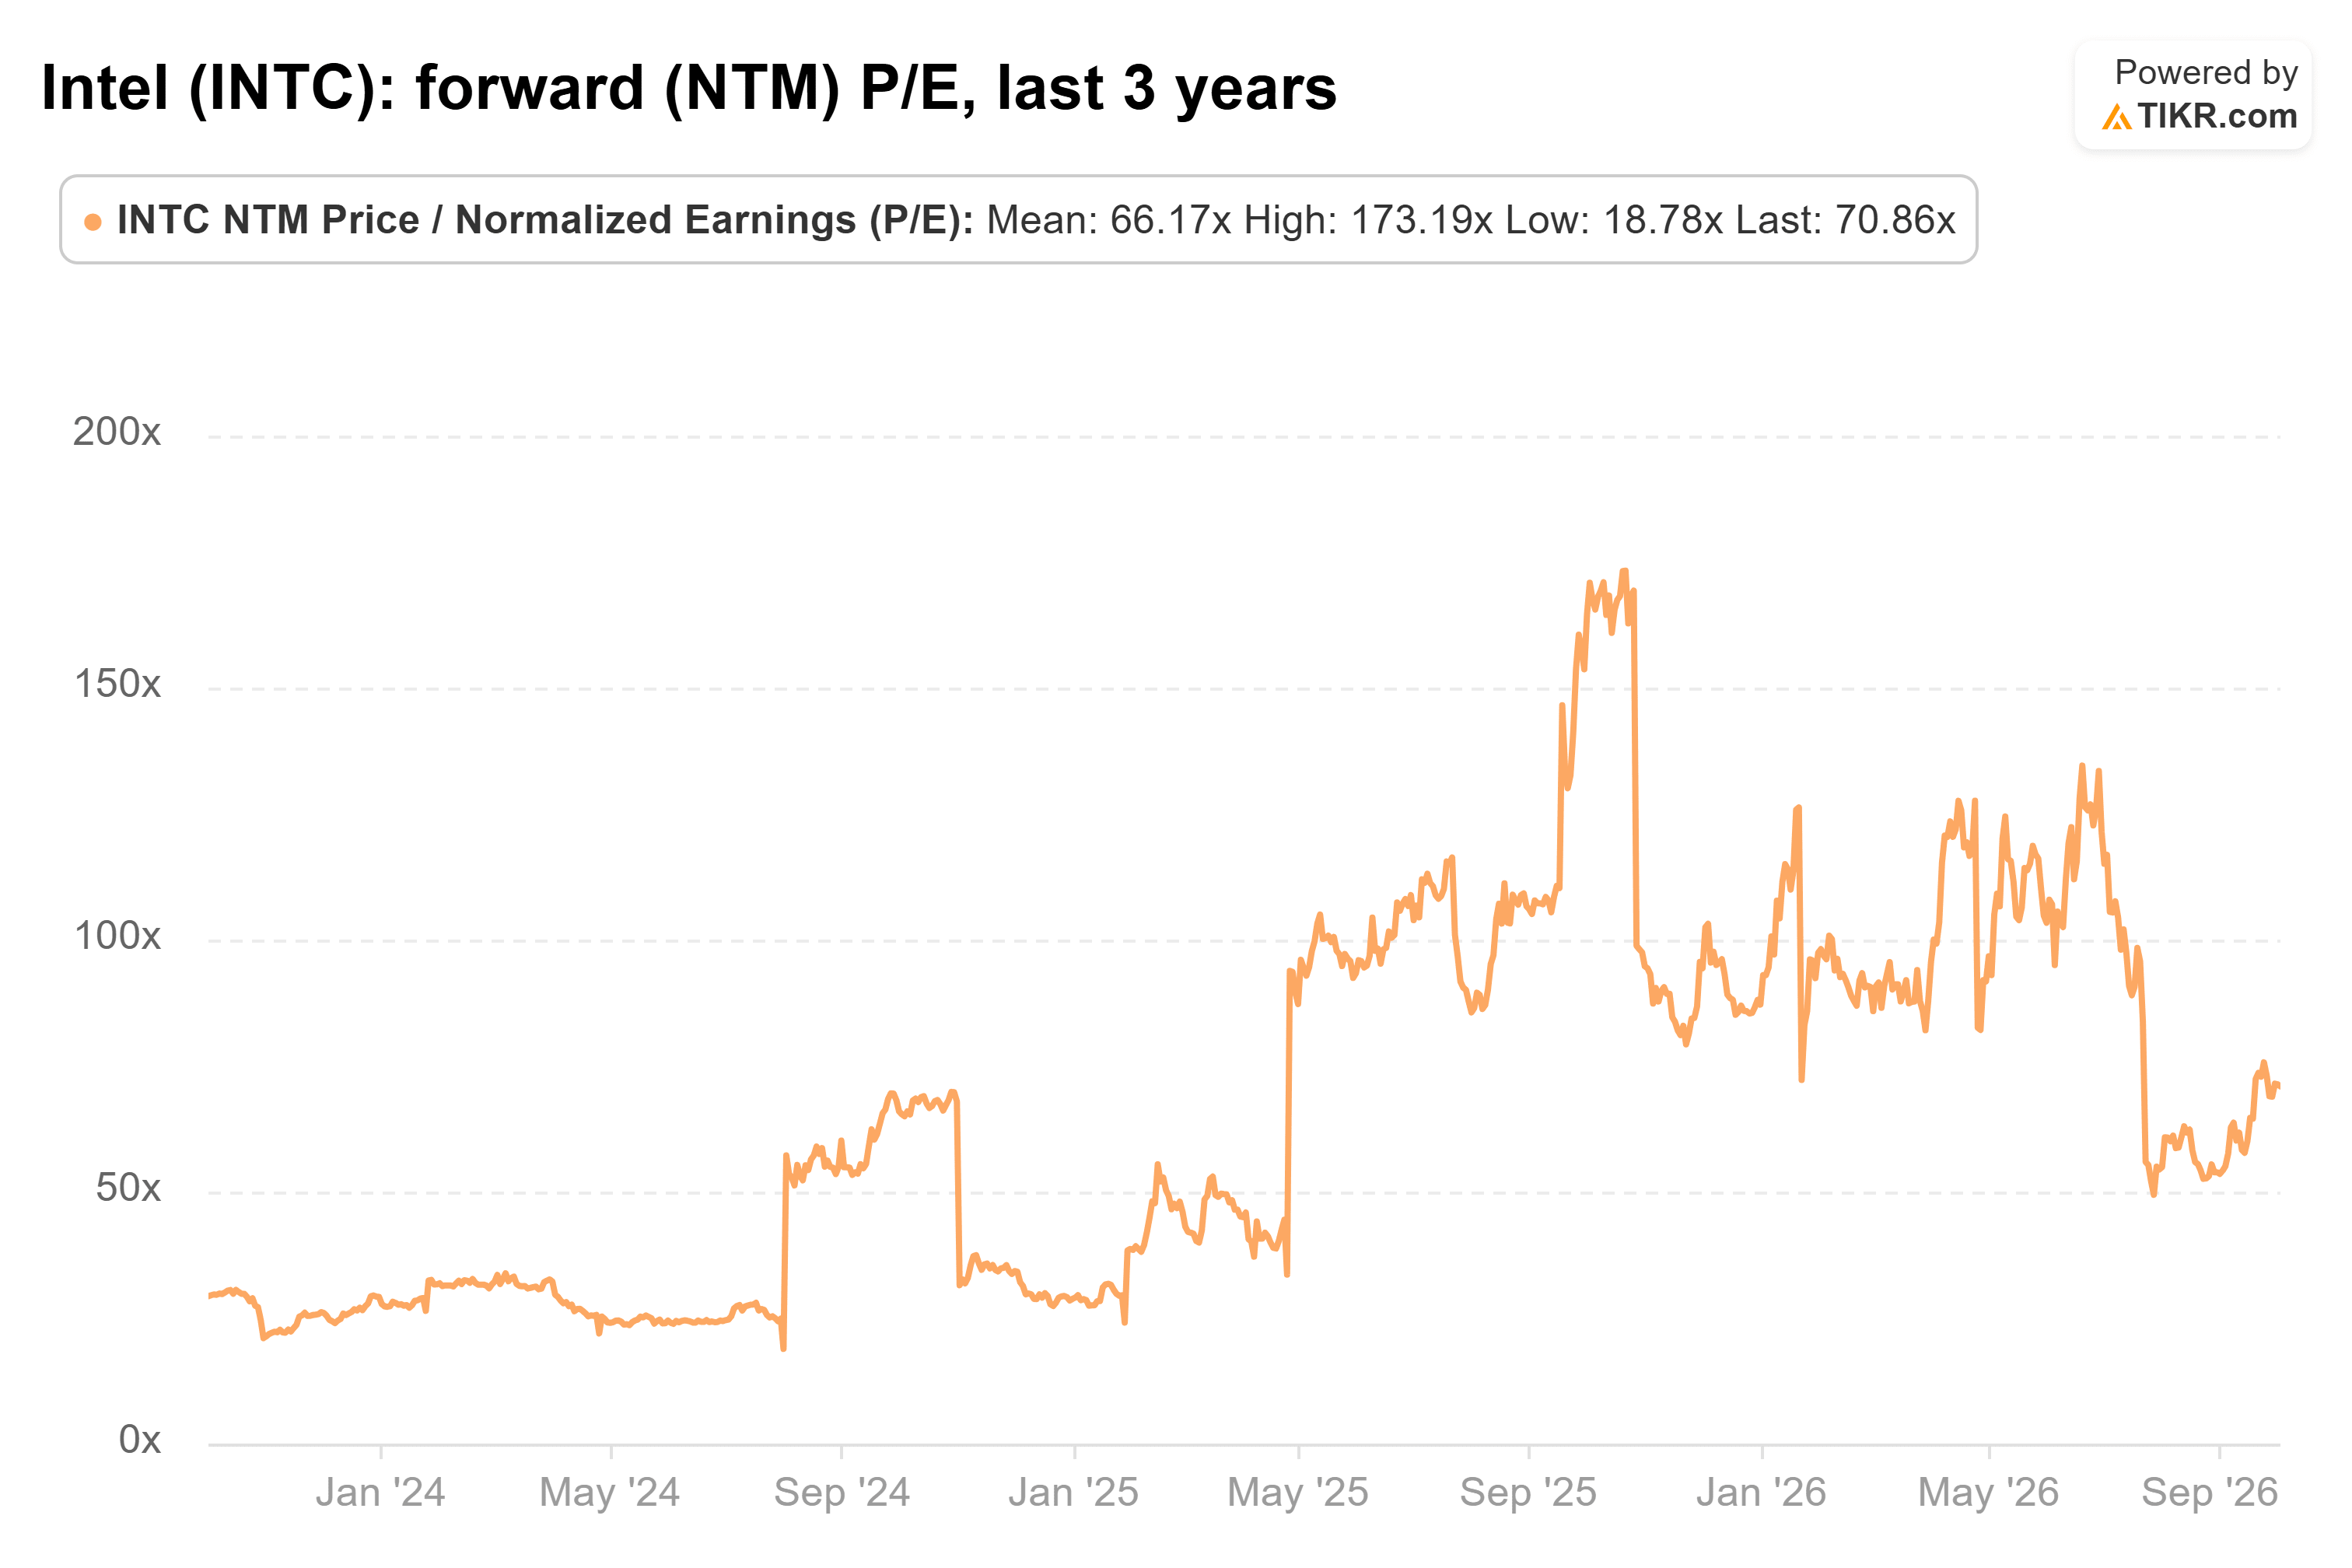
根据 TIKR 的数据,英特尔在新闻发布时的价格甚至更高:10 月 2 日的预期市盈率约为 71 倍。这高于 66 倍的三年平均水平,也是 2024 年 8 月约 19 倍低点的近四倍……
(公平地说,这仍远低于去年 10 月 173 次的峰值。)
分析师预计销售大幅复苏将支持这一点。经过三年平淡的年份后,市场普遍认为到 2028 年收入将攀升至 826 亿美元,增长约 56%……
Terafab 的工厂仍在规划中,因此我预计周末的消息不会对这些估计产生太大影响。风险在于市盈率:美国大客户是支付 71 倍市盈率的主要原因。
核心芯片业务也无济于事。 Susquehanna 周一表示,第三季度英特尔在笔记本电脑和台式机上的 CPU 份额可能继续输给 AMD。
接下来是什么
当然,现在还早。马斯克称这些“只是讨论”,据报道,台积电正在建设自己的工厂。这为英特尔保留其在 Terafab 的地位留下了空间。
即便如此,我认为周一的跌幅是公平的(也许甚至应该更大),这是一个真正的挫折。英特尔的预期市盈率约为 71 倍,假设其代工厂完全赢得了像 Terafab 这样的客户,而台积电的角色使这一光环黯淡了不少。不过,目前还没有签署任何协议,台积电的正式交易或新的 14A 客户将表明这一影响到底有多大。
那么英特尔股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看英特尔的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费享受英特尔的价值
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何