

要点
Alphabet (GOOGL +1.18%) (GOOG +0.73%) 可以说以其互联网搜索和数字广告业务而闻名。它的主导地位是我将 Alphabet 确定为今年年初最值得购买的“七大”股票的主要原因之一。
谷歌云一直是该业务的重要组成部分,但并不是主要吸引力。人工智能 (AI) 正在改变这一现状。
在 Alphabet 第三季度财报电话会议上,首席执行官桑达尔·皮查伊 (Sundar Pichai) 透露,谷歌云收入同比飙升 103%。 “我们的人工智能基础设施和解决方案是云增长的主要驱动力,我们的客户将我们视为领先的提供商,因此需求巨大,”他说。
对于谷歌这样规模的企业来说,这是一个令人印象深刻的数字。这给投资者提出了一个有趣的问题:谷歌云能否成为持有 Alphabet 股票的更大理由?
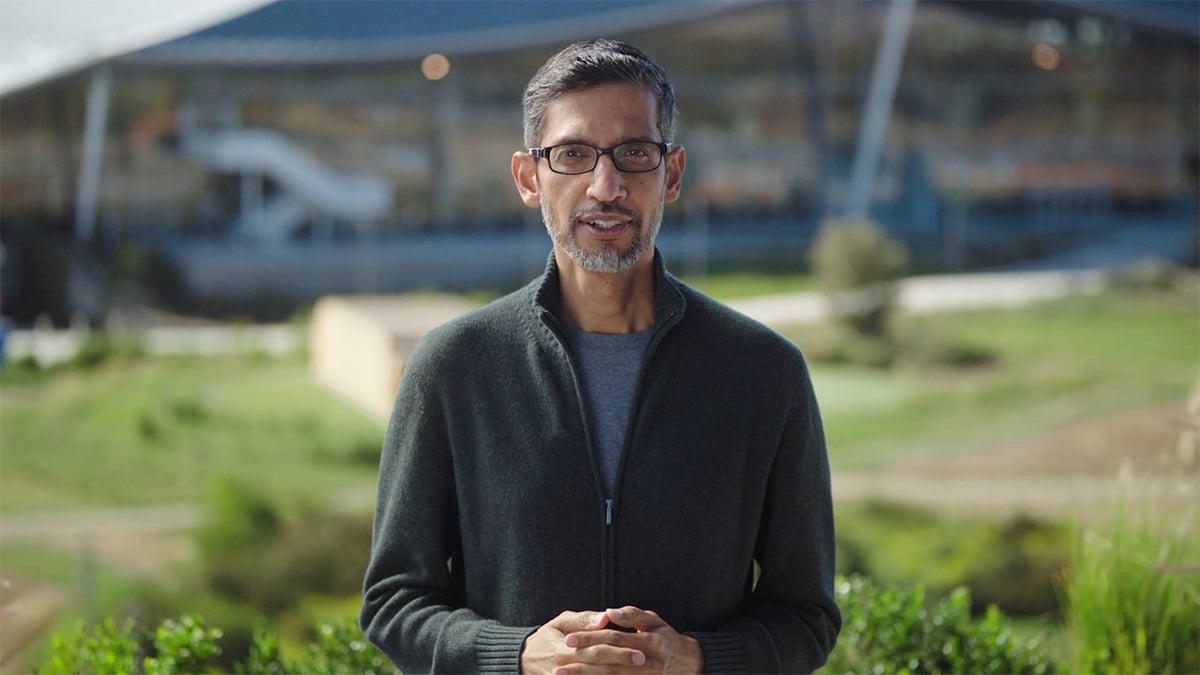
Alphabet 首席执行官桑达尔·皮查伊。图片来源:字母表。
Google Cloud 正在以惊人的速度增长
Alphabet 公布的谷歌云第三季度营收为 307 亿美元,略高于去年同期 152 亿美元的两倍。但收入增长只是故事的一部分。
谷歌云的营业收入增长了两倍多,达到 111 亿美元,营业利润率从 23.7% 扩大到 36.2%。对于历史上利润率比谷歌广告业务低得多的企业来说,这是一个显着的进步。
谷歌受益于其为客户提供从人工智能基础设施到 Gemini 模型等一系列产品的能力。它还设计了自己的张量处理单元(TPU),这是专门为处理要求苛刻的人工智能工作负载而构建的芯片。
这些芯片正在成为谷歌业务中越来越重要的一部分。 Alphabet 表示,TPU 系统销售对第三季度收入增长做出了有意义的贡献,为该公司提供了另一种从人工智能领域巨额投资中获利的方式。
但 Alphabet 的收益报告中还隐藏着一个更有趣的数字。
GOOGL - 字母表
纳斯达克 · 截至 2026 年 11 月 9 日美国东部时间下午 4:00
5610 亿美元的乐观理由
截至第三季度末,谷歌云的积压订单高达 5610 亿美元,这意味着尚未确认的合同收入。这是大量已签订合同的业务,管理层预计在未来 24 个月内将其中 55% 以上的积压订单确认为收入。
对于投资者来说,积压的订单可以让我们了解 Google Cloud 的未来收入。它还表明,该公司最近的增长不仅仅是客户尝试人工智能的结果。企业正在为谷歌的基础设施做出大量的财务承诺。
谷歌还有另一个优势。与许多人工智能基础设施提供商不同,Alphabet 可以通过成熟的、高利润的广告业务来支持其巨额投资。
谷歌服务第三季度收入达 963 亿美元,同比增长 11%。搜索和其他广告收入增长了 12%,进一步证明人工智能并未削弱谷歌的核心业务。
事实上,皮查伊表示,人工智能正在促进搜索活动的增加,查询量同比增长达到五年来的最高水平。
这是一个令人鼓舞的组合:谷歌的传统业务持续增长,而云成为越来越重要的收入和利润来源。
满足人工智能需求的代价
建立足够的计算能力来满足客户的成本并不便宜。 Alphabet 第三季度的资本支出为 514 亿美元,该公司公布的自由现金流为负 91 亿美元。
YCharts 提供的 GOOGL 自由现金流(季度)数据
Alphabet 还依靠第三方计算能力来帮助满足需求。首席财务官阿纳特·阿什肯纳齐 (Anat Ashkenazi) 警告称,这种安排可能会在短期内给谷歌云的运营利润带来压力。这是投资者不应忽视的一点。谷歌云的收入增长非常出色,但该公司必须继续大力投资以兑现其承诺。
积压的订单令人鼓舞,但这并不能保证未来的每一美元收入都会转化为利润。
这对 Alphabet 投资者意味着什么?
该公司在人工智能上投入了大量资金,但这是必要的支出。 Alphabet 的未来在很大程度上取决于其将人工智能融入其产品并提供世界一流云计算服务的能力。
谷歌云发展迅速,产生了可观的运营利润,并积累了大量积压的签约业务。与此同时,谷歌的广告业务继续提供支持其人工智能投资所需的财务实力。
皮查伊的宣布给股东带来了一些值得庆祝的切实成果。谷歌的投资正在以切实的方式获得回报——谷歌云的积压工作表明还有大量业务等待交付。