

自 2025 年初以来,英特尔 ( INTC -28.58% ) 的股价在股市上表现出色,截至撰写本文时已上涨 225%,但 Chipzilla 的投资者在 10 月 29 日发布 2026 年第三季度业绩后受到了巨大冲击。
第二天,英特尔股价暴跌超过 28%。投资者对该公司的指导感到震惊,该指导受到个人电脑(PC)业务表现不佳的影响。然而,仔细研究英特尔的数据和指引就会发现,该股只是暂时喘口气。
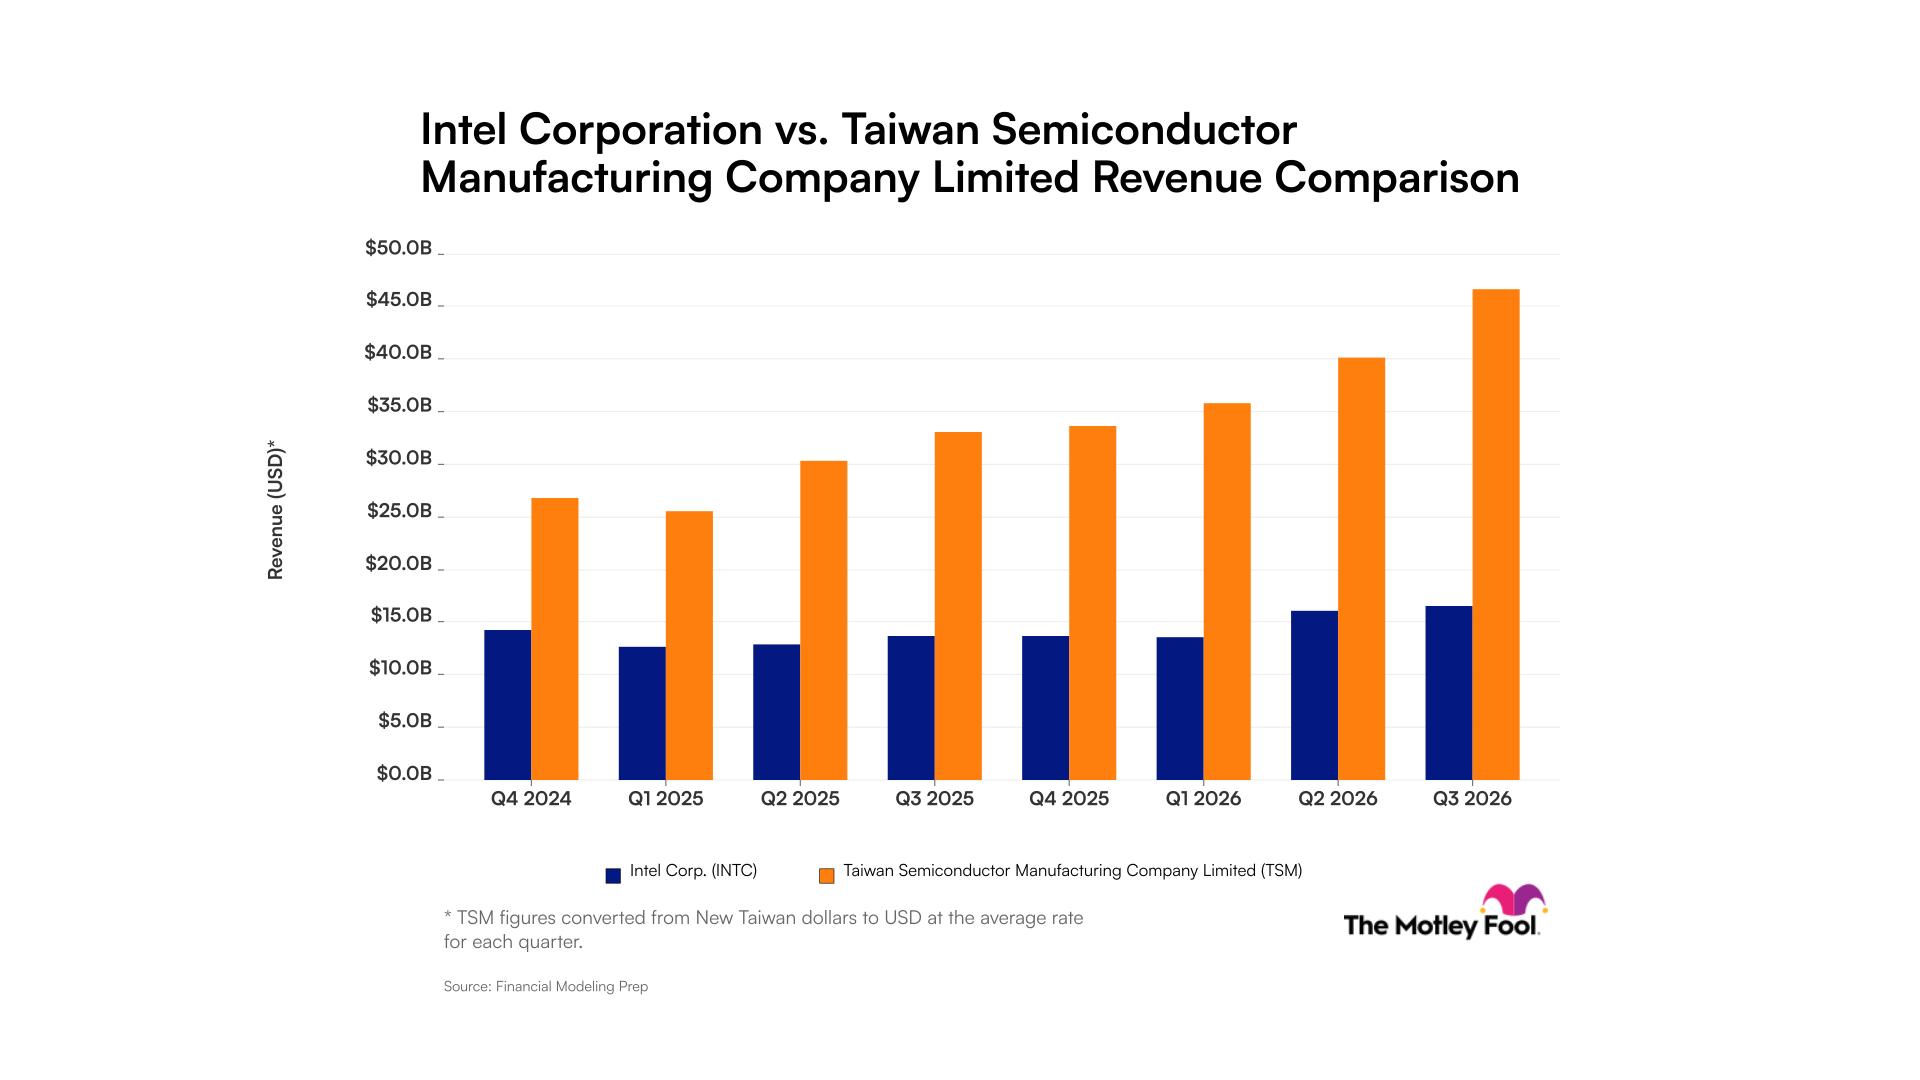
我们来看看这支半导体股能够克服这次挫折并再次飙升的原因。
英特尔PC业务举步维艰,但数据中心业务却腾飞
英特尔第四季度营收同比增长 21% 至 165 亿美元。更好的是,其非 GAAP 每股收益较去年同期猛增 126%,达到 0.52 美元,令人难以置信。华尔街将以调整后每股收益 0.40 美元、营收 165 亿美元达成和解,这表明英特尔的底线业绩远远超出预期。
INTC-- 英特尔
纳斯达克 · 截至 2026 年 10 月 30 日美国东部时间下午 5:00
然而,该公司的指引导致投资者按下了恐慌按钮。该公司预计本季度营收为 15-160 亿美元,调整后每股收益为 0.25 美元。分析师预计每股收益为 0.43 美元,营收为 171 亿美元。因此,很容易理解为什么英特尔股票在其业绩公布后遭受重创。
英特尔前景不佳的主要原因是个人电脑业务。该公司的客户端计算和物理人工智能(AI)业务部门的收入同比下降5%至81亿美元。英特尔管理层在财报电话会议上指出,过去几个月,由于组件成本高昂,IT 预算受到压力,个人电脑市场放缓的速度有所加快。
英特尔指出,预计“当前的环境将持续下去,直到内存可用性和价格开始正常化。”这一声明表明,英特尔的客户端计算业务面临持续压力,尤其是考虑到其预计PC市场将在2027年萎缩10%。不过,英特尔的数据中心业务足以弥补PC的下滑。
其数据中心和人工智能 (DCAI) 部门收入同比增长 78%,达到 73 亿美元,这得益于对其处理数据中心推理和代理人工智能工作负载的服务器中央处理单元 (CPU) 的强劲需求。重要的是,英特尔的服务器 CPU 越来越受到客户的欢迎,甲骨文决定部署其下一代 Diamond Rapids 平台来为其云基础设施提供支持。
与此同时,英特尔的定制人工智能处理器业务也获得了强劲的发展动力。该公司指出,这是其“增长最快的业务部门,在过去三年中增长了两倍,并有望在未来几年内再次增长两倍”。因此,DCAI业务的强劲表现很有可能使英特尔能够抵消PC领域的疲软,直到后者稳定下来。
市场研究公司IDC预计,PC市场将从2028年开始再次开始增长,因此英特尔在这一领域面临的痛苦可能不会持续到明年之后。此外,英特尔指出,预计数据中心客户的需求将更加强劲,并且数据中心芯片市场在 2027 年和 2028 年将保持供应紧张。
这应该有助于英特尔在有利的定价的支持下实现强劲的盈利增长。事实上,尽管个人电脑环境充满挑战,但该公司本季度的盈利预计将再次大幅增长。其第四季度收入指引的中点意味着较去年同期增长 13%,每股收益也大幅增长 67%。
因此,尽管英特尔并未全力以赴,但其盈利增长仍令人印象深刻。一旦 PC 市场从 2028 年开始复苏,看到英特尔的增长进一步加速我不会感到惊讶。
投资者现在正在买入这只成长型股票
如果您想构建一个价值百万美元的投资组合,并想以目前估值有吸引力的价格购买一只顶级成长型股票,那么英特尔似乎是一个理想的选择。这是因为英特尔的预期市盈率为 31 倍,颇具吸引力,考虑到追踪半导体行业的 iShares Semiconductor ETF 的市盈率 (P/E) 为 46,这个价格并不算昂贵。
此外,分析师预计英特尔的盈利增长将继续保持稳健的步伐。
YCharts 对本财年数据的 INTC 每股收益预估
更好的是,英特尔的长期每股收益增长预期高达 75%。
YCharts 提供的 INTC EPS LT 增长预测数据
因此,这只人工智能股票很有可能重新获得魔力。假设英特尔的每股收益到 2028 年达到 3.14 美元(基于 YCharts 的估计),其市盈率是 40 倍;其股价可能会跃升至 126 美元。这比英特尔目前的股价高出 90%,这表明这家遭受重创的芯片制造商可能在短短两年多的时间里几乎翻倍。
因此,英特尔最近的下跌似乎是投资者购买顶级股票的绝佳机会,这可能会让他们变得更加富有。