

Reddit ( RDDT +1.95% ) 的股价在其收益报告发布后连续第二个季度遭受重挫。在发布第二季度报告后,该股盘中下跌 21%,而在发布第三季度业绩后,该股暴跌 29%。
尽管这家社交媒体公司的收入继续快速增长,而且股价也很便宜,但它越来越像一个潜在的价值陷阱。
纽约证券交易所 · 截至 2026 年 2 月 11 日上午 9:40(美国东部时间)
收入猛增,但问题也随之而来
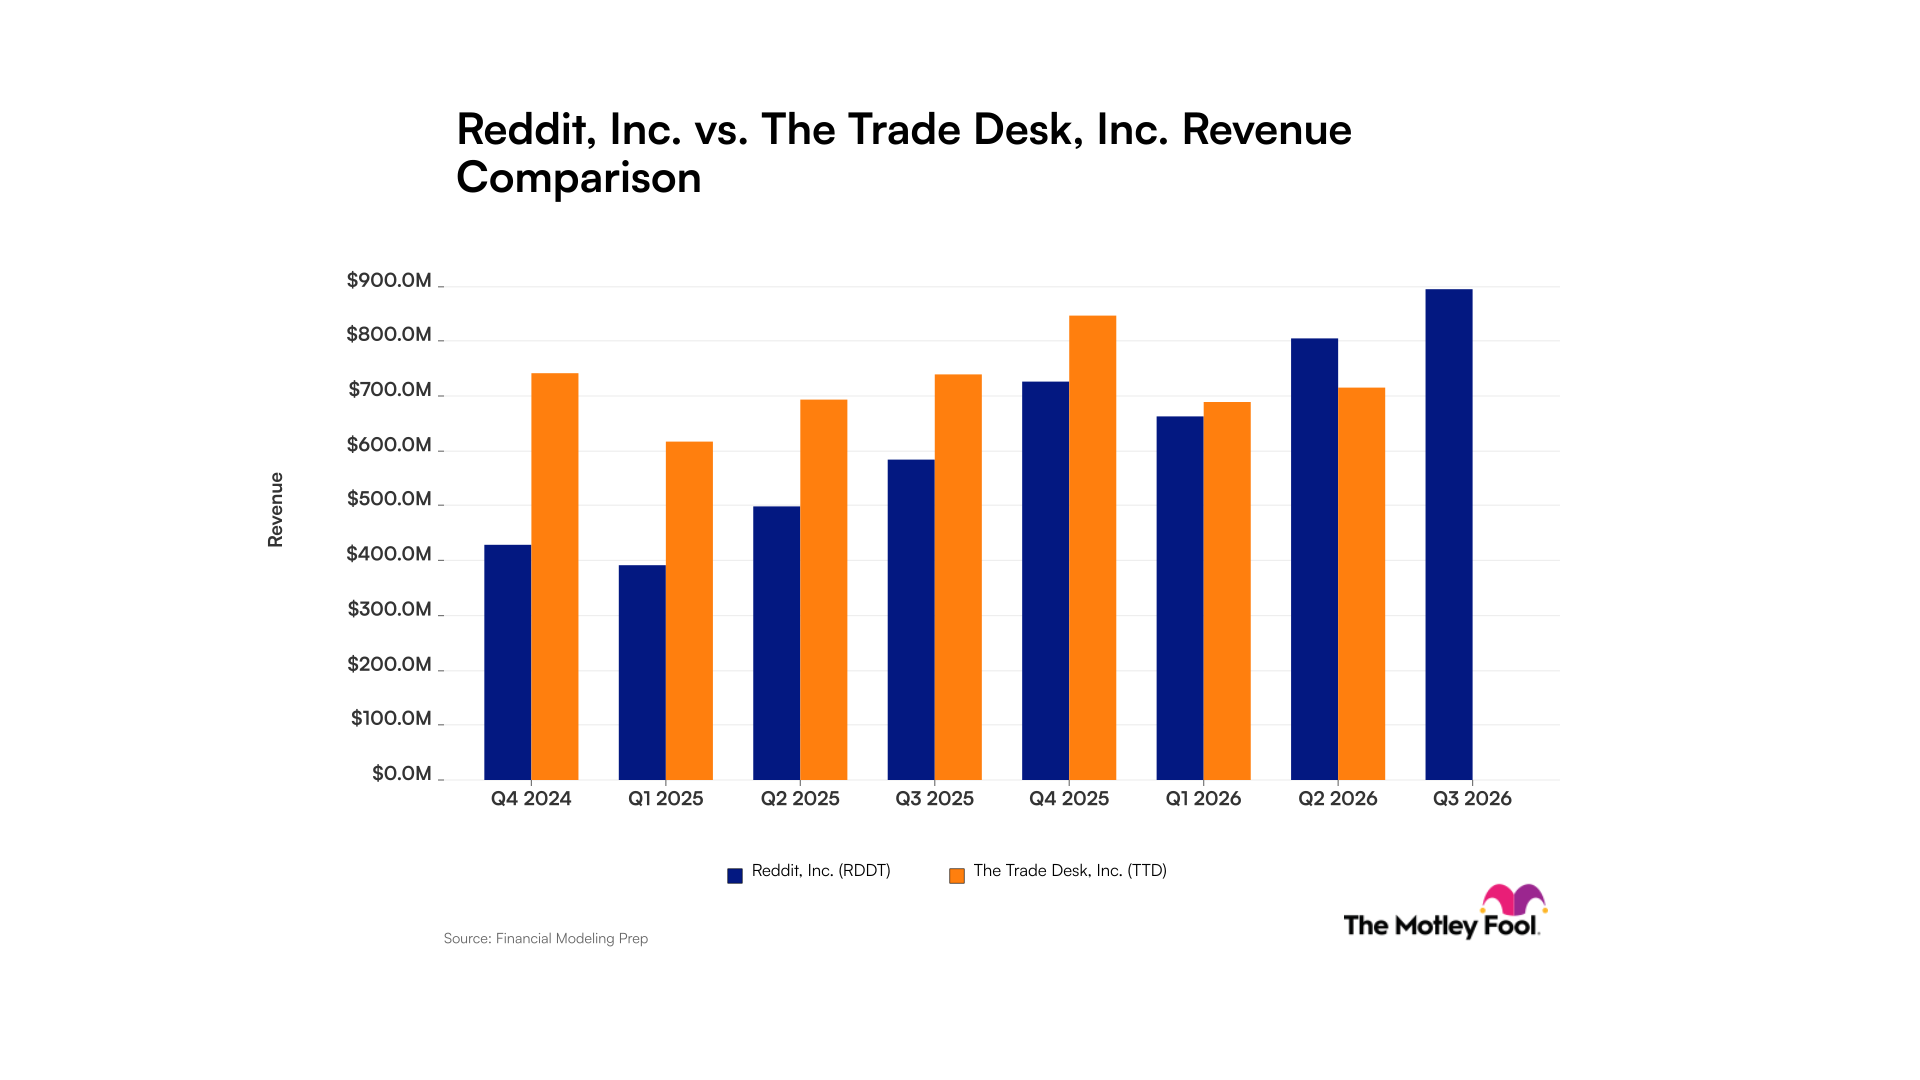
Reddit 的收入一直在快速增长,这种情况在第三季度继续增长,收入同比飙升 53% 至 8.95 亿美元。根据 LSEG 的统计,这一数字轻而易举地超过了分析师一致认为的 8.78 亿美元。
广告收入增长 54%,达到 8.47 亿美元,其他收入(包括数据许可)增长 35%,达到 4800 万美元。美国广告收入增长 51%,国际广告收入增长 68%。增长主要由较低的渠道绩效收入(例如购物应用程序和应用程序安装)带动,而较高的渠道视频收入则增长了一倍以上。
该公司继续向其平台添加新用户,但步伐正在放缓。每日用户增长 12%,达到 1.303 亿,而每周用户增长 16%,达到 5.152 亿。然而,每日用户数量低于分析师预期的 1.337 亿用户。与此同时,更有价值的美国日常用户数量下降了 2%,至 5070 万,未达到分析师预期的 5350 万。
用户增长是 Reddit 股价暴跌的重要原因之一,而 Alphabet 的谷歌搜索引擎也是其背后的重要原因之一。首席执行官史蒂夫·霍夫曼表示,Alphabet“与互联网其他部分的关系已经发生了转变”,因为人工智能概述和人工智能模式将链接推向搜索页面,并导致网站流量减少。他还认为 Reddit 的“机器翻译”内容排名也较低。”Reddit 使用机器学习将帖子翻译成其他语言。
鉴于这种转变,Reddit 10 月份平均每周推荐量减少了 100 万。该公司表示,如果这种趋势持续下去,第四季度的日活跃用户可能会下降两位数。作为回应,该公司计划要求所有用户创建帐户才能访问其平台。目前,其约80%的收入来自登录用户。
虽然流量正在成为一个问题,但该公司在利用其当前用户群货币化方面一直做得很好。全球每用户平均收入 (ARPU) 增长 36% 至 6.87 美元,而美国 ARPU 飙升 53% 至 13.82 美元。 Reddit 一直在投资机器学习和自动化广告工具,以改善广告活动并提高广告效果。
从盈利能力来看,调整后的息税折旧摊销前利润 (EBITDA) 从一年前的 1.66 亿美元飙升至 4.02 亿美元。与此同时,每股收益 (EPS) 飙升 75% 至 1.40 美元,高于预期的 1.35 美元。
展望未来,该公司预计第四季度收入将在 10 亿美元至 10.3 亿美元之间,增长 38%。其预计调整后 EBITDA 在 4.8 亿至 5.1 亿美元之间,而一年前调整后 EBITDA 为 3.27 亿美元。
投资者应该逢低买入吗?
Reddit 在增加收入、用户、ARPU 和利润方面做得非常出色。然而,谷歌搜索的转变带来了一个真正的潜在问题,而人工智能代理的崛起只会加剧这个问题。谷歌搜索是 Reddit 的主要有机客户获取方式,如果没有它,随着时间的推移,它吸引新用户的能力就会变得更加困难。与此同时,当人工智能代理从 Reddit 获取内容(例如产品推荐)时,用户永远不会访问该网站,从而损失了公司的潜在广告收入。
RDDT 市盈率(远期 1 年)数据由 YCharts 提供
整个互联网格局正在不断发展,对 Reddit 等网络公司的最终影响在很大程度上仍不得而知,但很可能不是积极的。因此,尽管考虑到目前的增长,该股的预期市盈率低于 2027 年分析师预测的 9.5 倍,看起来极其便宜,但它很可能成为一个价值陷阱。