
比尔·盖茨于 2000 年初将微软 ( MSFT -0.05% ) 的控制权移交给了史蒂夫·鲍尔默。盖茨将软件业务打造成全球市值最大的公司,这也许得益于互联网股票的热情。
可以肯定的是,鲍尔默接手公司时处境岌岌可危。不仅科技股估值极度泡沫,而且微软还在应对反垄断诉讼。随着互联网泡沫的破灭,该公司股价下跌了 70% 以上,但鲍尔默再也没有恢复到公司的历史高点。
2008年的金融危机再次对该股造成了打击。尽管在 2010 年代初随着市场的其他部分有所复苏,微软的股价从鲍尔默接任时到他离开时仍下跌了 32% 以上。
他的继任者、现任微软首席执行官萨蒂亚·纳德拉 (Satya Nadella) 取得了更大的成功。自他接手以来,该股已上涨逾14倍,为股东带来超过23%的年化回报。
纳德拉已将 Microsoft 转变为跨企业软件和 Azure 云平台的云计算业务。在人工智能投资的推动下,后者目前正在推动整体显着增长。微软正在投入巨资以满足需求,一些投资者可能想知道,在经历了如此巨大的上涨之后,它的价值是否还能继续以每年 20% 左右的速度增长。
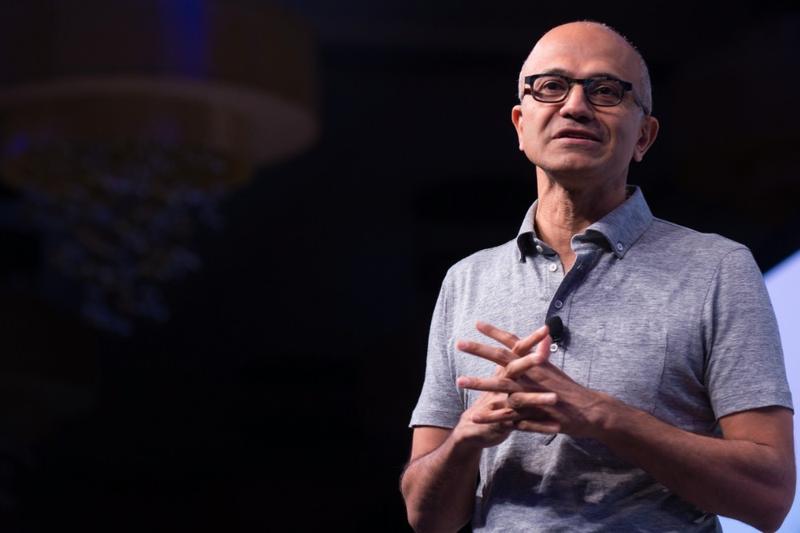
微软首席执行官萨蒂亚·纳德拉。图片来源:微软公司
微软股价能否继续上涨?
自10月份股价见顶以来,微软的股价在过去一年里一直承受压力。尽管该股已从一度跌幅 35% 的跌幅中基本恢复,但其股价仍比历史高点低约 5%。股价下跌是由于对人工智能(AI)的担忧。
人工智能可能会以两种方式影响微软。首先,其以 Microsoft 365 套件为基础的企业软件业务可能会受到人工智能的干扰。许多人认为,人工智能开发的软件可能会取代现有软件解决方案的大部分功能和需求。第二种方式是微软花费数千亿美元建设人工智能数据中心,导致其自由现金流下降。
第一种情况不太可能对微软的软件业务产生真正的影响。微软的套件是工作场所标准。放弃它的企业将面临巨大的转换成本和互操作性挑战,而这些挑战可能不值得在软件本身上节省任何成本。
纳斯达克股票代码:微软金融时报
第二个挑战更为真实,但风险可能被夸大了。由于与多个客户签订了长期合同,微软正在投资人工智能计算能力,投资回报率高度可预测。截至上季度末,微软 Azure 及其软件业务的合同收入为 6780 亿美元。
微软在计算上花费过多的风险不太可能成为现实,特别是考虑到微软将 Azure 计算能力用于自己的人工智能开发。管理层承诺维持正的自由现金流,进一步降低风险。
从长远来看,微软应该成为开发人员使用的计算和企业使用的软件的人工智能支出增加的净受益者。这应该会导致盈利持续增长,围绕 20% 的目标增长率。如果微软维持其市盈率,该股将以同样的速度上涨。这虽然不如纳德拉上任前 12 年那么快,但也足以使其成为一笔巨大的投资。