

要点
随着市场连续第四次实现两位数涨幅,接近年底,标准普尔 500 指数在过去一个月实际上是下跌的。人们担心人工智能(AI)支出飙升、利率上升可能导致经济放缓,而持续不断的通货膨胀可能会让更多消费者望而却步。
所有经济体和市场都会经历周期,这就是为什么拥有长期投资心态如此重要。试图把握市场时机可能会导致时机不佳和损失,而一项又一项的研究表明,推动财富创造的是市场时机,而不是时机。
这里有五只具有良好长期前景的股票,我相信如果你在未来 10 年坚持下去,它们可以创造惊人的财富。
1. 目标
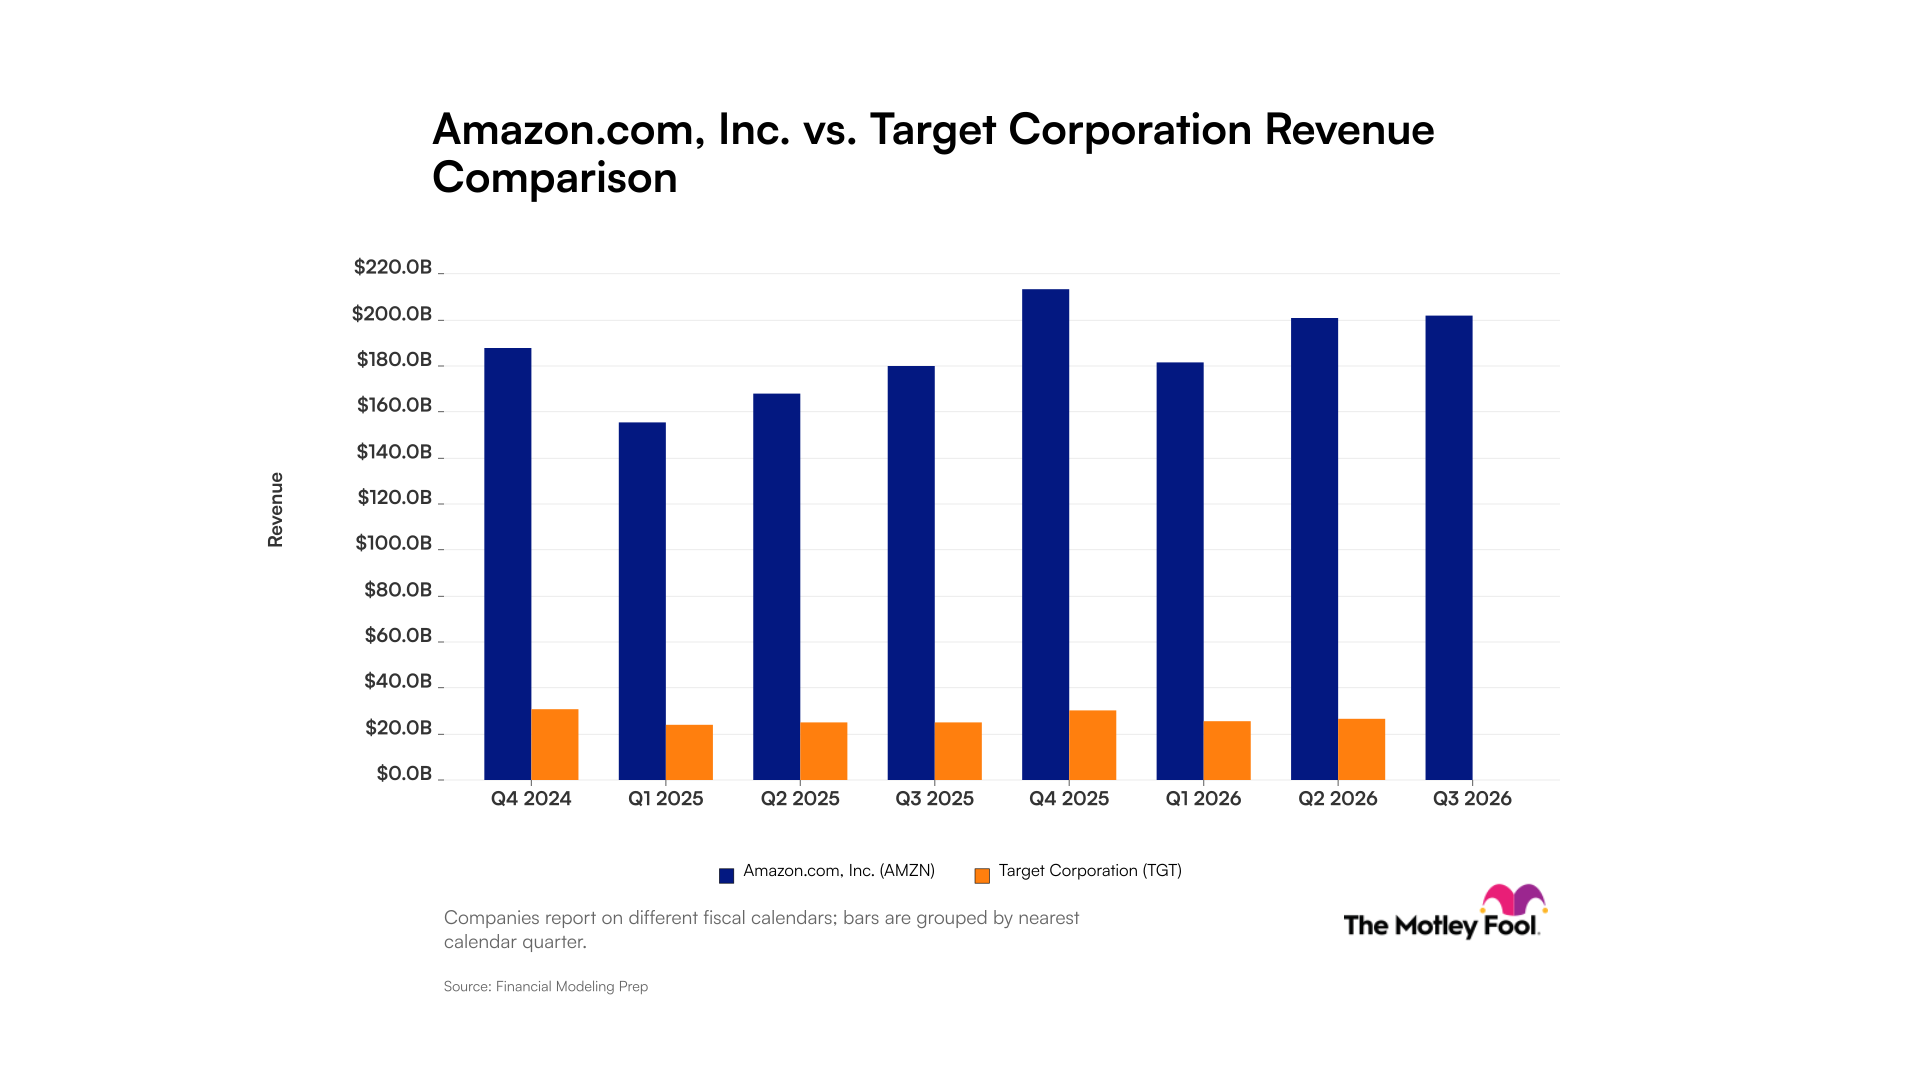
我争论了将哪家大型零售商列入这份名单,因为 Costco Wholesale、Walmart 和 Target (TGT -2.51%) 都为投资者提供了价值。然而,前两只股票目前相当昂贵,这就是为什么 Target 的预期市盈率为 16 倍,看起来现在很值得买入。
TGT-目标
纽约证券交易所 · 截至美国东部时间 26 年 3 月 11 日下午 4:00
塔吉特在过去几年经历了很多事情,这体现在可比销售额和利润的下降。 Target 股价仍较高位低 42%,但今年已卷土重来,上涨 58%。
市场正在庆祝该公司今年的胜利,包括 2026 财年第二季度(截至 8 月 1 日)可比销售额增长 3.8%,每股收益从去年的 2.05 美元上涨到 4.11 美元。
我相信塔吉特能够恢复并继续做更大更好的事情。它比沃尔玛小得多,而且只总部位于美国,这提供了充足的扩张机会,而且它之前也面临过类似的挑战并反弹。它在电子商务采用方面远远领先于 Costco 和沃尔玛,并且很可能会采用新技术。
最后,它是股息王,过去54年一直提高股息,这是你可以依赖的被动收入。
2. 荷兰兄弟
Dutch Bros ( BROS -0.66% ) 是一家正在迅速扩张的小型连锁咖啡店。顾客喜欢其独特的定制饮料,偏向冷饮和甜味,这与标准连锁咖啡店不同。其产品组合主要包括得来速店,专注于快速、友好的客户服务,这对当今的消费者来说很重要。
BROS-- 荷兰兄弟
在新店和同店销售额增加的支持下,该公司始终表现出强劲的增长势头。第二季度总收入同比增长32%,同店销售额增长5.8%。它的利润也很高,并且随着公司规模的扩大,利润也在不断增加。
截至第二季度末,Dutch Bros 拥有 1,225 家门店,但计划到 2029 年将数量增加近一倍。它看到了 7,000 家门店的长期机遇,并可能在 10 年内实现这一目标。
3. 自由市场
MercadoLibre ( MELI -0.87% ) 拥有双重生态系统,包括拉丁美洲最大的电子商务平台和最大且增长最快的金融应用程序之一。它在生态系统方面具有主要优势,可以让客户更多地参与该平台。
该公司始终保持高增长,第二季度销售额同比增长50%,创近四年来最高水平。整个平台势头强劲,商品总量增长了 44%,每位买家的购买量增长了 14%(尽管活跃买家增长了 26%),总支付量增长了 56%。
MELI - 自由市场
纳斯达克 · 截至 2026 年 11 月 3 日美国东部时间下午 4:00
管理层认为它有很多杠杆可以拉动以实现更高的增长,并且它不断推出改进和新功能。它有一个名为 Meli+ 的会员计划,其中包括流媒体订阅,并且最近降低了其最大市场巴西的免费送货门槛,这导致了该市场的加速增长。
MercadoLibre 股票今年下跌了 19%,原因是利润下降,该公司表示,利润下降是投资未来增长所必需的,看起来是一只值得逢低买入的股票。
4. e.l.f.美丽
e.l.f. Beauty(ELF +0.74%)是一家年轻的大众化妆品和护肤品公司,已跃居行业顶端。该品牌代表着眼睛、嘴唇、脸部,正在展现出惊人的增长势头,并不断推出新产品和系列,吸引了其核心客户群——热爱乐趣、具有环保意识的消费者。
最近,该公司还通过收购 Rhode 进入了奢侈品市场,这是该公司可以采取哪些措施来实现更高增长的一个重要标志。
2027财年第一季度(截至6月30日)销售额同比增长36%。 e.l.f.注重价值,长期以来其所有产品定价为 1 美元。此后,该公司提高了价格以抵消更高的成本,但由于通货膨胀使花钱变得更加困难,它仍然吸引着美容消费者。
该公司去年受到关税上涨的打击,但后来吸收了影响,利润率正在改善;第一季度毛利率为83%,比去年同期高14个百分点。
e.l.f.该股较高点下跌了 49%,但今年迄今已上涨 47%,现在是追赶上涨势头的好时机。
5. 开启
On Holding ( ONON +2.76% ) 是运动服装行业的新来者,它正在迅速占领市场份额,成为其富裕客户群的首选鞋子。
尽管经济充满挑战,这家瑞士公司仍在快速增长,并在全球范围内扩大业务。尽管 Nike 和 Lululemon Athletica 等竞争对手处境艰难,但 On 却实现了强劲的增长和利润。
第二季度销售额同比增长 22%(汇率中性),毛利率从 61.5% 提高至 65.4%。这是因为该公司的高端定位使其能够收取更高的价格,并且更多的客户愿意支付全价。
市场喜欢其最近的投资者日更新,管理层表示预计到 2029 年将实现高双位数增长,毛利率至少为 65%。
该股今年迄今已下跌 27%,但其明年市盈率为 16 倍,现在是买入的好时机。