
自从沃伦·巴菲特围绕保险公司所有权创建伯克希尔·哈撒韦公司以来,许多人都试图效仿他的做法。传统保险股通过将保费投资于债券等固定收益工具来获利,而巴菲特的方法则不同,它需要投资股票的流通量,以产生卓越的长期回报。
投资者比尔·阿克曼(Bill Ackman)通过霍华德休斯控股公司(Howard Hughes Holdings,HHH +2.37%)(简称HHH),是最新一位试图效仿这一策略的华尔街巨头。不仅如此,阿克曼似乎还打算模仿另一家著名投资控股公司的做法。
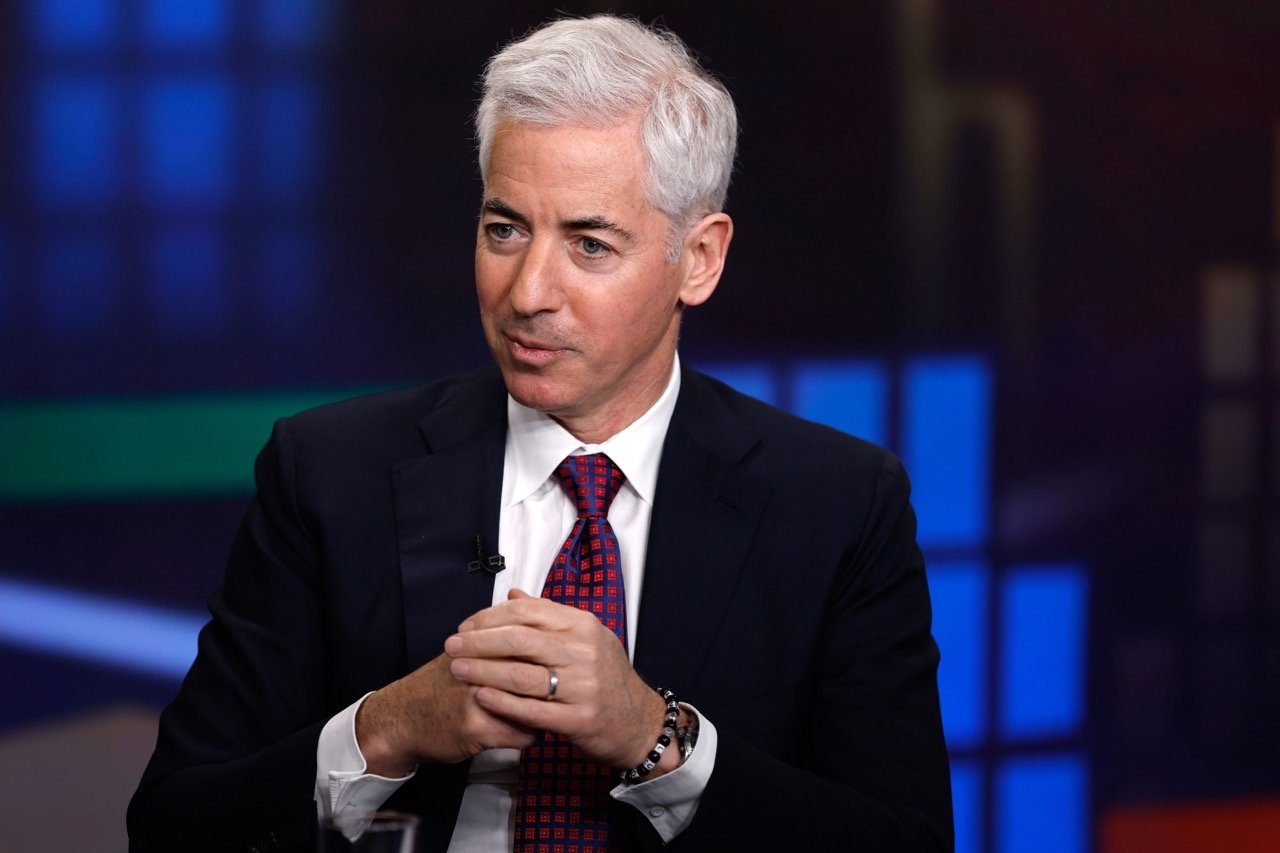
潘兴广场资本管理公司首席执行官比尔·阿克曼。图片来源:盖蒂图片社。
阿克曼、霍华德休斯和 Vantage 交易
霍华德休斯控股公司成立于 2010 年,当时破产的 General Growth Properties 剥离了其房地产开发业务。该公司以拉斯维加斯郊外的萨默林 (Summerlin) 等总体规划社区开发项目而闻名,自比尔·阿克曼 (Bill Ackman) 于 2010 年代末开始参与以来,该公司已慢慢转移其重点。首先,在 2024 年将非核心房地产和其他资产剥离为 Seaport Entertainment。
HHH - 霍华德休斯
纽约证券交易所 · 截至 2026 年 10 月 15 日美国东部时间下午 4:00
随后,2025 年,Pershing Square 又向 HHH 投资了 9 亿美元,将该基金的持股比例提高到 47%。阿克曼仍在缓慢地工作,直到最近才透露了他对总体规划社区公司的“总体规划”。在最近接受彭博社采访时,阿克曼讨论了将 HHH 转型为伯克希尔风格的保险控股公司和类似于 Brookfield 和 Blackstone 的资产管理公司的计划。
首先,HHH 以 21 亿美元的价格收购了 Vantage,这是伯克希尔哈撒韦式的举动。 Vantage 约 18 亿美元的账面价值占了这一估值的大部分。除了收购 Vantage 的价格外,Howard Hughes Holdings 还计划在未来五年内将其超额自由现金流中的 25 亿至 30 亿美元投资到保险部门。 HHH 的目标是将 Vantage 的大部分过剩资金投资于股票。阿克曼的潘兴广场还将免费管理 Vantage 的投资组合。
其次,除了巴菲特的保险策略外,阿克曼还寻求通过接受第三方投资者并向他们收取类似于布鲁克菲尔德和黑石对其各自房地产投资管理子公司收取的管理费来提高霍华德休斯的房地产投资回报。
霍华德休斯控股公司值得买入吗?
在阿克曼发表“伯克希尔和布鲁克菲尔德”言论期间,霍华德休斯控股公司的股价飙升,但此后又回落至每股 60 多美元的高位,约为每股 66.95 美元的账面价值。然而,尽管该股在这个价格水平上的下跌空间可能很小,但请记住,只有时间才能证明阿克曼的宏伟计划是否成功。
首先,需要数年甚至数十年的时间才能确定该领域的成功。一些采取伯克希尔风格的保险公司,比如马克尔集团,在数十年的时间里跑赢了市场。其他公司,例如绿光资本(Greenlight Capital),则让投资者蒙受了损失。
事实上,绿光资本(Greenlight Capital)拥有由对冲基金亿万富翁戴维·艾因霍恩(David Einhorn)管理的过剩资金,这听起来与阿克曼为霍华德·休斯控股公司(Howard Hughes Holdings)准备的非常相似。这并不是说类似的结果一定会发生,但在仅仅投资头条新闻之前,请考虑一下这一点。
相反,可以考虑等到围绕阿克曼计划的一些兴奋情绪平息下来。过去,霍华德休斯控股公司的股价远低于账面价值,类似的情况可能在短期内再次出现。