
@VincenzoSantori--1500100,来自 pixabay,通过 Canva; @yangwenshuang 来自 Getty Images 通过 Canva 签名
要点
自推出 Muse 以来,Meta Platforms(纳斯达克股票代码:META)的市值已增加了数千亿美元,但涨势的速度超出了华尔街的盈利预测。
在 9 月 22 日的《化合物与朋友》节目中,乔什·布朗 (Josh Brown) 表示,Meta 的市值在三周内增加了 4000 亿至 4500 亿美元,股价从 9 月初的约 578 美元攀升至约 740 至 750 美元。据 24/7 Wall St. 报道,截至 9 月 25 日,Meta 较上个月上涨 32%,随后股价回落 4%。
这一举措的规模给投资者提出了一个关键问题:Muse 的上涨在多大程度上反映了更高的盈利预期,有多少来自于投资者愿意为这些盈利支付更高的价格?
Muse 已经改变了投资者愿意为 Meta 支付的费用
迈克尔·巴特尼克 (Michael Batnick) 在 9 月 22 日的《化合物与朋友》节目中捕捉到了估值争论,他说:“我们基本上是说,这款产品比人们愿意支付的收入倍数高出 20%。”
巴特尼克指的是一位未透露姓名的分析师,他对 Meta 的估值从 20 倍市盈率调整为 25 倍。从数学上讲,这相当于增加了 25%,尽管巴特尼克将这一变化描述为“20% 的增长”。
Rich Greenfield 在 CNBC 的 Squawk Pod 上对 Meta 的估值也提出了类似的观点,称在最近情绪发生转变之前,Meta 一直“在估值方面受到惩罚”。
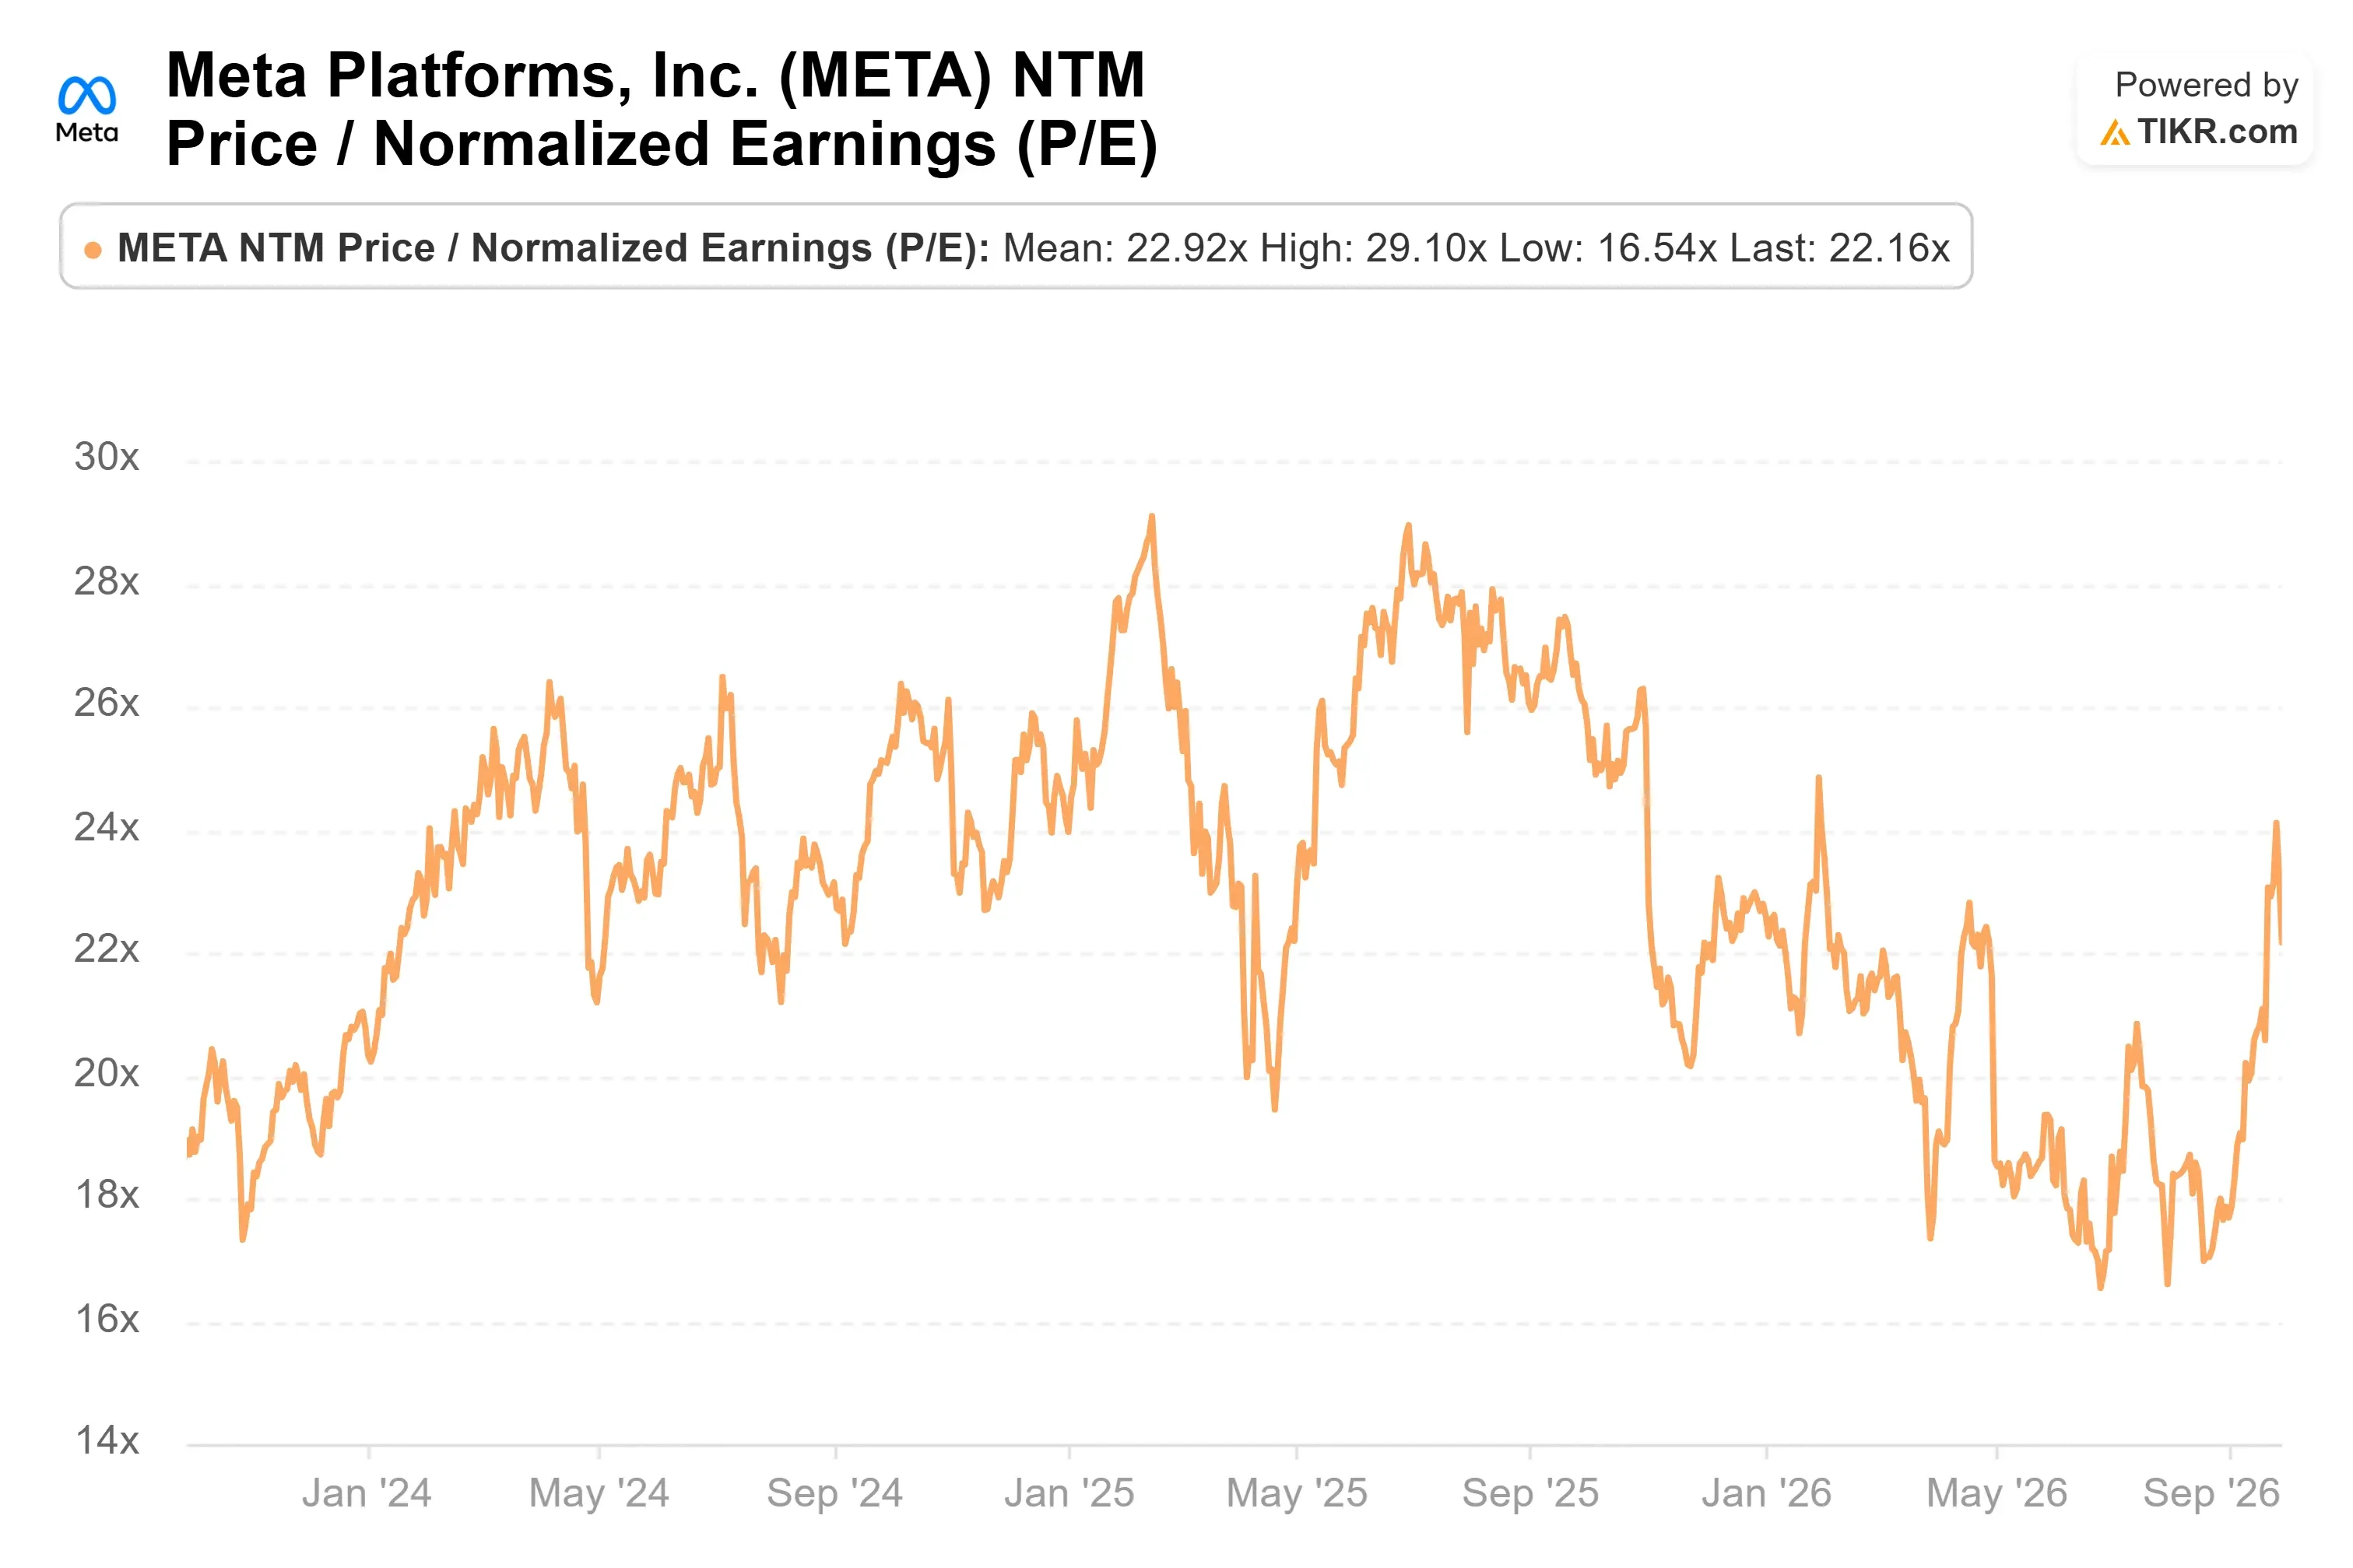
TIKR 的估值数据显示了这种变化的速度有多快。
Meta 的 NTM 标准化市盈率已从 2026 年低点的约 17 倍反弹至目前的约 22 倍。这仍然接近大约 23 倍的三年平均水平,因此与近期历史相比,Meta 的交易价格并不算极端。
相反,投资者迅速消除了几个月前才存在的估值折扣。在该产品有足够时间影响这些收益之前,Muse 已经改变了投资者愿意为 Meta 未来收益支付的价格。
现在 Meta 的盈利预期必须赶上
下一个考验是华尔街的盈利预测是否会跟随股价走高。
TIKR 一致估计 2026 年 9 月季度的正常化每股收益约为 6.74 美元,12 月的正常化每股收益约为 8.34 美元,图表所示随后几个季度的正常化每股收益约为 8.53 美元、8.69 美元和 8.70 美元。
这些预测并没有影响 Meta 的股价或估值倍数。
这种差距并不一定意味着反弹已经走得太远。当华尔街评估新产品的采用率、定价、收入潜力和利润时,分析师的估计可能会滞后。如果 Muse 成为一个有意义的收入来源,每股收益预期仍可能走高。
但顺序很重要。投资者已经重新评级 Meta。现在,盈利修正需要表明 Muse 是否能够支持重新评级。
Meta 正在将 Muse 转变为一项业务
除了最初的 Muse 发布之外,Meta 已经开始将该技术商业化。
9 月 28 日,Meta 宣布推出 Meta Enterprise Platform,马克·扎克伯格称其为公司的“下一个主要支柱”。 Meta表示,该平台最初将为企业和开发者带来Muse、Meta Business Agent、Muse API、Muse Code等技术。
Meta 还聘请 MongoDB 首席执行官 Chirantan “CJ” Desai 担任首席企业平台官,直接向扎克伯格汇报。 TIKR 此前曾报道过 Meta 聘用 Desai,他将领导该公司的新企业运营。
此举为 Meta 的人工智能技术货币化提供了更清晰的途径。 Meta 不再仅仅依赖于消费者的采用,而是围绕 Muse 背后的相同人工智能堆栈构建企业业务。
Meta 的 AI 推送附带现金流测试
Muse 机会的另一面是构建其背后的人工智能基础设施的成本。
TIKR 数据显示,Meta 在 2025 年 9 月季度产生了 106.3 亿美元的自由现金流,12 月产生了 140.8 亿美元,2026 年 3 月产生了 123.9 亿美元,之后在 6 月季度自由现金流降至 7.84 亿美元。
这种下降是随着 Meta 的人工智能支出加速而出现的。 24/7 Wall St. 援引扎克伯格 2026 年资本支出计划为 1300 亿至 1450 亿美元,加大了 Meta 的人工智能投资最终产生回报的压力。
图表中显示的 TIKR 共识估计要求自由现金流在预测期内变为负值。 Meta 最终需要将其人工智能投资转化为收益和现金生成,而不仅仅是更高的估值倍数。
META 投资者接下来应该关注什么
Muse 改变 Meta 估值的速度比改变华尔街盈利预测的速度还要快。
Meta 的 NTM 标准化市盈率约为 22 倍,接近其三年平均市盈率(约 23 倍)。显着的变化是投资者对该股从 2026 年低点重新评级的速度有多快。
Meta Enterprise Platform 为该公司提供了一条将 Muse 及其更广泛的人工智能堆栈转变为商业业务的途径。但在重新评级之后,投资者需要的下一个证据应该来自财务状况。
如果 Muse 推动分析师提高 Meta 的收入和每股收益预测,那么近期的倍数扩张将获得更强劲的基本面支撑。如果在估值攀升的同时预估基本保持不变,投资者今天将越来越多地为华尔街尚未纳入其模型的利润付出代价。
对于 Meta 投资者来说,每股收益预估修正现在是衡量 Muse 是否能够增长到市场已经开始给出的估值的最清晰记分牌。
那么 Meta 股票的实际价值是多少?
TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,看看 Meta 的价值是多少。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费的元值
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何