
@jittawit21 来自 jittawit21 通过 Canva; @3alexd 来自 Getty Images 通过 Canva 签名
要点
Cloudflare ( NYSE: NET ) 首席执行官 Matthew Prince 表示,如果目前的趋势继续下去,自动化互联网流量可能会在五年内达到人类流量的 1,000 倍。
这一预测发布之际,投资者质疑激增的人工智能流量能否真正转化为互联网基础设施公司的收入。据 24/7 Wall St. 报道,花旗最近提出了对 Fastly(纽约证券交易所股票代码:FSLY)的担忧,认为轻量级 AI 请求在其基于使用的模型下可能会产生相对较少的计费千兆字节。
普林斯认为潜在的交通变化可能会变得更大。在 9 月 26 日接受 Decoder 采访时,他表示,“五年后,我们认为自动化流量将是人类在线流量的一千倍。”
普林斯对这一预测提出了一个重要的警告,承认他之前的预测是错误的。他最初预计自动化交通流量将在 2027 年下半年超过人类交通流量,然后将该估计推迟到 2027 年上半年。据 Prince 称,这种交叉最终发生在 5 月份。
对于 Cloudflare 投资者来说,问题是机器活动的增加是否可以成为有意义的商业机会。
为什么 Cloudflare 可能处于机器人流量繁荣之中
Prince 在 Decoder 上表示,Cloudflare 占据了“超过 20% 的网络”的份额。 Cloudflare 单独表示,超过 20% 的网络位于其全球网络后面。
这让 Cloudflare 能够接触到互联网上的自动化流量,而不是将其机会与单一人工智能公司捆绑在一起。随着人工智能代理和爬虫向网站发出更多请求,Cloudflare 的网络可以处理更多此类活动。
财务考验是流量的增加是否会转化为更快的收入增长。
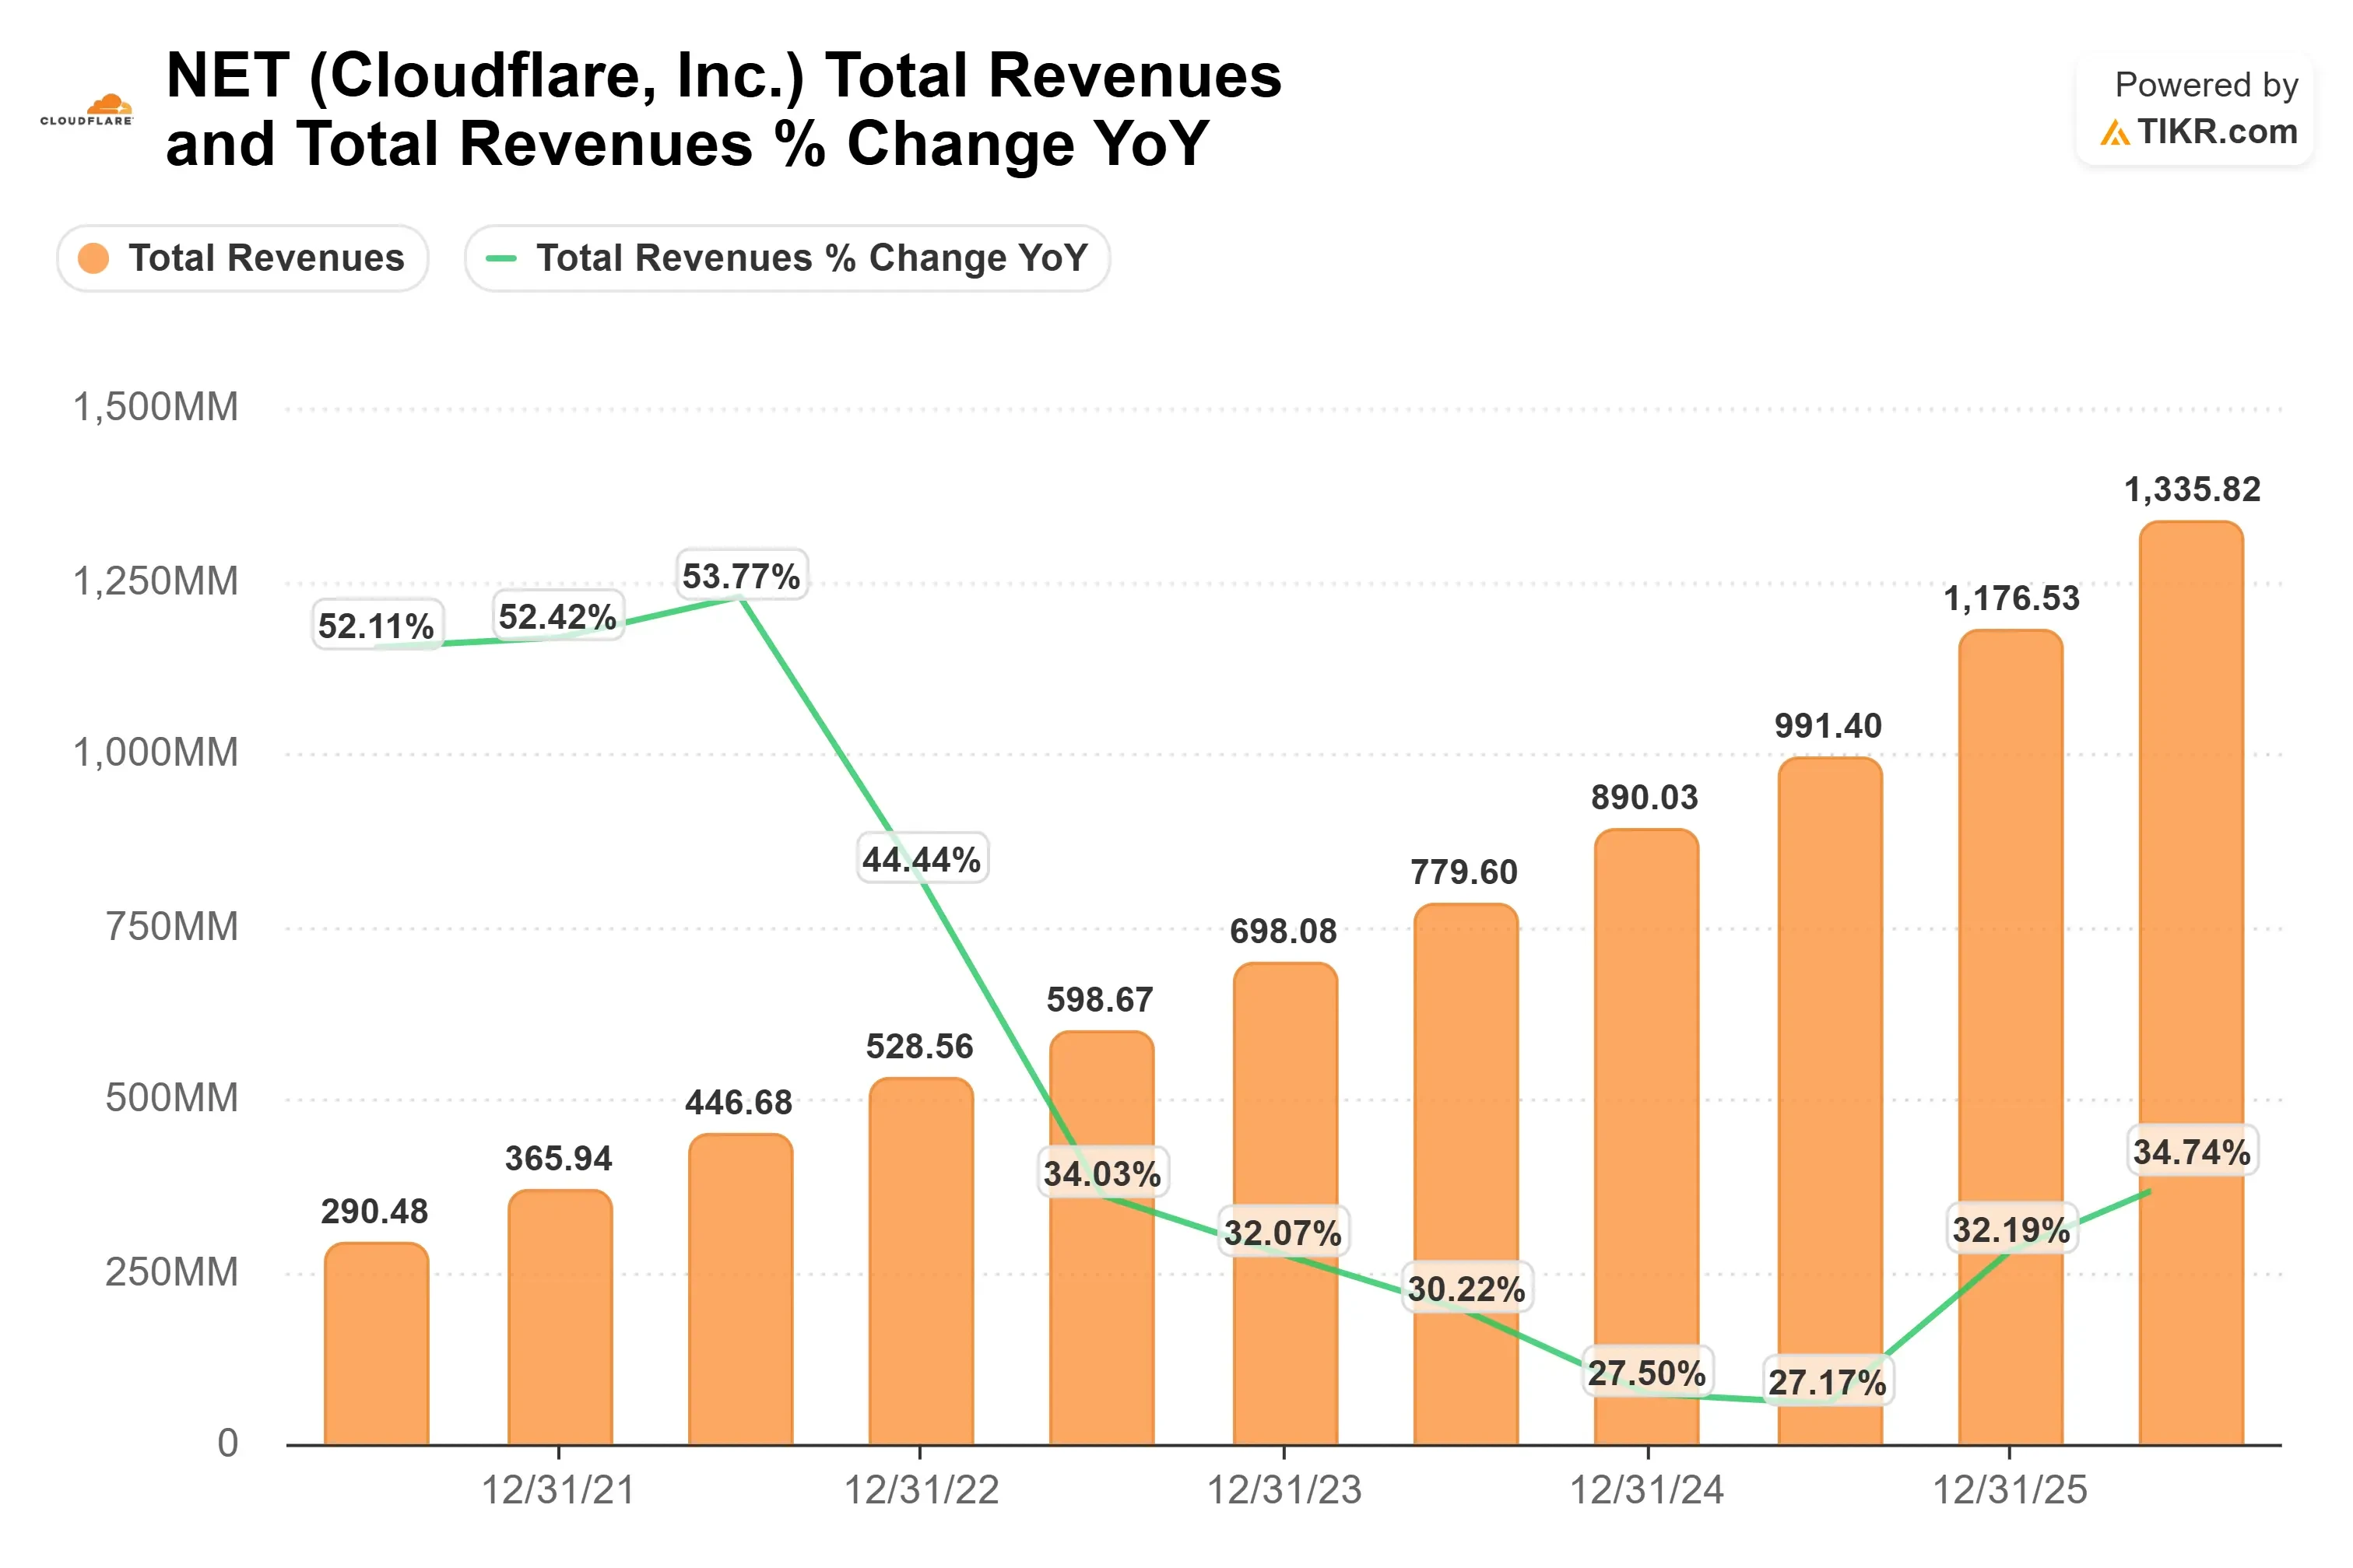
TIKR 数据显示,Cloudflare 的收入同比增长速度从五年前的 50% 以上放缓,但最近又再次加速。最近一个季度的收入增长达到约 35%。
这种重新加速是值得注意的,但图表没有显示有多少具体来自自动流量。投资者仍然需要证据证明机器活动的增加可以带来增量收入。
Cloudflare 的毛利率是另一个值得关注的指标
只有 Cloudflare 能够有效地货币化,更多流量才有价值。
TIKR 数据显示,Cloudflare 的毛利润持续增长,但毛利率却有所下降。最近一个季度的毛利率达到约 72%,而五年期间早些时候的几个时间点的毛利率都在 70% 以上。
该图表并未表明自动化流量导致了利润率下降。相反,随着机器生成流量的扩大,毛利率为投资者提供了另一个值得关注的指标。
关键问题是 Cloudflare 能否在保护其经济效益的同时将不断增长的流量货币化。
机器人流量仍需转化为收入
这就是花旗最近对 Fastly 的担忧的相关之处。
据 24/7 Wall St. 报道,花旗分析师 Fatima Boolani 质疑 AI 相关流量是否会给 Fastly 带来有意义的计费使用量。快速按 GB 向客户计费,而 Meta 的 Muse 等人工智能助手会生成轻量级请求,这些请求可能代表相对较少的计费数据。截至报告发布时,Fastly 股价下跌 6%。
Cloudflare 拥有不同的平台和商业模式,但根本问题是相似的:更多的机器流量如何变成更多的收入?
Prince 在接受 Decoder 采访时强调了问题的另一部分:机器人不会点击广告。
这使得这一转变的相关性超出了 Cloudflare 的范围。 Alphabet(纳斯达克股票代码:GOOGL)位于人工智能答案引擎正在重塑的搜索和广告生态系统的中心。 Zscaler(纳斯达克股票代码:ZS)正在接近安全方面的转变,其产品旨在识别和保护人工智能代理访问数据并与企业系统交互。
与此同时,Fastly 面临着一个更紧迫的问题:不断增长的人工智能流量是否会产生足够的计费数据,从而对收入产生重大影响。
普林斯讨论了另一种可能的网络商业模式:对访问内容的自动化系统进行收费。在解码器采访中,他讨论了向机器人收取单个页面访问费用的一小部分费用。
该模型是否能够大规模发挥作用尚未得到证实。但它代表了一种为机器生成的流量赋予经济价值的潜在方式,同时将 Cloudflare 定位在人工智能公司和网站所有者之间。
净股票已经以溢价交易
投资者已经为 Cloudflare 的增长前景付出了高昂的代价。
TIKR 数据显示,未来 12 个月的净交易额为收入的 38.49 倍,而三年期间的平均值为 22.52 倍。目前的市盈率也接近图表的 39.02 倍高点。
这一估值为未来的增长设定了很高的门槛。
普林斯的预测表明,如果目前的趋势继续下去,自动化流量可能会远远大于人类流量。由于超过 20% 的网络位于 Cloudflare 网络后面,该公司直接处于这一转变的道路上。
但光靠流量并不能创造收入。
对于投资者来说,关键的考验是 Cloudflare 能否将不断增加的自动化活动转化为更快的收入增长,同时保持健康的毛利率。随着 NET 交易接近其三年远期 EV/收入范围的顶部,机器人流量可以转化为盈利增长的证据将变得越来越重要。
Cloudflare 股票的实际价值是多少?
那么 Cloudflare 股票的实际价值是多少? TIKR 可让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入一些假设,即可了解 Cloudflare 的价值。从华尔街的共识估计开始,或调整输入以反映您自己对业务的看法。它可以免费使用。
免费使用 Cloudflare
免责声明
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何