
尽管波动期短暂,但对于华尔街和投资者来说,今年将是又一个非凡的一年。以人工智能 (AI) 基础设施建设为主要催化剂,道琼斯工业平均指数 (^DJI +0.28%)、标准普尔 500 指数 (^GSPC +0.70%) 和纳斯达克综合指数 (^IXIC +0.82%) 今年屡创新高。
但在通胀持续走高的情况下,期望股市继续走高是一项艰巨的任务。
凯文·沃什(Kevin Warsh)可能正面临着通胀方面双赢的局面。图片来源:美联储官方照片。
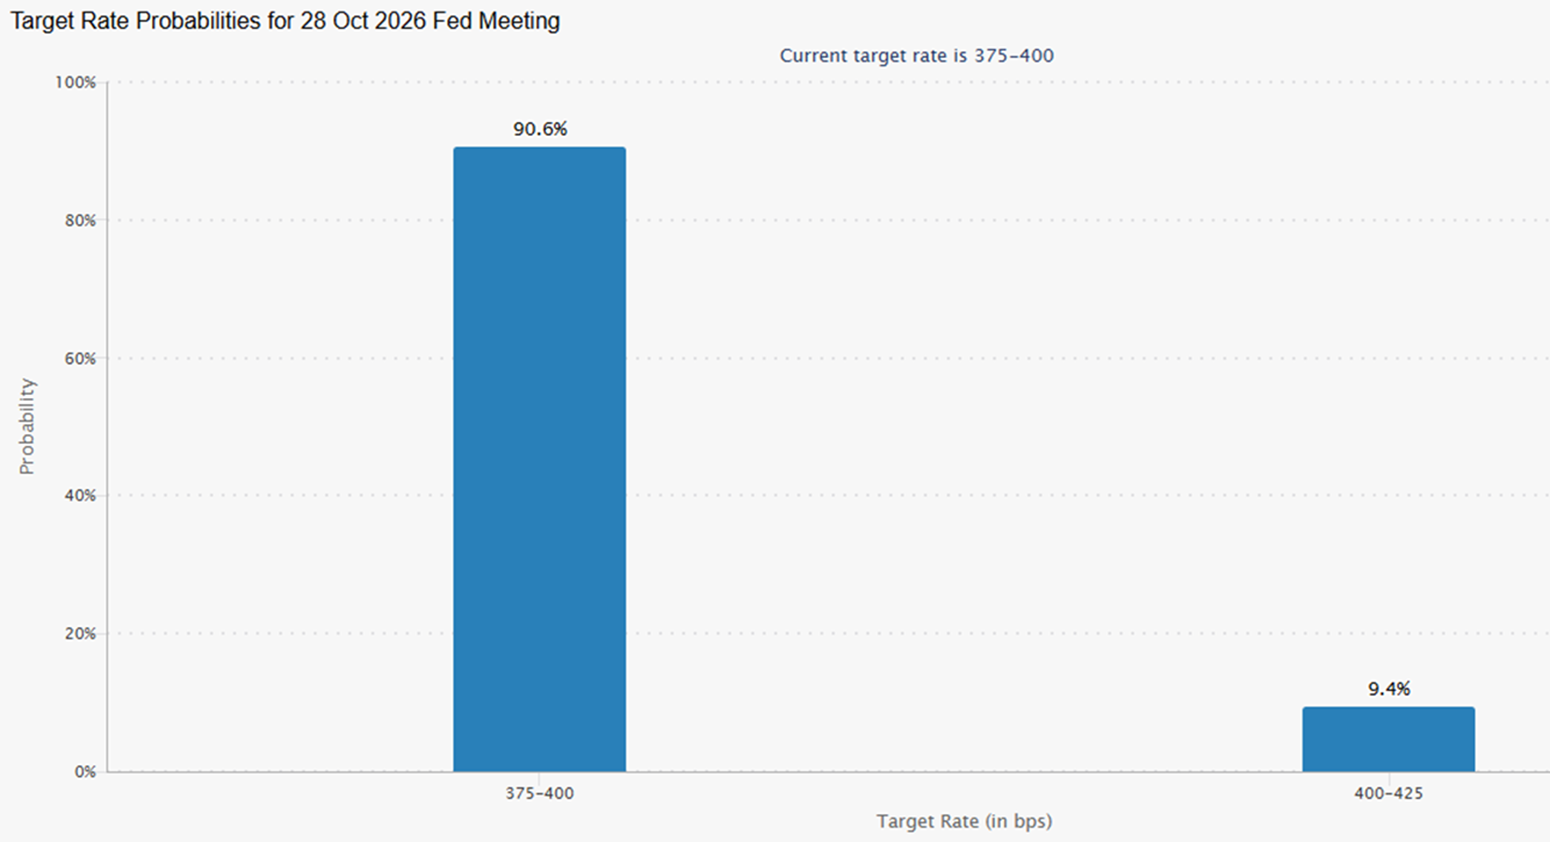
9月,美联储主席凯文·沃什和联邦公开市场委员会(FOMC)将利率提高25个基点,拉开了21世纪第四次加息周期的序幕。虽然特朗普通胀(特别是由唐纳德·特朗普总统的政策驱动的通胀)经常成为头条新闻,但联邦公开市场委员会政策制定者发现的新的通胀来源已经让央行陷入进退两难的境地。
美联储已经找到了新的通胀来源,它可能会导致股市下跌
过去 67 个月,美国通胀率一直高于 FOMC 2% 的长期目标,促使美联储主席沃什及其同事采取行动。
特朗普总统的两项政策经常被列为通胀的核心驱动因素:关税和伊朗战争。
三位纽约联储经济学家为 Liberty Street Economics 撰写的一份新发表的报告(《关税如何快速影响消费者价格》)估计,到 2026 年 2 月,特朗普的关税将导致商品价格通胀增加 2.9 个百分点。
纽约联储的最新消息:“到 2026 年 2 月,关税已对商品价格通胀贡献了 2.9 个百分点,如果没有关税,商品价格将会小幅下跌。”关税税率每提高一个百分点,大约四分之一会在一年内反映在消费者价格中。 • 10%的全面关税导致一年后消费品价格上涨2.6%。 • 大约三分之二的增长来自于价格较高的进口产品,这些产品很快就能转嫁出去。 • 另外三分之一来自美国制造的商品,因为生产商面临更高的投入成本和更少的进口竞争。这需要更长的时间,大约 6-12 个月,才能通过。
与此同时,伊朗战争导致霍尔木兹海峡持续关闭,这是当今最严重的能源供应中断。天然气和柴油价格随之飙升。
但对抗特朗普通胀对于央行来说是一项相对简单的任务。在新确定的通胀来源中试图保持价格稳定则完全是另一回事。
凯文·沃什 (Kevin Warsh) 就任美联储主席后不久,联邦公开市场委员会 (FOMC) 会议纪要指出,人工智能基础设施建设是消费者价格上涨的核心来源之一。
一方面,企业对图形处理单元(GPU)、高带宽内存(HBM)、机架服务器和存储解决方案的巨大需求一直是美国经济和股市增长的关键驱动力。 GPU 和 HBM 持续的供应短缺,加上超凡的需求,为人工智能硬件公司提供了非凡的定价能力。
人工智能的繁荣正在将最大的通货紧缩力量之一转变为美国通胀的主要来源:2026年前6个月,计算机和电子产品的进口价格飙升+7.4%,达到77.1点,为2016年1月以来的最高水平。这也标志着同比上涨+8.0%,是有记录以来的最大年度涨幅。这代表了持续二十多年的下降趋势的历史性逆转。 2006年至2019年间,随着技术和制造效率的不断提高,成本不断降低,计算机和电子产品进口价格下降了-30%。现在,人工智能投资热潮正在对半导体、服务器和电子元件的制造能力造成压力,因为企业不顾成本竞相建设人工智能基础设施。人工智能革命已将技术从通货紧缩的长期根源转变为通货膨胀的主要驱动力。
与此同时,这种前所未有的定价能力正在对消费者产生不利影响。推高芯片、内存和存储价格的变量正在增加笔记本电脑、智能手机和其他科技设备的成本。除非人工智能硬件供应短缺减弱和/或人工智能泡沫形成并随后破裂,否则这种动态不太可能改变。
人工智能基础设施建设驱动的通胀让美联储主席沃什和联邦公开市场委员会陷入困境。如果他们在可预见的未来保持利率不变,通胀可能会继续上升,最终损害经济。
相反,如果他们在明年采取激进行动并多次加息,更高的借贷成本可能会阻止人工智能的发展。历史上价格昂贵的股市第一催化剂的脱轨可能会导致道琼斯指数、标准普尔 500 指数和纳斯达克综合指数跌落各自的宝座。
令人不快的现实是,美联储或华尔街可能不会获胜。