

研究和咨询提供商 Gartner 最近指出,到 2027 年,数据中心系统的支出可能会增加 55%,达到近 1.4 万亿美元。这种惊人的飞跃并不令人意外,因为超大规模企业和人工智能公司一直在加大数据中心的建设力度,以处理人工智能 (AI) 工作负载。
明年数据中心投资的增加将有助于维持半导体行业的强劲增长。据半导体行业协会和德勤称,据报道,芯片占人工智能数据中心服务器机架价值的 95%。因此,明年对芯片制造设备的需求应该会增加。
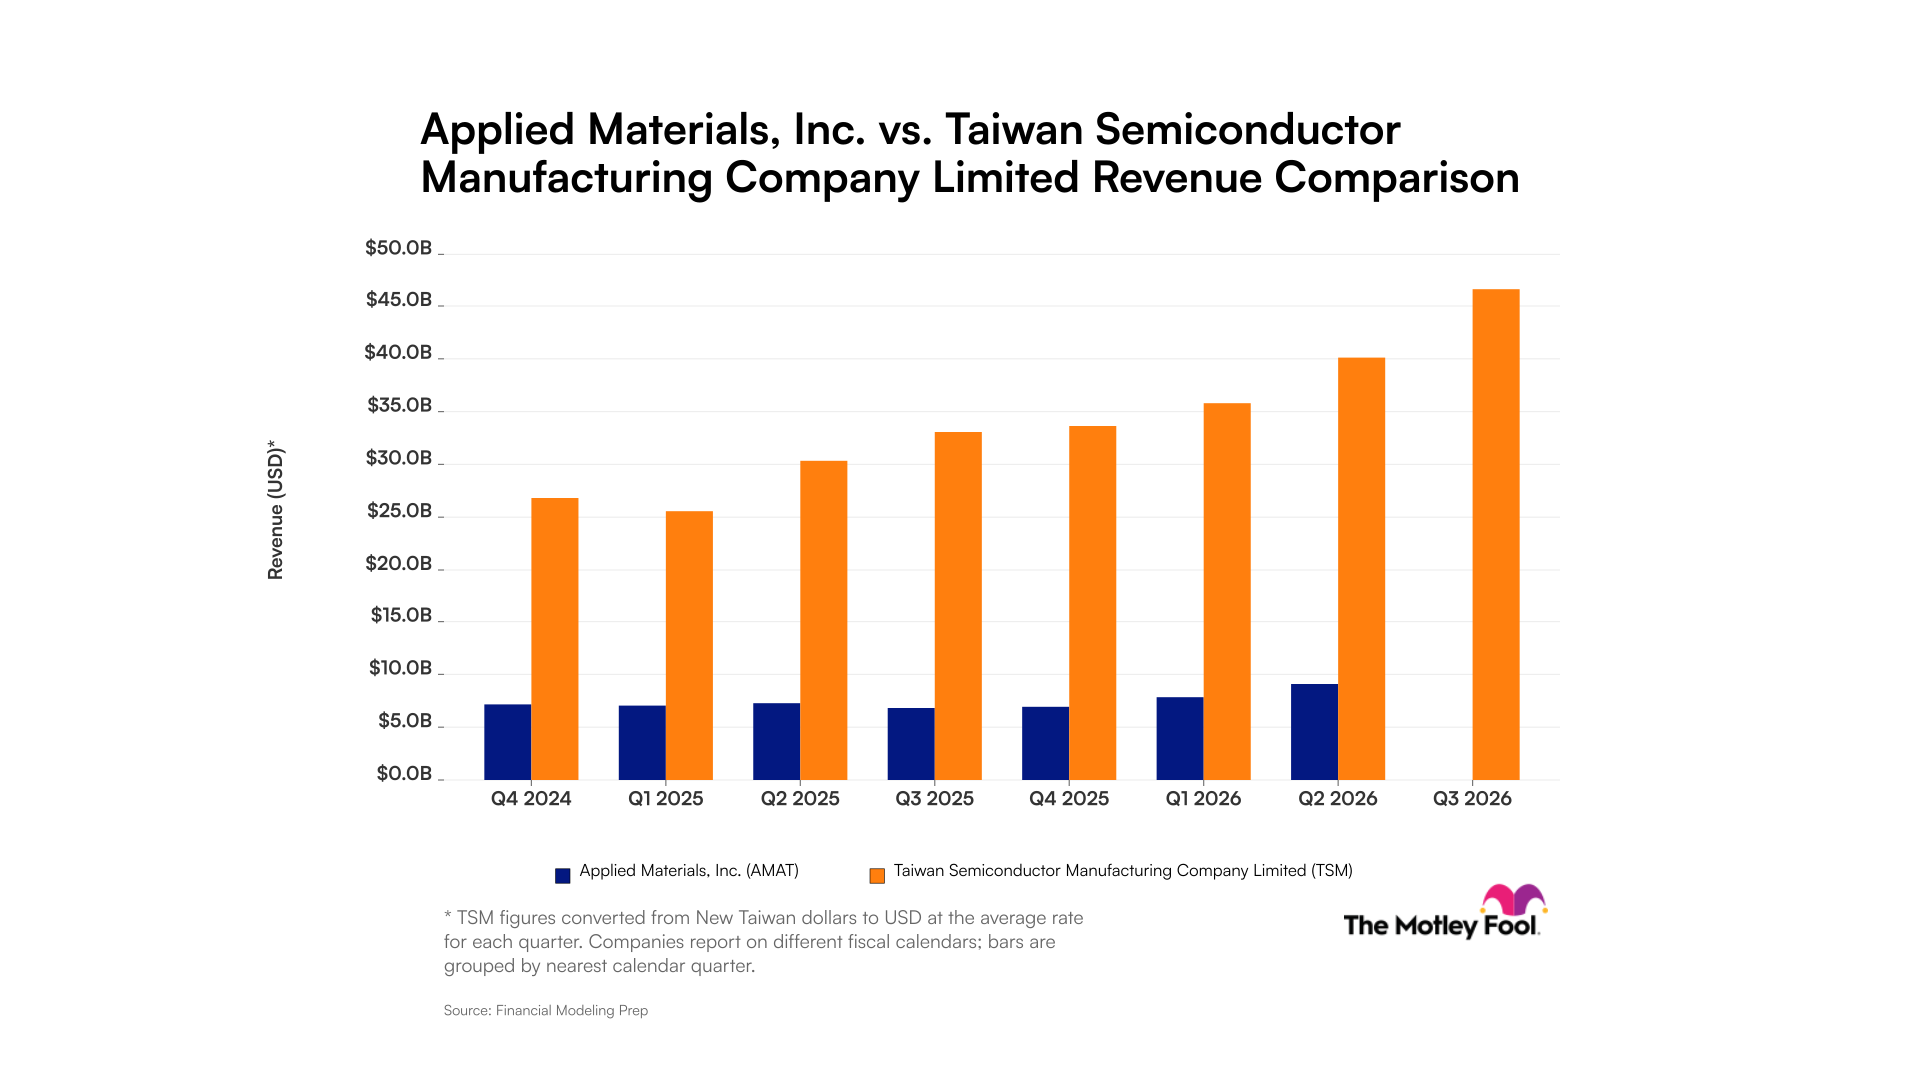
应用材料公司(AMAT -7.49%)从事制造和销售半导体制造设备的业务。该公司今年充分利用了健康的芯片需求,其财务业绩就证明了这一点。
让我们看看为什么购买应用材料公司可能是 2027 年及以后的明智之举。
应用材料公司预测其令人印象深刻的增长是可持续的
应用材料公司8月发布2026财年第三季度业绩(截至7月26日的季度)时,其收入同比增长25%,达到创纪录的91.2亿美元。该公司的非 GAAP 每股收益 (EPS) 跃升 41%,达到创纪录的 3.50 美元。毫不奇怪,该公司提高了 2026 财年半导体系统收入预期。
AMAT - 应用材料公司
纳斯达克 · 截至 2026 年 10 月 30 日美国东部时间下午 4:00
应用材料公司预计第四财季营收为 102.5 亿美元,同比大幅增长 51%。 EPS 指引为 4.02 美元,意味着大幅增长 85%。重要的是,应用材料公司指出,半导体年收入可能从去年的 1 万亿美元增至 2030 年的 1.7 万亿至 3.2 万亿美元。
这将推动晶圆和制造设备(WFE)销售的增长。应用材料公司预计,到 2030 年,与过去十年相比,WFE 支出将以更快的速度增长。此外,该公司的目标是到本十年末将 WFE 市场份额提高两个百分点以上。
此外,该公司预计其服务部门到 2030 年将产生超过 120 亿美元的收入。这将比该公司服务部门在 2025 财年产生的 64 亿美元收入有很大改善。该公司的应用全球服务 (AGS) 部门帮助客户提高半导体制造设备的生产率,并加快产品上市时间。
此外,该公司的目标是到 2030 年非 GAAP 运营利润率达到 40%。相比之下,上一季度报告的非 GAAP 运营利润率为 34%。因此,从长远来看,应用材料公司似乎已经做好了收入和盈利稳健增长的准备。毫不奇怪,分析师最近大幅提高了对该公司的长期每股收益增长预期。
AMAT EPS LT 增长预测数据由 YCharts 提供
最近的回调使该股值得买入
自7月初以来,应用材料公司的股价已下跌35%。目前该公司每股交易价格约为 400 美元。因此,如果您现在有 500 美元的可投资现金,您可以考虑将其投资于应用材料公司,因为其稳健的增长前景和有吸引力的估值。
该股的预期市盈率仅为 23 倍。分析师预计其收益将在短短两年内几乎翻倍。
YCharts 对本财年数据的 AMAT 每股收益预估
因此,在增长状况改善的背景下,应用材料公司的股票很有可能以溢价交易。假设其每股收益在 2029 财年确实达到 23.69 美元,并且几年后该股的市盈率达到 30 倍,几乎与以科技股为主的纳斯达克 100 指数的市盈率一致,那么其股价可能会达到 710 美元。
这表明短短两年内可能会增长 77%。因此,应用材料公司最近的下滑似乎是一个变相的机会,因为投资者可以以有吸引力的估值购买顶级成长型股票。