

原文标题:Is Joby Aviation a Buy Now?
Joby Aviation (JOBY -6.14%) 希望节省乘客的时间,即在地面上的时间。
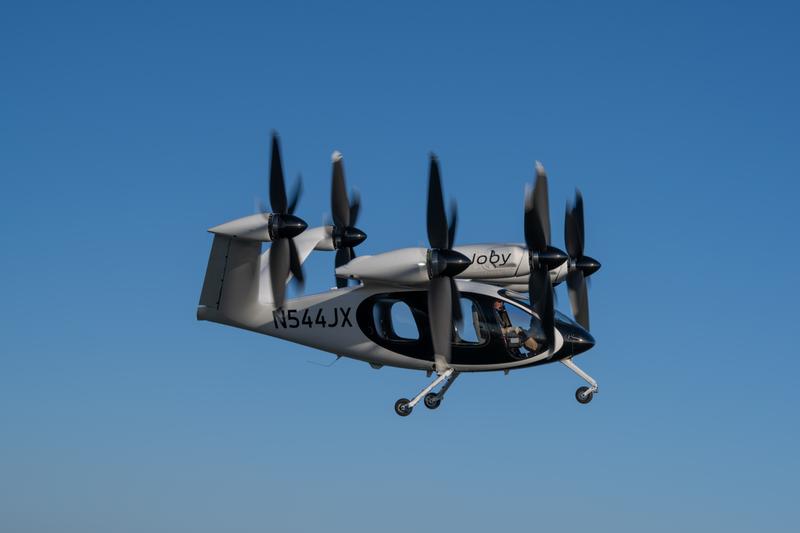
简而言之,Joby 正在设计一款电动垂直起降 (eVTOL) 飞机,其目标是将在拥挤航线上长达一小时的艰苦飞行变成 10 分钟的空中跳跃,同时提供从空中俯瞰城市的美景。然而,要实现这一目标,乔比需要监管部门的批准、一支安全、可运营的飞机机队、垂直起落机场基础设施以及排队等待服务盈利的客户。
说到利润,乔比没有任何利润,烧钱是任何投资者都应该考虑的问题。与此同时,它拥有现有的客运业务 Blade,其需求很快就超过了可用飞机的增长。该业务正显示出有希望的迹象——或许强劲到足以让该股在 2026 年下跌约 50%,成为某些投资者的买入目标。
对 Blade Air Mobility 的早期需求可能预示着未来的强劲需求
尽管围绕乔比的空中出租车令人兴奋,但有一个问题一直有点令人沮丧:人们真的会为这些东西付费吗?价格和可用性是最受关注的问题,而且乘客可能会因幽闭恐惧症、飞行恐惧症或两者的可怕混合而犹豫不决。
NYSE : JOBY
好吧,如果乔比的刀锋直升机业务能告诉我们什么的话,那就是人们可能实际上想要一条空中航线。至少在Blade Air Mobility目前在美国运营的纽约和泽西岛部分地区,乘客排队人数之多足以压垮Blade Air Mobility的运载能力。
在乔比第二季度的股东信中,管理层表示,Blade 飞机的座位销量同比增长了 50%。事实上,在许多航线上,Blade 并非受到客户需求的限制,而是受到“飞机可用性”的限制。换句话说,更多的飞机可能意味着销售更多的机票,或者至少为已经想要乘坐飞机的客户提供预订座位的机会。
还有另一个亮点:Blade 第二季度营收约 3600 万美元,上半年营收同比增长 32%。这是令人鼓舞的消息,但同样令人鼓舞的是:Joby 报告的总收入约为 3860 万美元,而收入成本约为 2830 万美元。剩下的毛利润约为 1,030 万美元,毛利率为 26.8%。
当然,Joby 正在进行的研发使其严重无利可图——该季度的成本约为 2.45 亿美元——而 Blade 驾驶的是更多传统飞机,其成本不一定会转化为电动垂直起降飞机。尽管如此,我认为它的增长还是令人鼓舞的,特别是因为它的服务总体产生的收入高于其收入成本。
这并不意味着 Joby 股票值得强力买入。但这让投资者少了一件可以完全相信的事情。似乎有顾客愿意付费乘坐飞机飞过交通拥堵,至少在纽约市是这样。对于所有类型的投资者来说,这可能不足以成为投资这只成长型股票的充分理由,但对于那些愿意承担风险的人来说,付费客户是一个有希望的起点。