

Anthropic 已向美国证券交易委员会 (SEC) 提交了 S-1,这表明其打算在未来上市。本文档中的一些信息令人难以置信,从人工智能风险到 Anthropic 计划在未来几年花费的巨额资金。然而,S-1 文件中盛行的一个总体主题让我想投资另一支完全不同的股票:Nvidia (NVDA -0.80%)。
自 2023 年这一趋势开始以来,英伟达一直是人工智能投资领域无可争议的领导者。然而,尽管其业务蓬勃发展,但最近表现不佳。看到 Anthropic 的 S-1 文件让我相信 Nvidia 仍然是一只值得买入的好股票,而且现在可能是完美的买入机会。
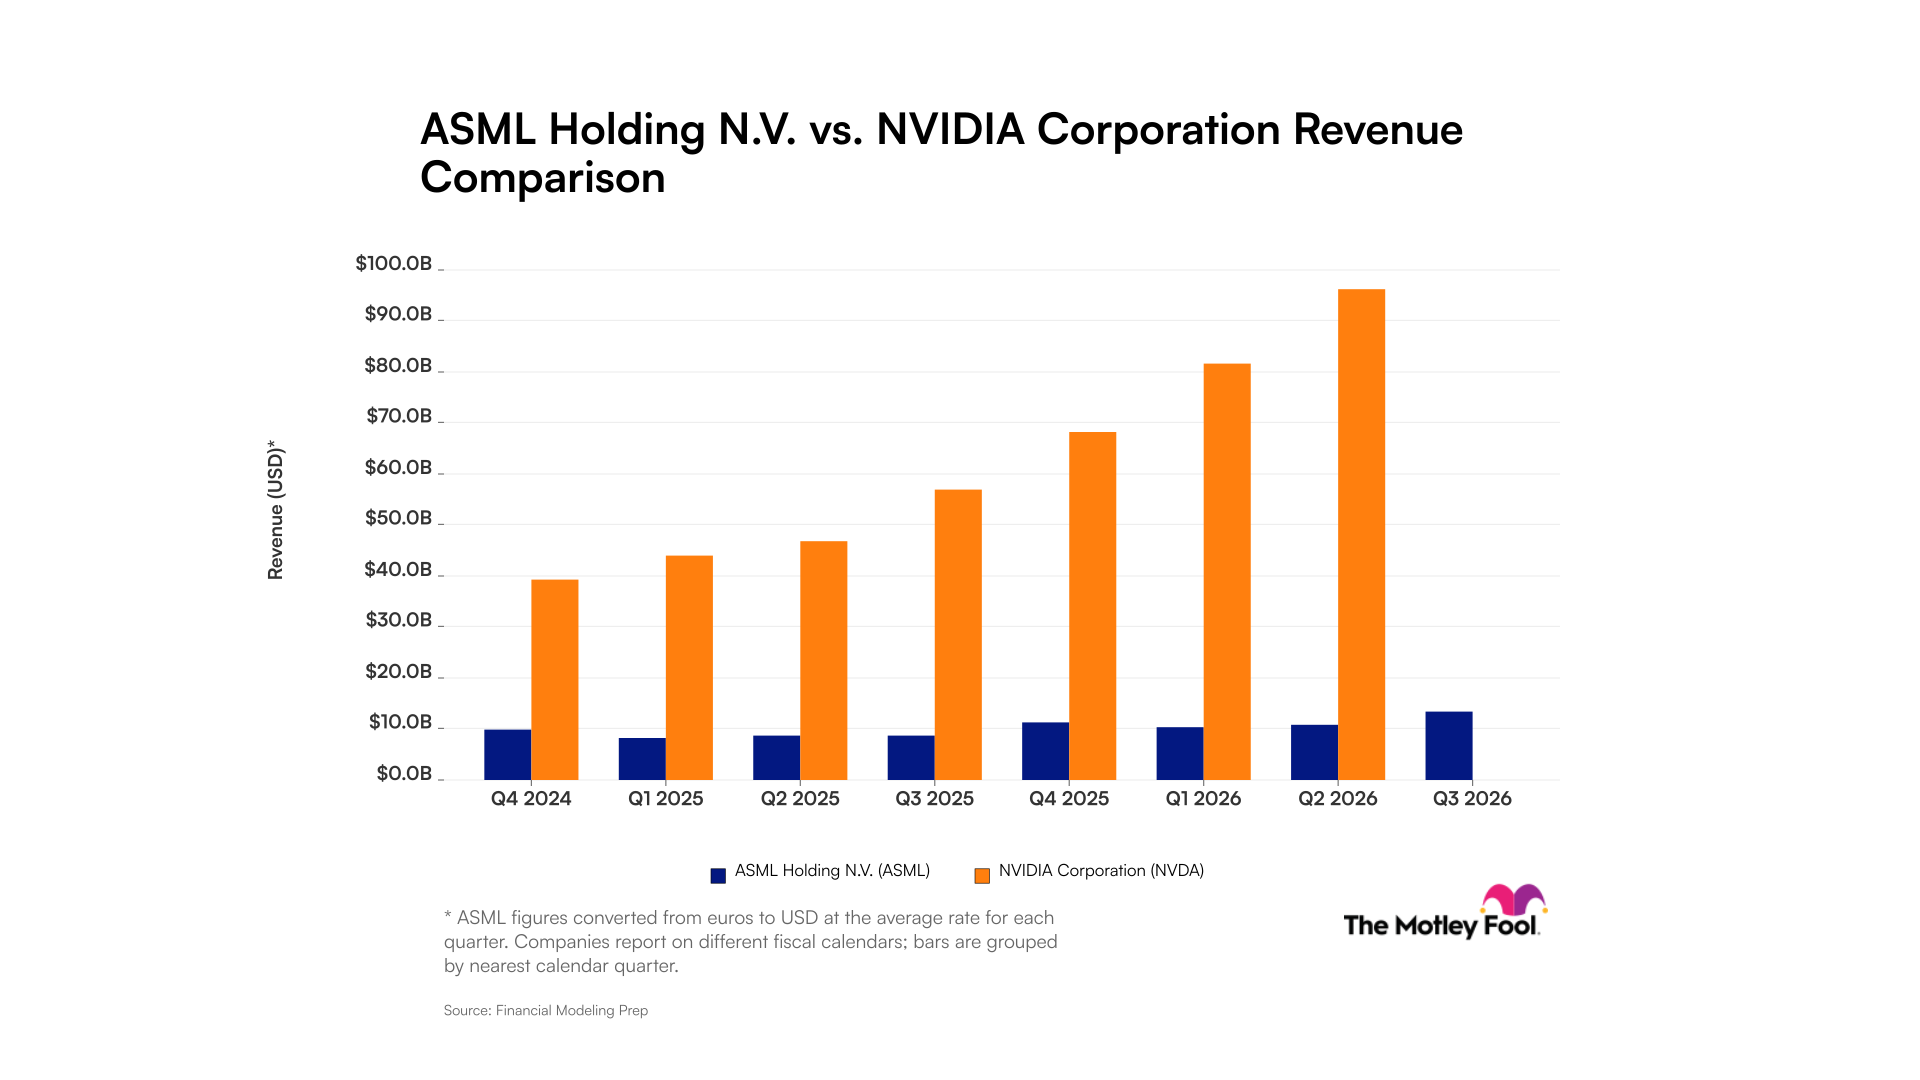
人工智能的发展远未结束
Anthropic 列出了几个主要的行业合作伙伴,其中包括 Nvidia。 Anthropic 使用多个芯片来训练和运行其人工智能模型,并且可以轻松地为给定的工作负载选择最便宜的选项。 Nvidia 的图形处理单元 (GPU) 也大量用于云计算环境,因为托管内部人工智能模型或创建以 Anthropic 的 Claude 作为人工智能骨干的产品的公司将需要支付自己的云计算成本。这些工作负载也使用 Nvidia GPU,因此很明显 Nvidia 的产品正在被广泛使用。
纳斯达克 · 截至 2026 年 10 月 29 日美国东部时间下午 4:00
Anthropic 对于其支出的持续时间也有很多评论,经常引用五到十年后的时间框架。这非常清楚地表明,在 Anthropic 看来,人工智能的建设距离结束还有很长的路要走。 Nvidia 支持这一论点,因为它相信到 2030 年,全球 AI 数据中心资本支出每年将增至 3 万亿至 4 万亿美元。人择将成为该数字的主要部分,而所有这些都将推动 Nvidia 的业务继续扩张。
然而,市场并不相信这一点,即使它是直接面对的。
市场预计 Nvidia 在 2026 年之后不会出现任何增长
英伟达已经给出了 2027 年 70% 收入增长的强有力指引。问题是,市场在 2026 年之后并没有将一分钱的增长计入其股价中。
Nvidia 的市盈率约为今年盈利预期的 23 倍。如果你使用明年的数据,这个数字会跌至极其便宜的 13.6 倍市盈率。
NVDA 市盈率(远期)数据由 YCharts 提供。 P/E = 市盈率。
由于 Nvidia 目前的市盈率为 27 倍,因此市场显然无法反映 Nvidia 未来的增长情况。然而,来自 Anthropic 的信息显示,2027 年不仅对 Nvidia 来说是丰收的一年,而且未来几年也应该如此。
这是由于尚未部署大量计算能力来运行人工智能优先的社会。 Nvidia 是迄今为止该领域最大的计算提供商。这将提供多年的巨大增长机会,并使其成为现在最值得购买的人工智能股票之一,即使不是最好的。
很难找到一家公司预计下一财年的增长率将达到 70%,市盈率仅为 27 倍,但这正是 Nvidia 提供的价值。市场不愿意相信明年人工智能支出将保持强劲,但这很可能会发生,除非市场发生巨大变化。
我认为这是一项相当安全的投资,具有巨大的上涨空间,目前没有什么股票比英伟达更适合投资者买入。 Anthropic 只是 Nvidia 的重要客户之一,其 S-1 提供了有关 2027 年大规模 AI 支出的更多信息。其他公司将很快宣布 2027 年支出计划,并应证实 Nvidia 的牛市案例。