

要点
过去三年科技驱动的牛市使顶级消费品牌的估值颇具吸引力。
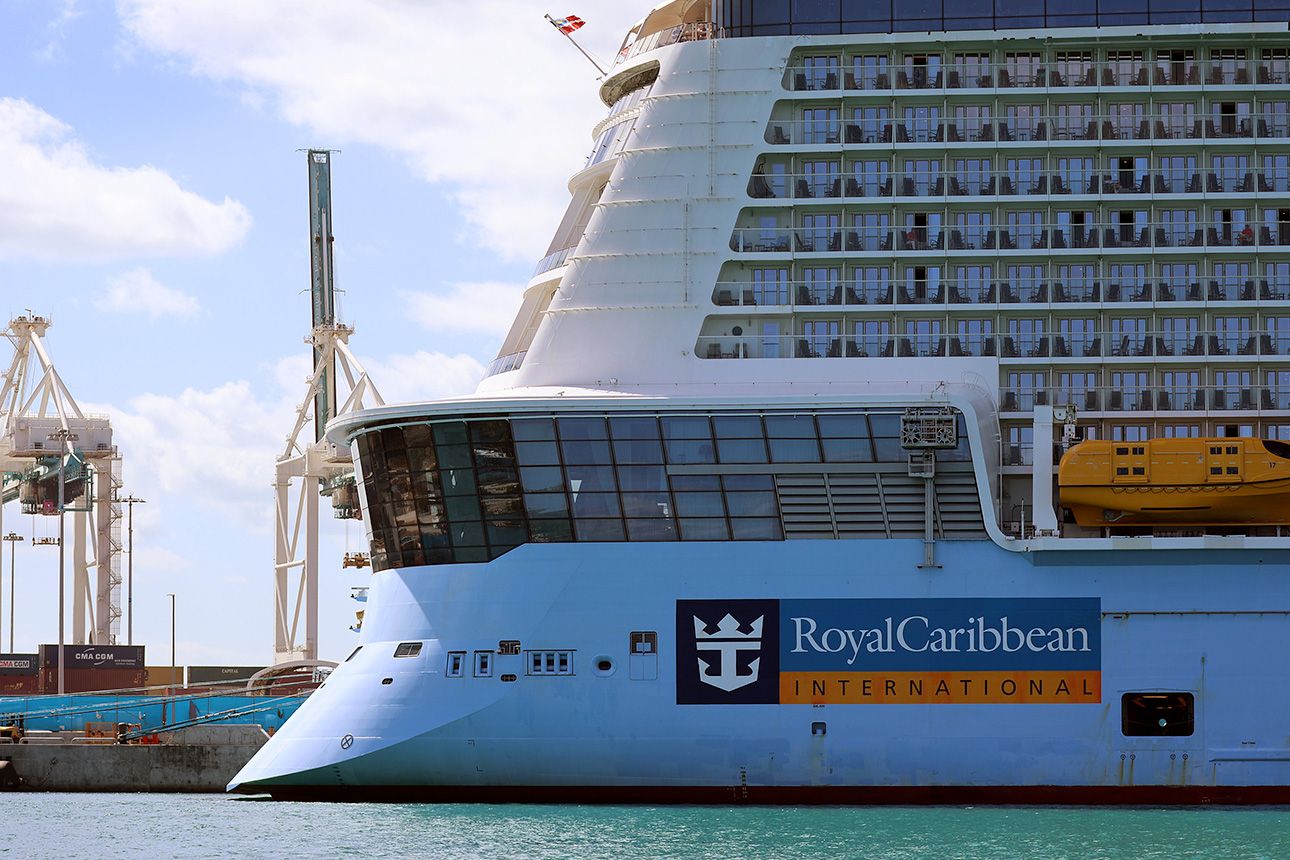
皇家加勒比 (RCL +3.00%)、Lululemon (LULU +1.57%) 和 Uber (UBER +3.76%) 提供了不同的更高收入途径。根据明年的共识盈利预测,这三者的预期市盈率均低于 17 倍。
这就是为什么它们值得购买。
1. 皇家加勒比
截至 2026 年 11 月 5 日收盘,在强劲需求和今年盈利前景升级的支撑下,皇家加勒比股价在过去一年中上涨了约 26%。长期的旅行趋势可能会进一步推动这一趋势。世界旅游理事会 2026 年 5 月的研究项目显示,未来十年旅游业的增长速度将是全球经济的约 1.5 倍。
RCL - 皇家加勒比游轮
纽约证券交易所 · 截至美国东部时间 26 年 9 月 11 日下午 4:00
皇家加勒比已经从这一趋势中受益。第三季度收入同比增长 9%,管理层表示 2027 年的预订量超过历史水平,票价也更高。这表明最近假期结束后人们对旅行的兴趣不断增长。
它计划购买 Sandals and Beaches Resorts 50% 的股权,这可能会扩大这一机会。该组合包括 18 个全包式度假村,为邮轮运营商提供了另一种与更多旅客联系的方式。该交易预计将于 2027 年初完成,为明年提供额外的增长催化剂。
近年来,在通货膨胀和利率上升的情况下,旅行一直是消费者持续支出的领域之一。皇家加勒比的估值是 2027 年共识市盈率的 16 倍,其定价看起来合理,能够提供与未来盈利相当的回报。分析师预计未来几年盈利年化增长率约为13.7%。
2.露露柠檬
截至 2026 年 11 月 5 日收盘,Lululemon 股价全年下跌约 33%。在第二财季,Lululemon 下调了全年销售预期,并公布第二季度美洲可比销售额下降 12%。然而,新任首席执行官可能会给这个曾经风光无限的品牌一个新的开始,但目前尚未计入股价。
露露 - Lululemon Athletica Inc.
纳斯达克 · 截至 2026 年 11 月 9 日美国东部时间下午 4:00
Lululemon 在 9 月份任命新任首席执行官 Heidi O'Neill 后,对领导层进行了重组。 10 月 7 日的领导层改革任命前 Athleta 首席执行官 Maggie Gauger 为总裁兼首席产品官,前沃尔玛加拿大高管 Joseph Godsey 为首席运营官,两人均于 10 月 26 日生效。
管理层的重点是改善产品种类、增加营销和控制费用。生鲜商品策略可以吸引消费者回归。 Lululemon 的品牌仍然有足够的影响力在美洲以外的地区实现增长,上季度其世界其他地区的收入按固定汇率计算增长了 6%。
投资者目前并未为增长支付溢价。截至 2028 年 1 月的财年,其市盈率约为 13 倍,远低于过去十年 20 倍以上的市盈率。在新领导层的品牌潜在复苏之前,该股可能被低估。
3. 优步
由于担心来自机器人出租车的新兴竞争以及令人失望的利润前景,Uber 股价在过去一年下跌了约 26%。然而,第三季度总预订量(即其平台上的交易价值)仍同比健康增长 20%。 Lyft、DoorDash 和机器人出租车运营商将带来更多竞争,但 Uber 拥有成熟的客户网络和数十亿笔交易的数据,这一点可能会被忽视。
优步 - 优步技术
Uber第三季度完成约41亿次乘车和送货订单,月用户数达到2.15亿。它还拥有大约 5500 万 Uber One 会员。它的算法从数十亿次的行程中学习,以确定司机和客户的激励措施在哪些方面会产生最大的效果。这可以改善服务并推动重复使用,为其提供更多信息来改进其平台。
一项具有动力的服务是送货。第三季度 Uber Eats 优食总预订量同比增长 23%。 11 月 5 日,亚马逊宣布,美国 Prime 会员通过亚马逊网站和购物应用程序(均由 Uber Eats 提供支持),餐厅订单满 25 美元即可享受免费送货服务。
竞争是一个值得监控的风险,因为它可能迫使优步在折扣和司机激励方面投入更多资金,从而影响利润。即便如此,对于拥有大量数据和通过亚马逊接触客户的强大新渠道的企业来说,2027 年共识收益的 15 倍左右可能还是太低了。如果该股能够实现分析师预测的 27% 的年化盈利增长,那么未来几年它可能会带来跑赢市场的回报。