

要点
对于福特汽车公司 ( F +2.70% ) 的投资者来说,出售卡车的令人兴奋的部分曾经是,嗯,出售卡车以获得丰厚的利润。然后这位顾客就开车走了,每个人都希望他们能在下一辆的时候回来。
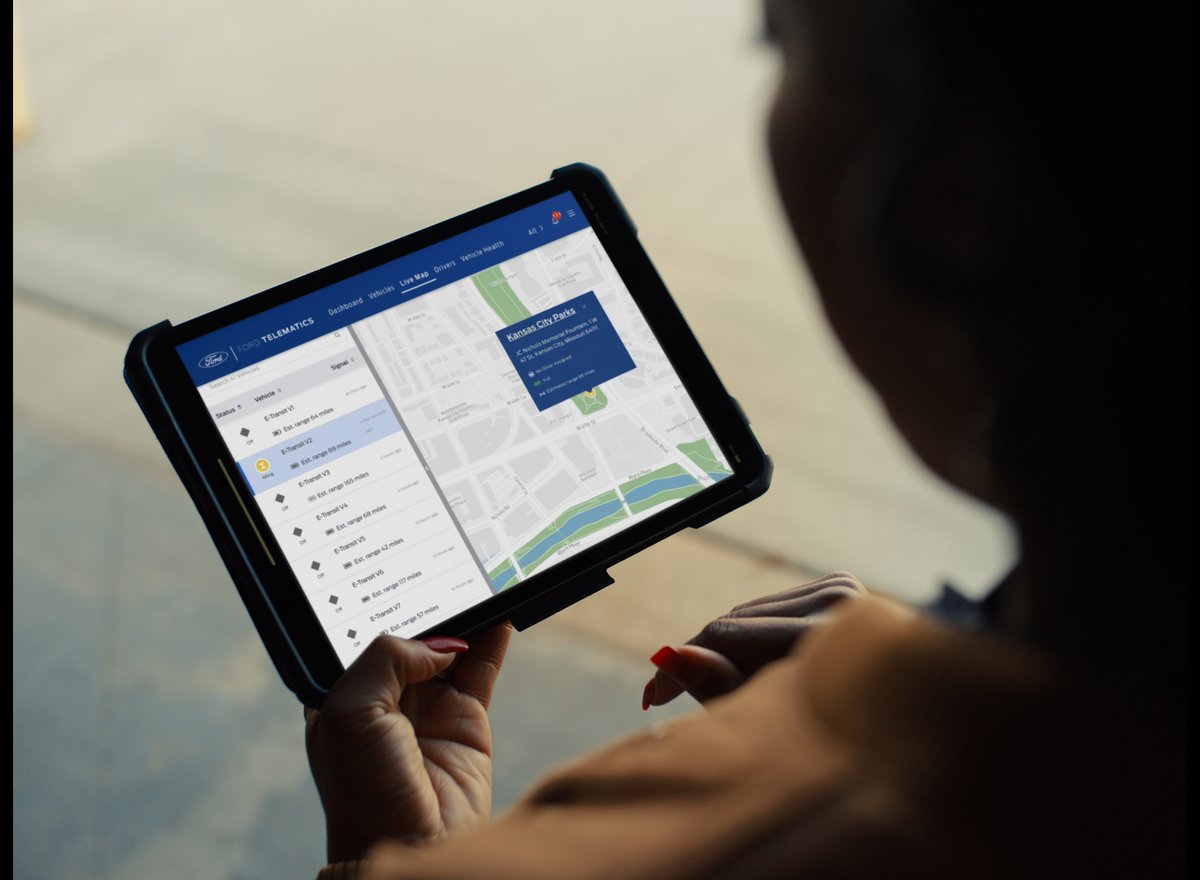
福特越来越希望这种关系能够在这些购买之外持续下去,并且它可以通过促进福特希望发展的高利润服务来帮助改变在低利润行业中运营的说法。软件订阅和互联服务为汽车制造商提供了更多在首次销售后赚钱的方式,正如前面提到的,这些通常会带来与软件行业类似的更高的利润。
其最新结果表明,机会不再只是管理层在收益报告中提出的东西。其竞争对手通用汽车(GM +5.24%)提供了一个令人鼓舞的例子,展示了它的未来。
销售并不是终点线
福特报告称,截至 9 月份,活跃付费软件订阅量超过 170 万,同比增长超过 40%。与此同时,其美国第三季度汽车销量下降了 6.6%,凸显了销量之外的增长机会。这些数字衡量的是不同的活动,但对比有助于表明软件增长不必与美国新车销售同步。
Ford Pro 一直是其服务和订阅的推动者。图片来源:福特汽车公司。
福特还报告了创纪录的季度软件服务收入,其中 BlueCruise 和连接性引领该业务的收入增长,但没有透露具体的收入数字。然而,这仍然很重要,因为福特可以在车辆的整个拥有期间出售有用的服务。它不需要每次想再销售一个月的服务订阅时就制造另一架利润丰厚的 F-150。另一方面,通用汽车确实披露了更多需要考虑的具体数字。
F - 福特汽车公司
纽约证券交易所 · 截至 2026 年 11 月 4 日美国东部时间上午 11:16
GM亮出钱来!
通用汽车的 OnStar 业务第三季度确认收入超过 8 亿美元,同比增长 15%。在该业务中,Super Cruise 收入增长了约 60%,管理层的全年目标约为 4 亿美元。这是真正的收入,而不是高管们承诺最终会赚钱的另一种闪亮技术。
更多收入即将到来。截至第三季度末,通用汽车从包括 Super Cruise 在内的 OnStar 服务获得了 68 亿美元的递延收入,同比增长约 40%。这代表它尚未获得收入,因为它仍然需要提供服务。例如,当购买的车辆包括几年的服务时,通用汽车将部分销售分配给这些服务,并随着时间的推移确认该收入。它使投资者能够更好地了解未来的收入,尽管提供这些服务的成本仍然需要公布。
福特的订阅数量无法与通用汽车更广泛的 OnStar 基础直接比较。但投资机会同样集中于从客户车道上已有的车辆中赚取更多收益。这一机会有可能随着电动汽车 (EV) 的采用而增长,电动汽车在软件、技术和无线更新功能方面通常要先进得多。
这一切意味着什么
没有人仅仅因为已经拥有一辆昂贵的卡车就需要再次订阅。我们的订阅数量似乎在不断增加。这些服务必须通过便利、有用的功能或帮助企业保持车辆正常运转来维持生计。福特也没有在这些业绩中披露独立软件的利润率。开发和维护这些服务需要花钱。
尽管如此,福特付费订阅量的增长和通用汽车数字收入的增长还是给投资者带来了具体的关注点。它还帮助福特和通用汽车慢慢改变汽车行业永远是低利润行业的说法,但这些服务必须在未来十年内大幅增长,不仅要扩大对汽车制造商收入和利润的贡献,还要扩大到道路上的整体车队的更大份额。提高这些服务的渗透率需要数年时间。
寻找持续增长、客户在介绍期后续约以及额外收入支持更强劲利润并有望提高整体利润率的证据。卡车销售仍然很重要,但客户拿到钥匙后发生的事情应该越来越重要。