

作者:Stefon Walters – 2026 年 11 月 18 日下午 6:37(美国东部时间)
要点
我们比 Alphabet 更喜欢的 10 只股票 ›
对于“七大”股票来说,整体来说是艰难的一年,截至 11 月 13 日收盘,其中有四只股票全年出现负值。这四只股票中包括谷歌的母公司 Alphabet (GOOG +0.58%) (GOOGL +0.80%),该公司下跌了 5.5%,其中 10 月 29 日单日下跌 12.6%,该公司一天内损失的价值比以往任何时候都多。历史。
Alphabet 出现亏损且表现不佳(标准普尔 500 指数上涨 10.5%),现在是投资该股的好时机,还是投资者应该将其视为一个警告信号,避开落刀?
为什么 Alphabet 的股票表现不佳
Alphabet 今年的股价困境更多地在于它的支出,而不是它的盈利。第三季度,Alphabet 营收 1276 亿美元,同比增长 25%,营业收入(核心业务利润)增长近 30%,达到 406 亿美元。
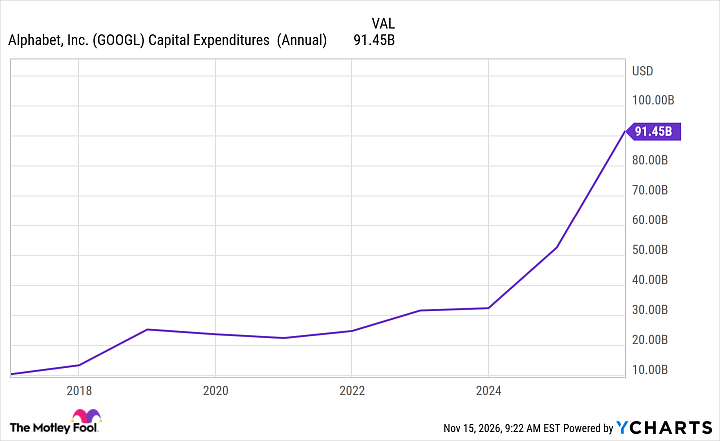
不幸的是,由于资本支出(capex)过高,Alphabet 的自由现金流为负,赤字达 91 亿美元。该季度支出 514 亿美元,其中大部分用于人工智能相关项目(数据中心、定制芯片和其他基础设施)。
高支出已成为 Alphabet、亚马逊 (AMZN +3.82%)、微软 (MSFT +0.41%) 和 Meta Platforms (META -0.40%) 等超大规模企业的近期常态,但很容易看出为什么投资者看重自由现金流。这些钱用于股息、股票回购和其他投资。
预计支出也不会很快放缓。 Alphabet 预计 2026 年资本支出总额将在 1,950 亿至 2,050 亿美元之间,是去年支出的两倍多。
GOOGL 资本支出(年度)数据由 YCharts 提供
Alphabet 现在值得买入吗?
Alphabet 有三重优势对其有利。首先,它拥有蓬勃发展的 Google Cloud 业务,第三季度收入增长 103% 至 307 亿美元。谷歌云的市场份额仍然落后于亚马逊网络服务和微软Azure(在可预见的未来很可能如此),但它的增长速度比两者都要快得多。
云计算进展是衡量一家公司的人工智能投资是否获得回报的最明确指标之一。尽管我们距离超大规模企业获得明显的投资回报还有很长的路要走,但三位数的增长令人鼓舞。
GOOGL - 字母表
纳斯达克 · 截至 2026 年 11 月 18 日美国东部时间下午 4:00
对 Alphabet 有利的第二件事是对谷歌搜索的虚拟垄断,拥有 91% 的市场份额。谷歌搜索收入在过去几个季度有所放缓,但仍产生了 634 亿美元的收入(增长 12%),利润率很高。 Alphabet 仍在努力平衡传统搜索和人工智能便利性,但我不认为这是一个长期问题。
第三个对 Alphabet 有利的因素——也是它现在特别值得买入的原因——是该股目前的价格有多便宜,交易价格是其市盈率的 15.4 倍。它不仅是“七大”股票中最便宜的,而且远低于过去五年平均23.5的水平。
按照目前的估值,对于长期投资者来说,Alphabet 的上行空间远远大于下行空间。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 794%*,与标准普尔 500 指数的 203% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 18 日返回。