

作者:Jack Delaney – 美国东部时间 2026 年 11 月 19 日下午 1:30
要点
我们比伯克希尔哈撒韦更喜欢的 10 只股票 ›
伯克希尔哈撒韦公司 ( BRKA -0.98% ) ( BRKB -0.81% ) 经常因手头持有过多现金而受到批评。截至 9 月 30 日,其现金储备(包括铁路和公用事业现金以及国库券)为 3,774 亿美元。要了解其规模有多大,可以参考 Palantir Technologies (PLTR -0.49%) 的市值。
这似乎与前首席执行官沃伦·巴菲特的偏好相冲突,即使他在经营公司时也是如此。他在 2024 年的一封股东信中表示,“伯克希尔永远不会更喜欢现金等价资产的所有权,而不是优秀企业的所有权,无论是控股的还是部分拥有的。”
然而,该声明中存在细微差别,它提供了投资者对自己的投资组合应考虑的内容的见解。
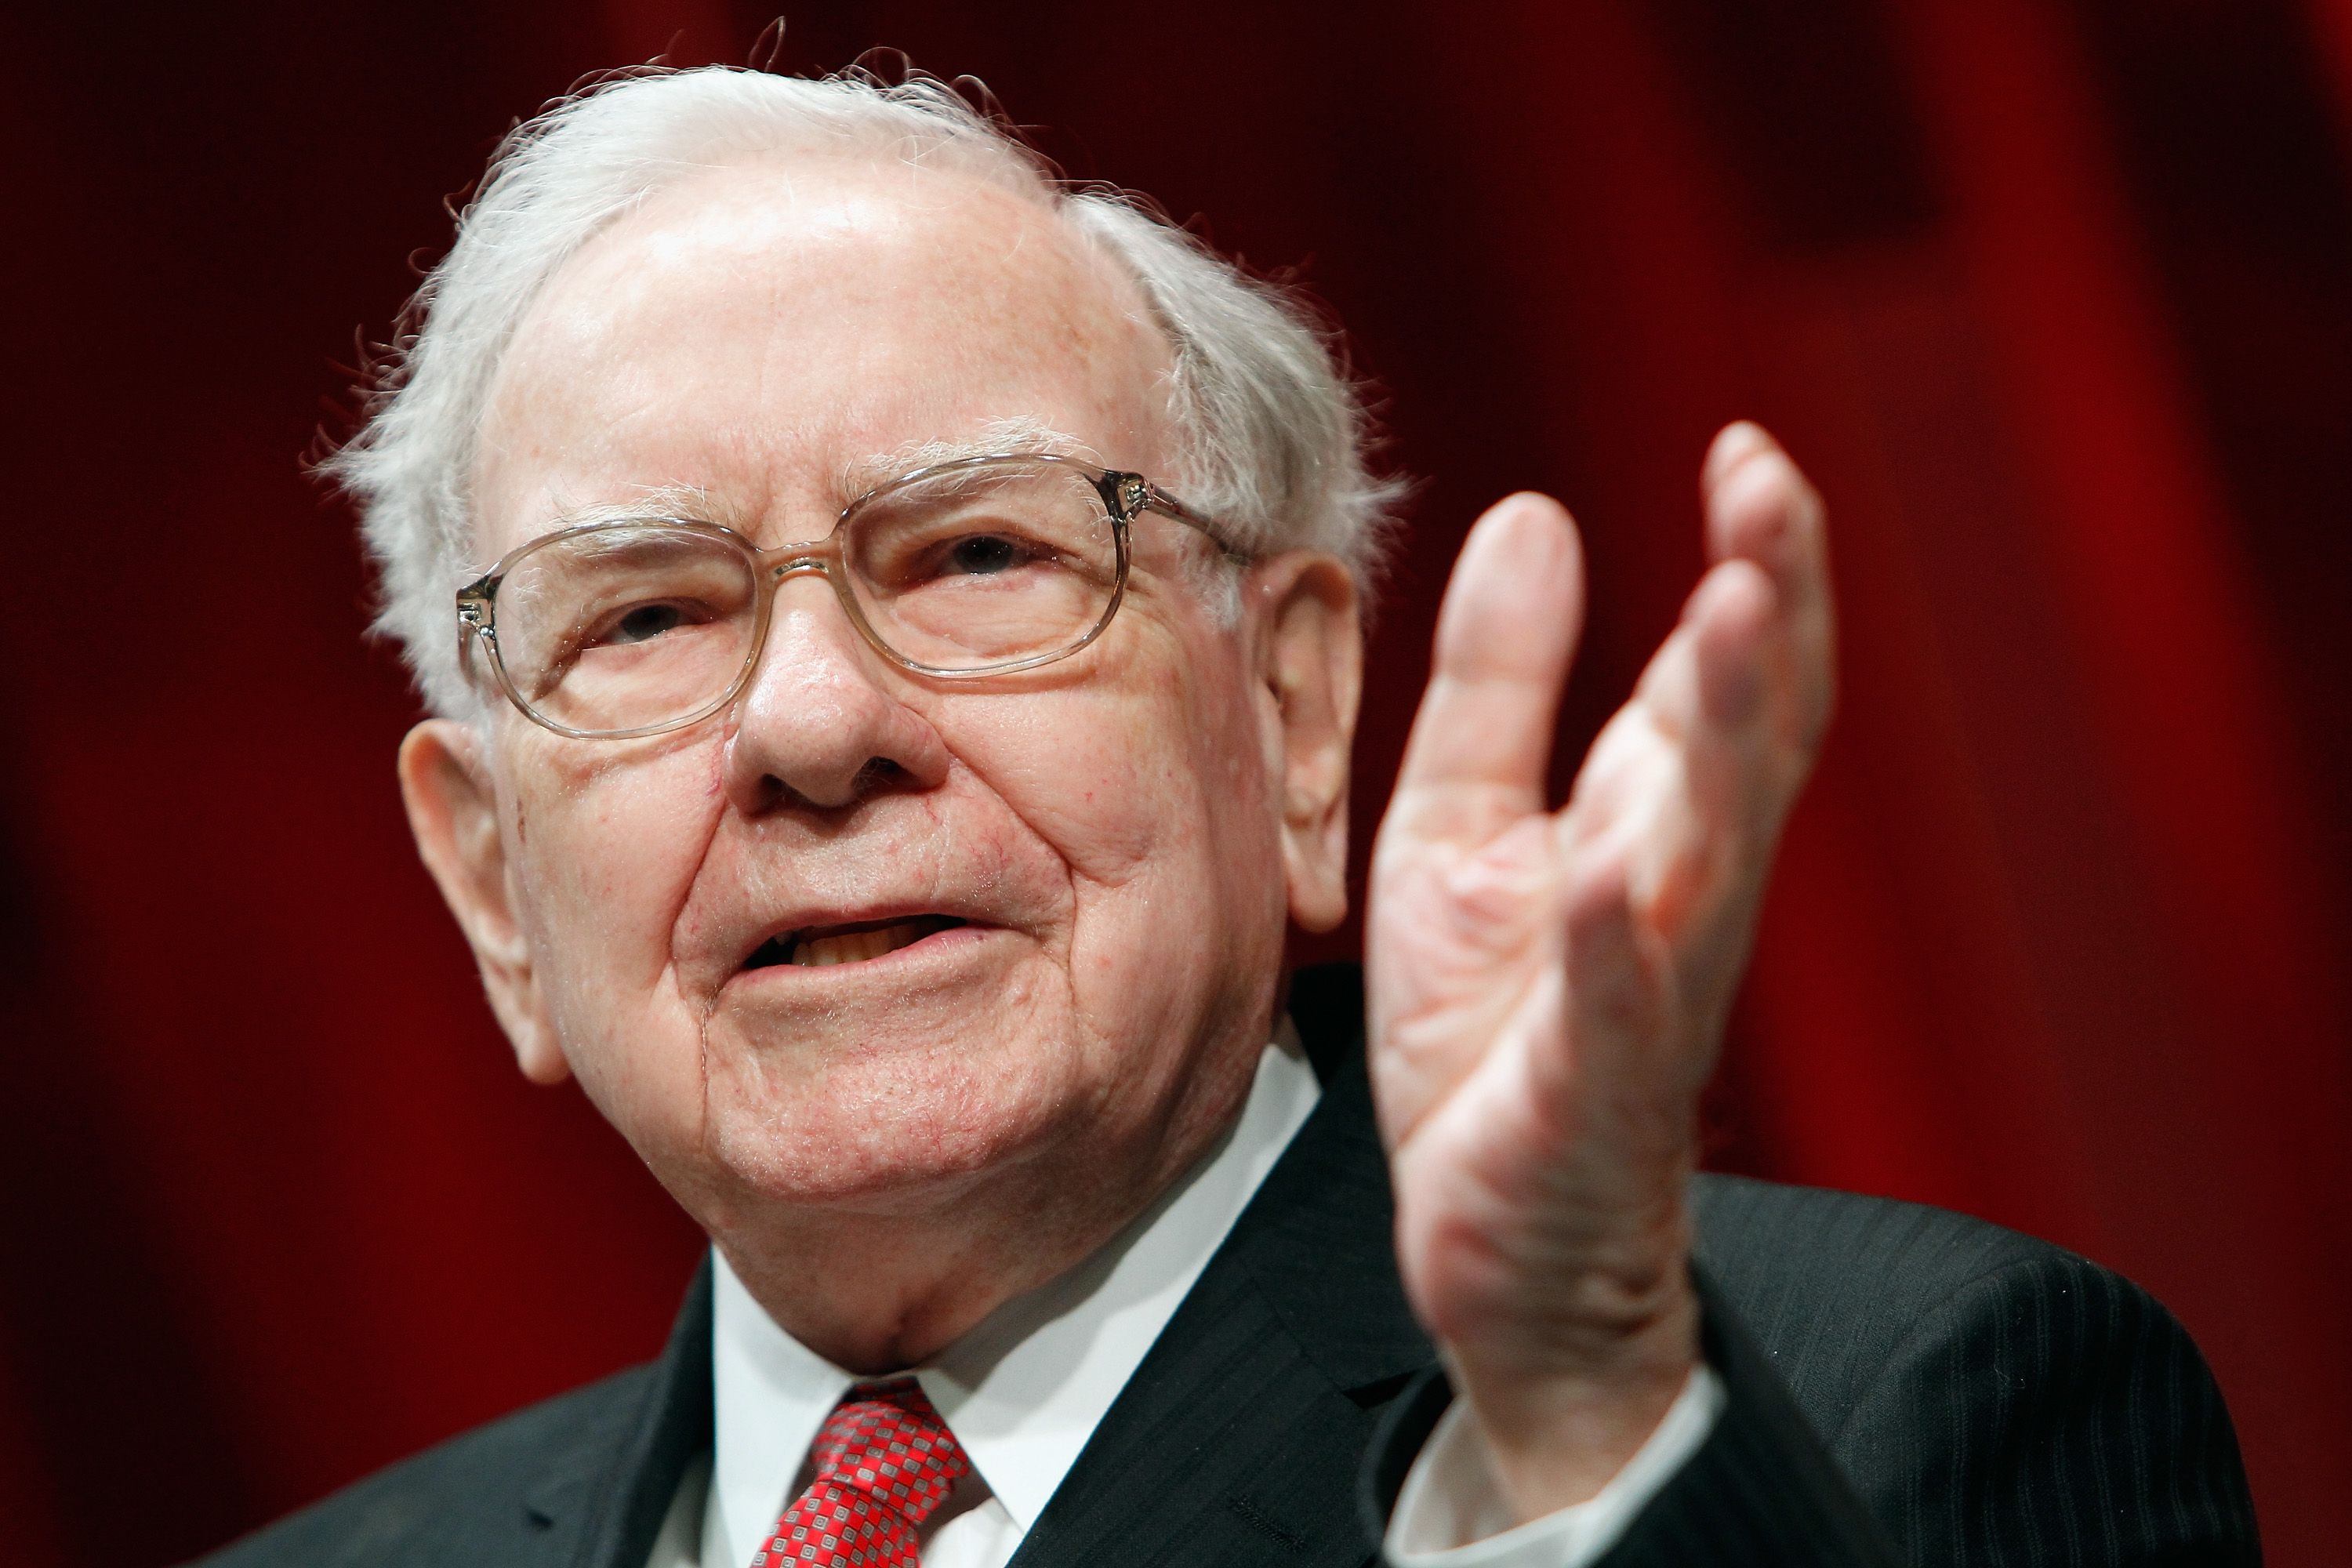
沃伦·巴菲特。图片来源:盖蒂图片社。
关于股票投资的历史告诉我们什么
股票市场被誉为创造财富的最佳来源之一。举个假设的例子,1928 年初对标准普尔 500 指数的 100 美元投资,到 2025 年底将价值 110 万美元(包括股息)。相比之下,1928 年三个月期国库券的 100 美元投资不断滚入这些国债,到 2025 年底价值为 2,578 美元。
仅根据这些数字,手头持有如此大的现金头寸似乎不太理想。
BRKB-- 伯克希尔哈撒韦公司
纽约证券交易所 · 截至 2026 年 11 月 19 日美国东部时间下午 1:36
也就是说,回到巴菲特的名言,有一个重要的词:“更喜欢”。巴菲特以寻求价值而闻名,无论是通过收购、股票购买还是伯克希尔自己的股票回购。与现金和现金等价物相比,他可能更喜欢投资于优质企业,但如果他没有找到任何东西,他也可以将钱放在一边,直到找到为止。
为什么持有现金是有道理的
在股市之外保留多少钱是一个只有个人投资者才能最好回答的问题,因为他们比任何人都更了解自己的投资目标和风险承受能力。但拥有一些现金可以提供更大的灵活性,并且意味着投资者不会出售一个头寸以腾出资金来支付另一个头寸,这可能会引发税务影响。
例如,2026 年,伯克希尔哈撒韦的灵活性使其能够以 85 亿美元企业总价值的交易收购房屋建筑商 Taylor Morrison,通过私募购买价值 100 亿美元的 Alphabet (GOOG -0.38%) (GOOGL -0.55%) 股票,并入股意大利科技集团 Bending Spoons (BSP -0.13%),该公司刚刚在 2026 年上市。七月。
长期投资者可以遵循类似的策略。一种策略是保留现金,以便在机会出现时进行部署。另一个人正在考虑在开始初始头寸时保留一些资金。这样,无论是通过自动化流程还是在回调期间积极投资,投资者都可以随着时间的推移降低总成本。
长期回报表明,股票是推动真正财富创造的工具,拥有优质企业的股票比持有太多资金在场外更可取。但只要有一些可用现金就可以提供灵活性。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 790%* — 与标准普尔 500 指数的 202% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 19 日返回。