
CoreWeave (CRWV +0.25%) 股票最近遇到了一些麻烦。从 10 月 12 日到 10 月 16 日,它的价值损失了约 25%——这并不是一个相当大的抛售。 CoreWeave 的抛售是由于债务收益率飙升,这表明二级债券市场认为 CoreWeave 无法偿还这些债务。然而,CoreWeave 的一位主要投资者并不认为这是一个问题。
投资者?正是英伟达首席执行官黄仁勋。 Nvidia 一直是 CoreWeave 的主要投资者,截至第二季度,该公司持有约 4700 万股股票。这大约是 CoreWeave 总浮动量的 10%,所以这是一个不小的头寸。黄并不像一些人想象的那么担心,因为他在一次不相关的活动中告诉投资者,他“很乐观,他们(CoreWeave)的资本成本实际上正在下降”。
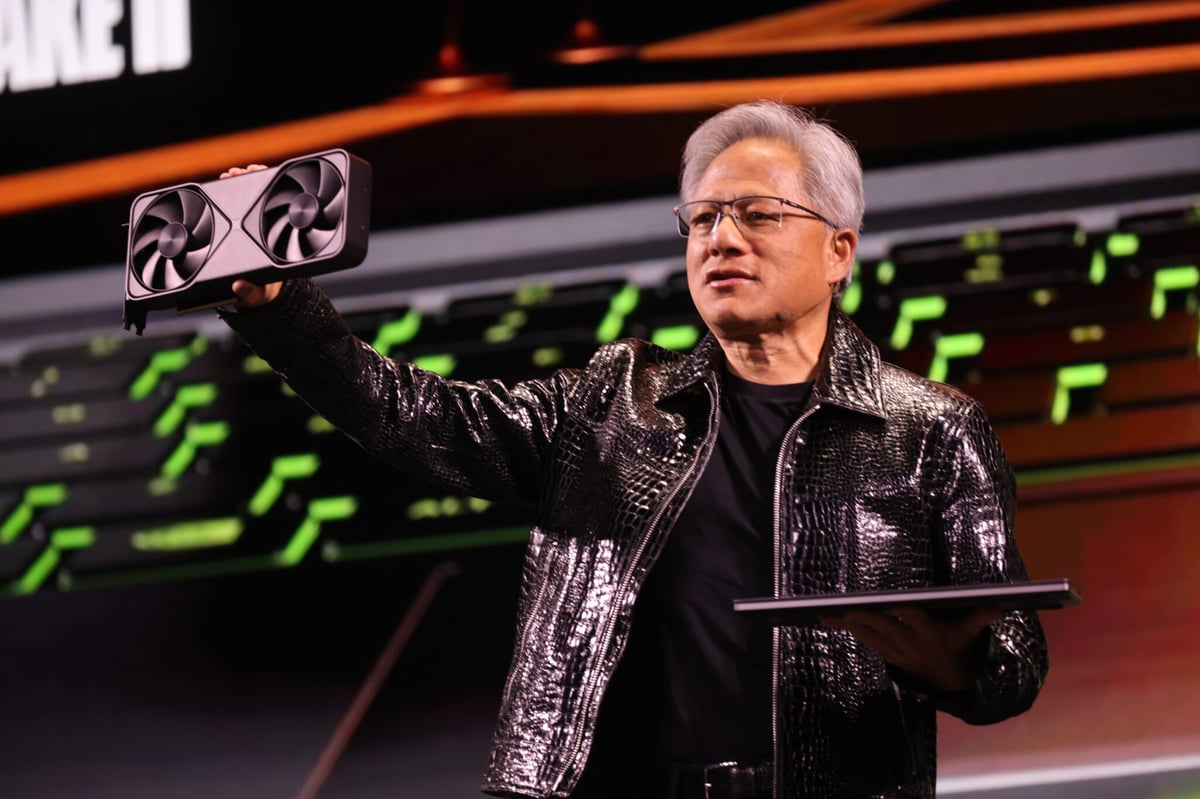
因此,市场认为是一回事,而作为 CoreWeave 投资者和供应商的世界上最大公司的首席执行官却认为是另一回事。谁是对的?
收益率飙升令人担忧
这次抛售是由于 CoreWeave 债务的二次收益率飙升至 15%。大多数个人投资者不会涉足公司债务,因此这个领域可能有点陌生。
CoreWeave是一家云计算提供商,这意味着它提供专注于AI的云计算服务。它有几个大牌客户,包括微软和Meta Platforms,为了服务这些客户,它必须建立大量的计算能力。数据中心及其内部设备并不便宜,而且 CoreWeave 没有像主要云计算厂商那样拥有不同的核心业务来支持它们。
因此,CoreWeave 必须筹集资金。作为一家上市公司,它可以通过两种主要方式来实现这一目标:发行股票或发行债务。虽然CoreWeave的股票数量有所增加,但它也发行了大量债务。
CRWV-CoreWeave
纳斯达克 · 截至 2026 年 10 月 21 日美国东部时间下午 2:44
这些债券以一定的价格和收益率发行。因此,CoreWeave 将向债券持有人支付利息,就像普通国债一样。然而,这种债务也可以在二级市场上交易。当投资者担心公司可能无法履行其义务时,债券价格就会下跌,导致收益率上升。
CoreWeave 的债券收益率现已开始超过 15%。这表明市场不相信 CoreWeave 有能力偿还债务。事实上,它被归类为“不良债务”,比“垃圾债券”更糟糕。这不是一个好地方,那么投资者应该做什么呢?
知情人士并不惊慌
CoreWeave 目前是一家尚未盈利的公司,并且正在花费每一分钱来提高其计算能力。它的收入增长也非常迅速,因此它可能能够缩小差距。
黄对CoreWeave资本成本下降的评论表明其债券首次发行时的收益率有多高。因此,市场的看法与发行债券的债权人的看法之间存在不匹配。我认为这是这里的关键区别。
目前市场对人工智能的所有事物都持悲观态度,并重新开始担心在人工智能的建设上花了多少钱。如果你认为整个人工智能构建论文陷入了困境,CoreWeave 的债务是明显值得抛售的地方之一。然而,我认为市场的看法是错误的,因为所有人工智能超大规模企业都已表明全力前进,并且人工智能仍在改变企业的运营方式。
虽然我不会竞相购买 CoreWeave 的债务,但我也不看空它。至于 CoreWeave 的股票,如果它能够完全按照其承诺的那样履行其已签署的重大交易的义务,那么该股票的表现应该会很好。然而,CoreWeave 最终需要打开概率开关。