
通用汽车公司 ( GM -1.27% ) 发布了第三季度财报,这确实是一个相互矛盾的故事。一方面,大量数据显示,通用汽车尽管整体销量下滑,但高利润的全尺寸卡车销售表现出色,净利润较上年大幅增长。
另一方面,关税、商品成本、海外生产以及日益困难的环境都是不利因素,将为整个行业的汽车制造商带来减速带。除此之外,通用汽车第三季度的数据很有趣,强调了投资者的三大收获。
数字服务成为第二引擎
通用汽车及其竞争对手福特汽车公司 ( F -2.06% ) 等汽车制造商最大的发展之一是数字服务的增长,这些服务产生了类似软件的高利润业务。 OnStar 的确认收入较上年增长 15%,达到 8 亿美元。凭借 OnStar 和 Super Cruise 提前收取的递延收入,通用汽车订阅服务的收入今年有望达到 105 亿美元。
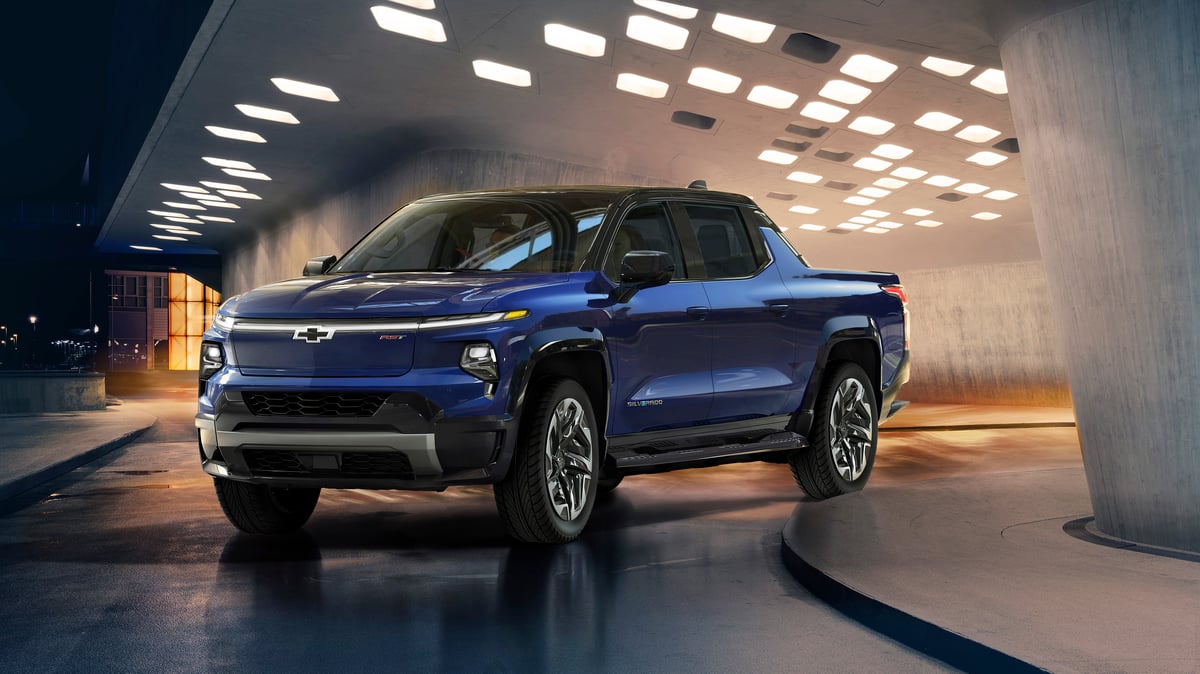
此外,通用汽车有望在 2026 年底前增加 100 万用户,随着今年秋天对全尺寸卡车的重新设计,该汽车制造商预计 Super Cruise 在卡车中的渗透率到 2027 年将增长四到五倍。通用汽车首席执行官玛丽·巴拉 (Mary Barra) 表示:“卡车将成为 2027 年 Super Cruise 采用率和数字收入增量的主要推动力,因为我们为高端 Silverado 和 Sierra 装饰制定了技术标准,并且为大多数其他车型提供了可选配置。”在致股东的信中。
记录回购授权
通用汽车的另一项重大进展是授权创纪录的 200 亿美元用于股票回购。这一直是通用汽车股价的一大推动力,因为自 2015 年以来,该公司大幅减少了流通股数量,用于股票回购的资金超过 420 亿美元。以目前的价格计算,这笔 200 亿美元的授权有可能回购通用汽车约四分之一的流通股。虽然投资者经常争论通过股票回购而不是利润丰厚的股息向股东返还价值的利弊,但投资者也可以看到,通用汽车股价的上涨很大程度上与其流通股的减少同时发生。
YCharts 提供的 GM 数据
除了简单地表明管理层对其未来业务的信心外,股票回购还可以增加每股收益,因为利润保持在相似的水平,而可供分割的股票数量减少。投资者还可以享受一定的税收效率,因为股息通常在收到当年就作为收入征税,而从回购中获得的价值可以是资本收益,可以推迟到股票出售为止。
GM的权衡
通用汽车并没有改变其推动利润丰厚的全尺寸卡车和高利润订购服务销售的战略,但代价是,高价汽车带来的利润增长基本上是以销量下降为代价的。通用汽车的销量和交付量下降,其一大推动力是其专注于利润更高、价格更高的汽车销售,而新车平均价格的上涨迫使一些消费者退出市场。
此外,通用汽车错失了混合动力汽车销量激增的一些机会,而第三季度其美国销量下降了 6.3%。目前,这种权衡正在得到回报,第三季度收入仅增长 2.9%,而净利润则跃升 151% 至 33.4 亿美元。投资者将关注通用汽车如何解决美国日益严重的负担能力问题,以及如何抓住混合动力汽车销量增长的机遇。
为什么抛售?
GM-通用汽车公司
纽约证券交易所 · 截至 2026 年 10 月 21 日美国东部时间下午 4:00
尽管第三季度的利润增长令人印象深刻,但截至 10 月 20 日下午,投资者仍导致该股下跌约 8%。通用汽车还指出,“存在明显的外部阻力,并且在某些情况下它们正在加剧”,首席执行官玛丽·巴拉在与分析师的电话会议上表示。例如,根据这家底特律汽车制造商的数据,铜价处于创纪录水平,钢材现货价格较 2025 年上涨了 50%,仅大宗商品通胀一项就将在 2026 年给通用汽车带来约 4 亿美元的增量成本。当投资者加上不断上涨的物流成本和存储芯片价格时,今年大宗商品通胀总额预计将导致通用汽车损失约 20 亿美元。
对于投资者来说,这是一个强劲的第三季度,净利润蓬勃发展,数字服务不断扩张并成为第二个利润引擎,并授权用于股票回购的巨额资金达 200 亿美元。尽管通用汽车可能会放弃一些销量,以优先考虑其面包车的更有利可图的销售,但通用汽车似乎正在全力以赴,即使不确定性和成本上升继续笼罩全球汽车行业。