
Alexander Kuzmin 和 Andrei Berezovskii,来自 Getty Images via Canva
要点
Marvell 的盈利正在上升,但其预期市盈率上升得更快。免费将 Marvell 的市盈率与 TIKR 上的预估修订进行比较 →
Marvell 的增长来自于连接性,而不是 Google
在 9 月 9 日的花旗全球 TMT 大会午餐会上,分析师 Atif Malik 介绍了 Matt Murphy,他重复了 Jensen Huang 所说的 Marvell 可能成为下一个万亿美元公司的说法。 Murphy’s reply: “That quieted the room.”然后他的大部分谈话都花在了光学、开关和信号处理器上。
这种关注点是值得注意的。 Marvell 夏季的头条新闻是 7 月 29 日签署并于 8 月 19 日披露的 Google 协议,该协议赋予 Google 最多 58,970,907 股股票的认股权证,每股 206.58 美元,并涵盖摩根士丹利与 2033 财年累计收入高达 1,200 亿美元相关的定制计划。
但在 2027 年第二季度财报电话会议上,墨菲表示,截至 2028 财年,认股权证计划的收入已经在 Marvell 之前给出的定制目标之内。 Google 的巨额贡献将从 2029 财年开始。
因此,2028 财年指导方针从 165 亿美元跃升至约 180 亿美元,是来自其他地方。墨菲称连接性“可能是最大的驱动网络”,他指的是 1.6T 光学信号处理器、今年有望增加一倍以上的横向扩展交换,以及他所说的纵向扩展光学器件,这些器件现在比他一个季度前概述的大约 3 亿美元大得多。
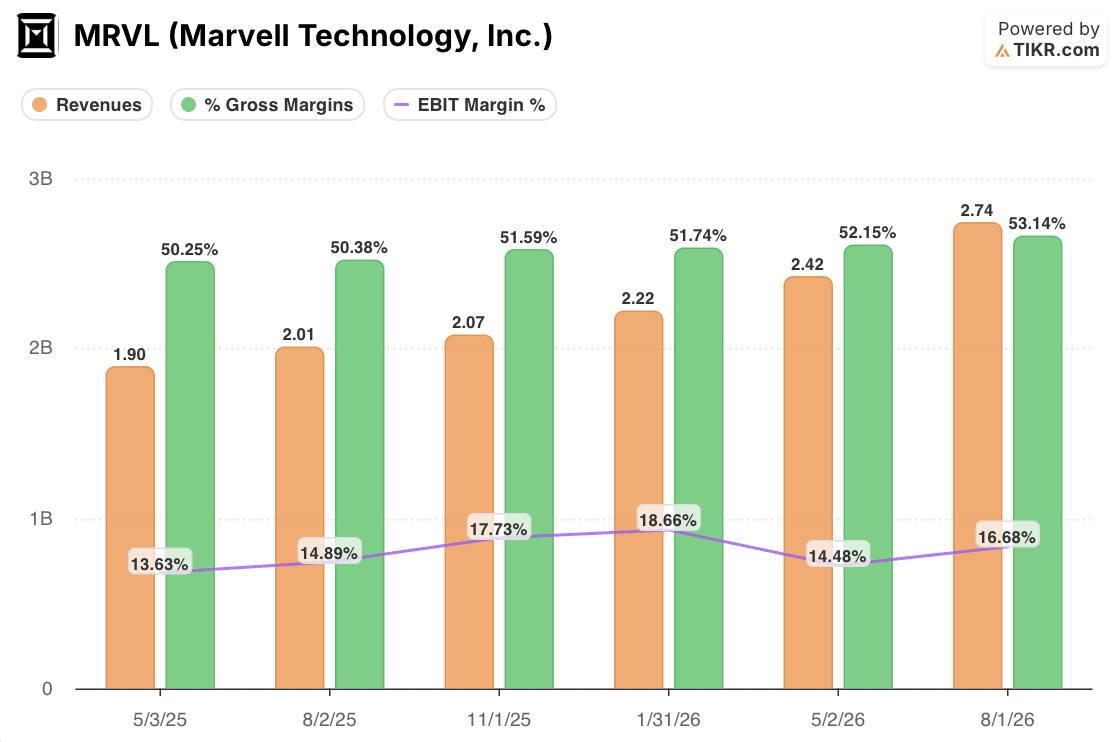
季度数据符合这一情况。收入从截至 2025 年 5 月 3 日的季度的 19 亿美元攀升至截至 2026 年 8 月 1 日的季度的 27.4 亿美元,过去两个季度的同比增长从 27% 加快至 37%。 GAAP 毛利率从上年同期的 50.4% 上升至 53.1%,与高利润商业产品引领增长一致。
保证金故事有一个陷阱。定制芯片的毛利率较低,随着业务的增长,第三季度的非 GAAP 毛利率从 58.9% 降至 57.5% 至 58.5%。管理层仍预计 2028 财年的毛利率将保持在该范围内,而定制收入将增加一倍以上,而这只有在连接性持续增长的情况下才有效。
Marvell 2028 财年 15 亿美元的融资大部分来自连接性,而 GAAP 毛利率则攀升至 53%。随着 TIKR 免费定制芯片的增加,跟踪 Marvell 的季度利润 →
Marvell 股票正在为尚未实现的故事部分付出代价
Marvell 的预期市盈率从 1 月 31 日的 23.66 倍增至 9 月 25 日的 48.00 倍,预期 EV 与销售额的比值从 7.30 倍增至 15.22 倍。在此期间,盈利预期有所上升,但市盈率上升得更快。
最后两个月讲述了这个故事。 8 月 1 日,即 Google 认股权证公开和 2028 财年加息之前,远期市盈率为 41.24 倍。现在的市盈率是 48.00 倍,尽管预期预测随着此次上调而上升。这个时间与谷歌的头条新闻一致,尽管它并不能证明搜查令导致了重新评级。
这就留下了分歧的判决。 Marvell 今天报告的业务依赖于连接性,收入和利润数据也证实了这一点。该股的溢价更多地取决于 2029 财年及以后的定制机会,但管理层尚未确定其规模。该股的市盈率为 48.0 倍,远高于 35.3 倍的平均水平,尽管低于今年早些时候达到的 69.7 倍,而 9 月 14 日的 AI 抛售(当时 Marvell 盘前下跌 5.5%)显示了情绪转变的速度有多快。
10 月 6 日投资者日是下一个考验。 Marvell 指出 2029 财年的定制收入将超过 100 亿美元,并承诺包括 Google 项目在内的一系列成果。明显高于该水平的基本情况,加上第四季度毛利率保持在 57.5% 至 58.5% 的指导范围内,将为当前的多重支撑。大部分重申旧目标的区间将使连通性的估值更高。
Marvell 的 10 月 6 日投资者日将展示 48 倍的远期市盈率是否值得溢价。在 TIKR 上免费查看 Marvell 分析师对 2029 财年的预测 →
免责声明:
请注意,TIKR 上的文章无意作为 TIKR 或我们的内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。 TIKR 在任何方面都没有立场