

要点
现在很难知道如何看待 Nvidia ( NVDA -1.50% ) 的股票。
看多者会建议你记住,该公司仍然是人工智能革命的中心。英伟达的图形处理单元(GPU)在人工智能数据中心中保持着巨大的市场份额,尽管估值看似便宜,但该公司的增长预期仍然乐观。
分析师一致预测 2026 年销售额将增长 91%,明年将增长 67%。利润预计将相应增长。因此,尽管 Nvidia 股价目前的市盈率仅为 21 倍,但其预期市盈率却异常低廉,为 10.3 倍。
这只流行的人工智能股票的熊市论更为复杂。英伟达长期担任首席执行官的黄仁勋 (Jensen Huang) 最近因多起婚外情指控而辞职,其中一项是与一名被指控为中国间谍的女性爱丽丝·黄 (Alice Huang) 发生的婚外情。
据路透社报道,有指控称“黄与爱丽丝黄的关系帮助英伟达向中国出口了至少 75 亿美元的芯片,国务卿马可·卢比奥此前曾向唐纳德·特朗普总统通报了此事。”黄仁勋显然正在探索重新担任首席执行官,但这并不能消除对该公司芯片出口的任何潜在监管阻力。
这些问题不仅源于潜在的国家安全担忧,还源于黄仁勋操纵市场需求以吸收该公司过剩芯片供应、支撑英伟达定价和溢价利润的说法。根据这些说法,英伟达直接投资人工智能公司,为它们购买英伟达芯片提供资金,从而确保其拥有全部产能的客户。
科技新闻网站 WCCF Tech 解释道:“通过资助人工智能初创企业的数据中心扩建,英伟达有效地创造了人为需求,以清理自己的过剩芯片,而不是让供应涌入市场并迫使 GPU 价格下降。” “这些内部压力与行业分析师 Ed Zitron 的早期评估一致,他估计至少价值 2000 亿美元的 Nvidia AI GPU 在被缺乏电网容量或缺乏直接最终用户需求的云巨头购买后,闲置在仓库中。”
简而言之,英伟达的熊市论点不仅涉及与黄仁勋退出相关的近期影响,还涉及之前假定的英伟达商业模式的质量。之前报道的 Nvidia 芯片的需求和定价是否部分是海市蜃楼?这是一个公平的问题。
所有这些变动因素使得英伟达的股票在未来几年内难以预测。然而,这并不意味着我们无法为英伟达规划出两条最有可能的路径,无论是作为业务还是作为投资。
NVDA-- 英伟达
纳斯达克 · 截至 2026 年 11 月 17 日美国东部时间下午 1:12
这是英伟达未来三年可能的发展方向
首先要明白的是,英伟达作为一家企业不会走向任何地方。最近人工智能股票的抛售与最终用户的需求无关。相反,它更多地与特殊事件有关——比如目前围绕英伟达的戏剧性事件——以及对人工智能增长时间表的担忧。问题不在于人工智能需求是否会继续蓬勃发展,而在于人工智能公司能够以多快的速度满足这一需求并支持其预计的收入增长率。
即使黄仁勋人为支持英伟达的定价和需求,他也不会凭空创造人工智能计算市场。其他人工智能供应商收入的快速增长在很大程度上表明终端市场需求是真实的,而英伟达在数据中心芯片领域的主导市场份额并不是精明会计或一次性交易的产物。
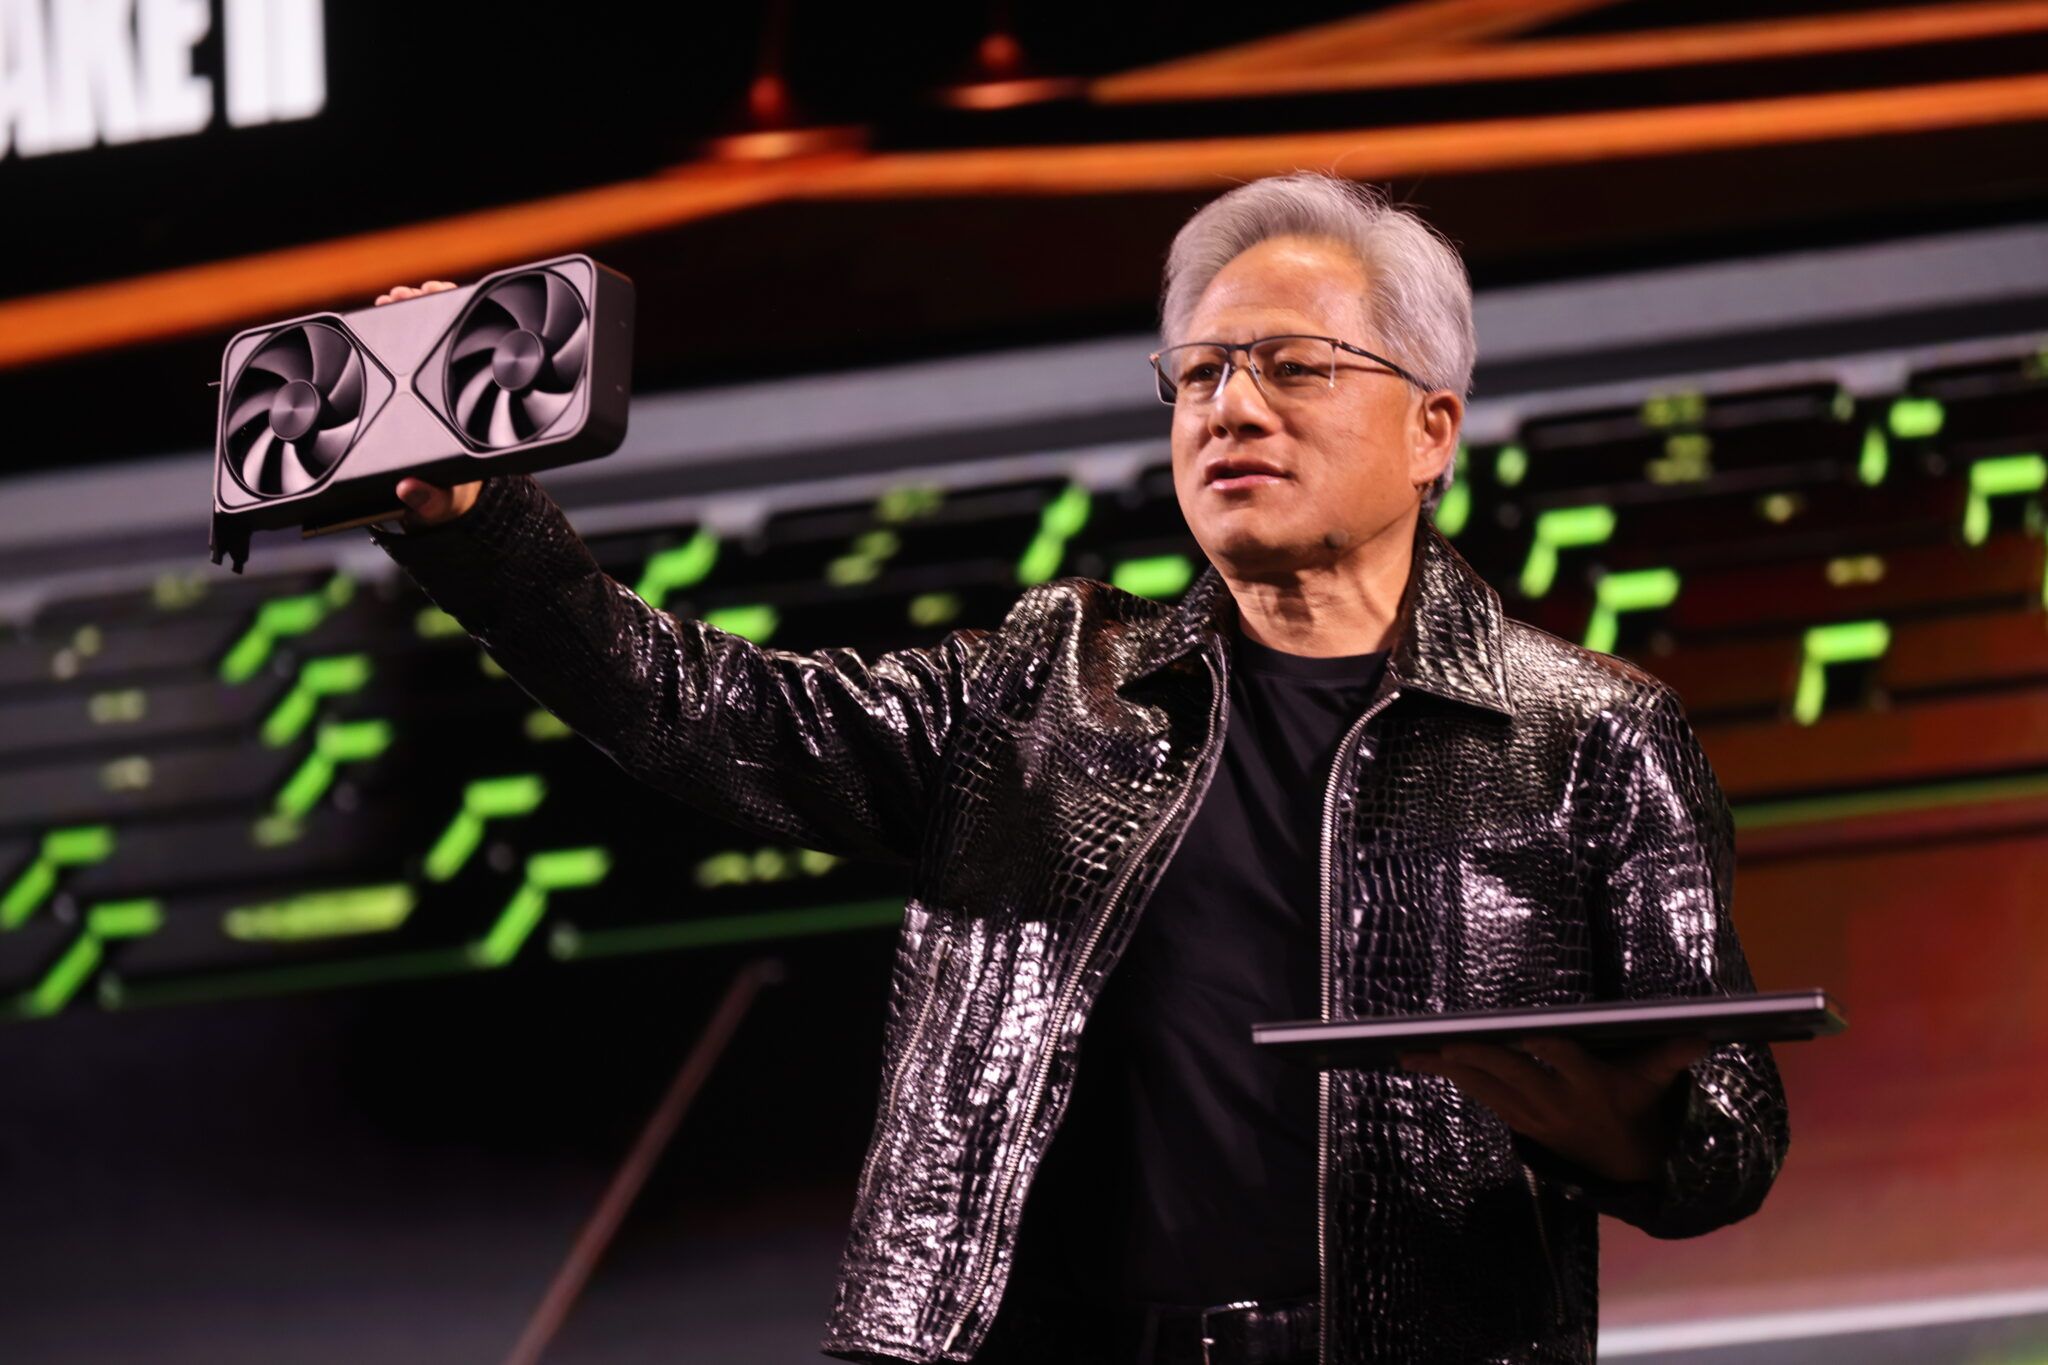
黄仁勋.图片来源:盖蒂图片社。
即使英伟达的收入增长率骤降至十几%,其股价仍值得买入,市盈率仅为 21 倍。这是因为人工智能需求的增长应该会持续数年,甚至数十年。英伟达有其缺陷,但它仍然是该行业的核心供应商。
现在的问题与其说是关于其未来的销售增长,不如说是关于其未来的利润率。 Nvidia 的利润率通常超过 60%。相比之下,Advanced Micro Devices (AMD -3.23%) 的利润率通常在 10% 到 20% 之间。
黄氏的交易在多大程度上人为地支撑了其行业领先的价格?由超大规模厂商和其他科技巨头定制设计的专用集成电路多久才会开始大幅削减 Nvidia 产品的销量?
这些问题我们今天根本无法自信地回答,而这些不确定性是英伟达股价在抛售后看起来如此便宜的主要原因。虽然很难预测英伟达三年后的定价能力,但这可能是决定该公司股价在此期间结束时上涨还是下跌的最大因素之一。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 823%*——与标准普尔 500 指数的 209% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 17 日返回。