

作者:Anthony Di Pizio – 2026 年 11 月 19 日下午 5:00(美国东部时间)
要点
我们比 Peloton Interactive 更喜欢的 10 只股票 ›
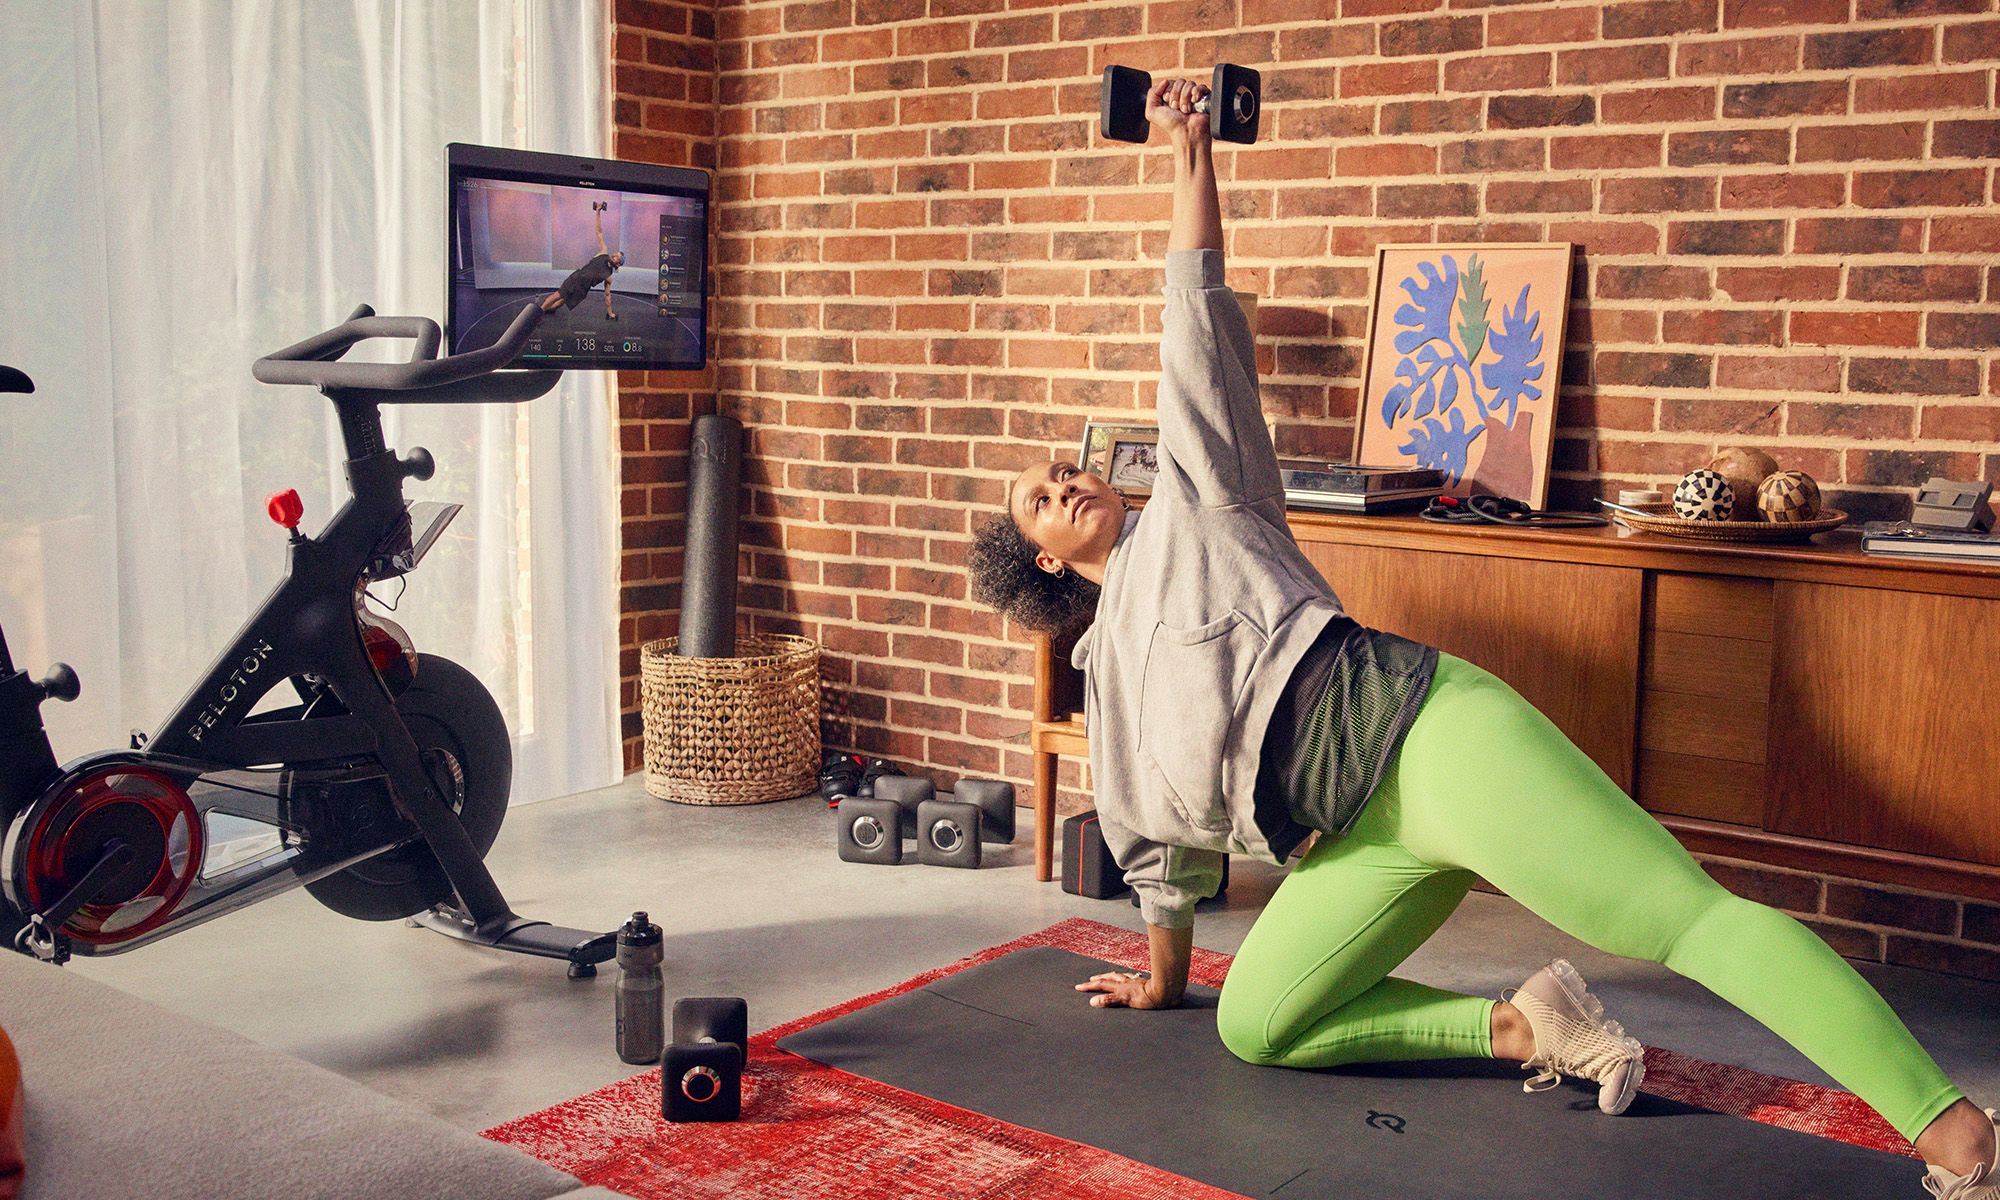
Peloton Interactive ( PTON -5.23% ) 股价在 2020 年底达到 163 美元左右的峰值,较其 29 美元的首次公开募股 (IPO) 价格上涨了 462%。在 COVID-19 疫情最严重的时候,消费者纷纷购买该公司的固定健身车、跑步机和其他设备,以便在健身房关闭期间保持在家中的健身水平。
但随着 2022 年封锁和社会限制的逐步解除,对 Peloton 设备的需求大幅下降。该公司很快发现自己陷入了生存之战,损失激增至数十亿美元。
此后,Peloton 的股价已从峰值暴跌 96%。然而,尽管设备销售依然疲软,管理层却做出了一系列变革,将公司从失败的边缘拉了回来。这是好消息,坏消息,以及这是否可能是投资者的买入机会。
首先是坏消息
Peloton 的年收入在 2021 财年(截至 2021 年 6 月 30 日)达到 40 亿美元的峰值,其中设备销售额占 31 亿美元。然而,该公司的收入此后连续五年下降,2026 财年(截至 6 月 30 日)收入为 24 亿美元。设备销售额仅占 7.701 亿美元,不到总销售额的三分之一。
即使与亚马逊、Dick's Sporting Goods 和 Costco 等第三方零售商合作,也不足以重振 Peloton 下滑的装备销售。简而言之,疫情引发了一次独特的、一次性的需求激增,尽管该公司尽了最大努力,但仍无法复制这种需求。
Peloton 的大部分收入现在来自数字订阅。还有联网健身订阅,让设备所有者可以访问虚拟课程和表现跟踪工具。然后是该公司移动应用程序的单独订阅,可供没有 Peloton 设备的健身爱好者使用。它可以帮助他们制定锻炼计划并提供某些虚拟课程的访问权限。
不幸的是,在最近的 2027 财年第一季度(截至 9 月 30 日),联网健身订阅和移动应用订阅的付费会员数量均有所下降,因此 Peloton 目前硬件和软件的销售都在恶化。
因此,Peloton 的业务可能连续第七年萎缩,因为管理层预计 2027 财年整体收入将下降 4%。
这是好消息
继 Peloton 在 2021 财年取得优异的经营业绩后,管理层为公司定位为通过增加成本来实现更多增长。但当这种增长未能在 2022 财年实现时,Peloton 遭受了高达 28 亿美元的净亏损,可用现金很快就耗尽了。
管理层在 2022 财年至 2026 财年期间将运营成本削减了 68%,Peloton 现在再次实现盈利。该公司在 2026 财年实现了 6320 万美元的净利润,在额外削减成本后,2027 财年第一季度的利润进一步达到 9620 万美元。
排除一次性和非现金费用(例如基于股票的薪酬)后,Peloton 在过去四个季度的调整后(非 GAAP)息税折旧摊销前利润 (EBITDA) 为 5.177 亿美元。简而言之,该公司不再面临破产的风险。
PTON - Peloton 互动
纳斯达克 · 截至 2026 年 11 月 19 日美国东部时间下午 4:00
投资者应该购买 Peloton 股票吗?
如果 Peloton 的收入继续逐年下降,保持盈利的唯一方法就是进一步削减成本。但不幸的是,它最终会耗尽方法来做到这一点——每次它从营销等领域抽走资金时,实现销售增长就变得更加困难。因此,该公司可能会发现自己在未来几年内陷入螺旋式下降,并且很难扭转。
截至 9 月 30 日,Peloton 拥有超过 13 亿美元的现金和现金等价物,因此它有一些空间来继续测试不同的策略,以重新点燃设备和订阅销售。然而,该公司还背负着超过 9 亿美元的长期债务,因此它没有无限期的时间来交付成果。
随着时间的推移,业务萎缩往往会损害股东价值,所以我认为现在购买 Peloton 股票不是一个好主意,即使它下跌了 96%。最好等到公司证明它可以实现每年持续的收入增长,因为这是扭亏为盈的故事中缺失的一大块。在那之前,该股可能还会进一步下跌。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 790%* — 与标准普尔 500 指数的 202% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 19 日返回。