

要点
刚刚发布强劲的第三季度收益报告后,GXO Logistics ( GXO +4.63% ) 于周一举行了自 2023 年初以来的首次投资者日会议,向投资者介绍了其最新战略并概述了 2030 年的财务目标。
从2027年到2030年,该公司预计复合年增长率将超过7%,调整后息税及摊销前利润(EBITA)将达到6.5%,这意味着更高的EBITDA。
这一预测帮助周一该股上涨了 4.7%,表明该公司在新任首席执行官帕特里克·凯莱赫 (Patrick Kelleher) 的领导下正在加速增长。新的预测是在本月早些时候发布的第三季度收益报告中公布的,其中包括 6.4% 的有机收入增长,为三年多来的最高水平,使该股上涨近 10%。
在接受 Motley Fool 采访时,帕特里克·凯莱赫 (Patrick Kelleher) 解释了为什么 GXO 的前景正在改善,以及为什么全球最大的纯合同物流提供商无论经济形势如何,都能够实现增长。
全天候业务
与依赖卡车、飞机和船舶车队的其他运输业务相比,合同物流往往资产相对较轻,这使得该公司在利率上升引发数据中心等资本密集型行业的担忧,以及 GXO 没有直接接触的燃料价格给运输行业带来压力之际具有优势。
凯莱赫认为宏观经济环境中风险不大,并指出合同物流行业的弹性,他表示该行业 32 年来从未出现过衰退。他在接受《Motley Fool》采访时解释道,“我总是说宏观经济逆风是增加外包的催化剂,当利率上升时,当宏观经济环境变得充满挑战时,当你看到关税和额外成本进入业务、通货膨胀等因素时……这些都是客户寻求供应链来降低成本和省钱的动力,而我们,我们就是客户的答案。”
换句话说,GXO 对于客户来说是一种节省成本的解决方案,在宏观压力时期,这些客户更有可能寻找内部物流管理的替代方案。
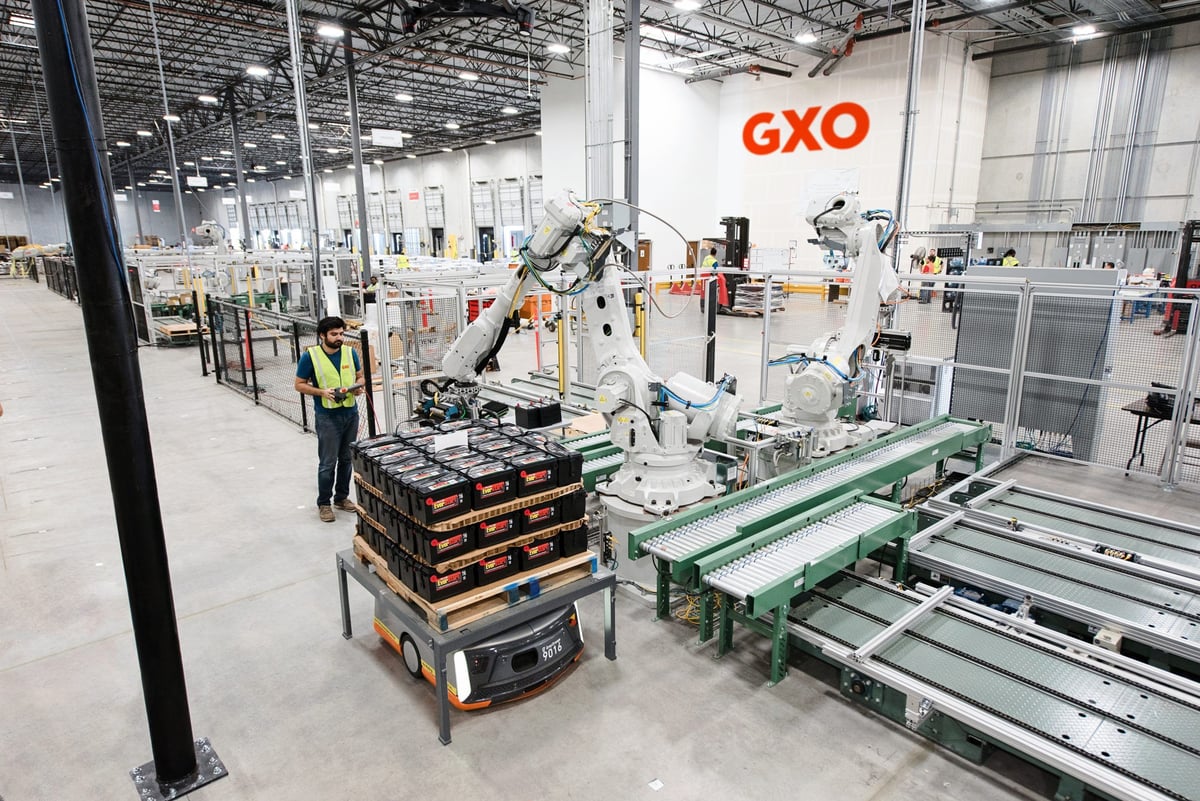
目前,只有 30% 的合同物流是外包的,这意味着随着越来越多的业务外包,存在巨大的增长机会,预计 GXO 及其同行投资于人工智能和机器人等技术。未来几年,该行业预计将以 6% 的复合年增长率增长,潜在市场总额达 1.1 万亿美元。
GXO - GXO 物流
纽约证券交易所 · 截至 2026 年 11 月 16 日美国东部时间下午 4:00
为什么 GXO 是一个独特的机会
凭借合同物流的巨大潜在市场、可能受益于宏观经济压力的商业模式以及部分由人工智能和机器人技术推动的增长,GXO 提供了一种从不断增长的人工智能需求中受益的独特方式。
该公司的 2030 年指导方针并未考虑当前客户群的任何数量增长,因此管理层有信心能够达到这些数字。由于新客户占了预测增长的一部分,该公司可以轻松超过该预测,鉴于周一对预测的反应,这应该会使该股票从现在到 2030 年成为赢家。
GXO 于 2021 年从 XPO 分拆出来,此后通过收购,该公司的收入翻了一番。然而,由于分拆时的预期很高,该股大多横盘整理,而且由于宏观挑战和早期收购的整合,增长一直缓慢。
根据其指导,到 2030 年,GXO 的调整后每股收益应会提高到每股 5 美元以上,这使得该股届时将上涨一倍或更多。如果管理层能够执行其愿景,那么公司的地位也将显着增强。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 823%*——与标准普尔 500 指数的 209% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 16 日返回。