
对于特斯拉 (TSLA +0.52%) 来说,这是充满挑战的一年。截至撰写本文时,该公司股价下跌 16%,部分原因是其电动汽车 (EV) 业务表现参差不齐。然而,特斯拉最近报告了这方面的好消息:该公司第三季度的电动汽车交付量远远超出了华尔街的预期。消息传出后,特斯拉股价上涨。您现在应该跟上潮流并投资该公司吗?
又一个季度节拍
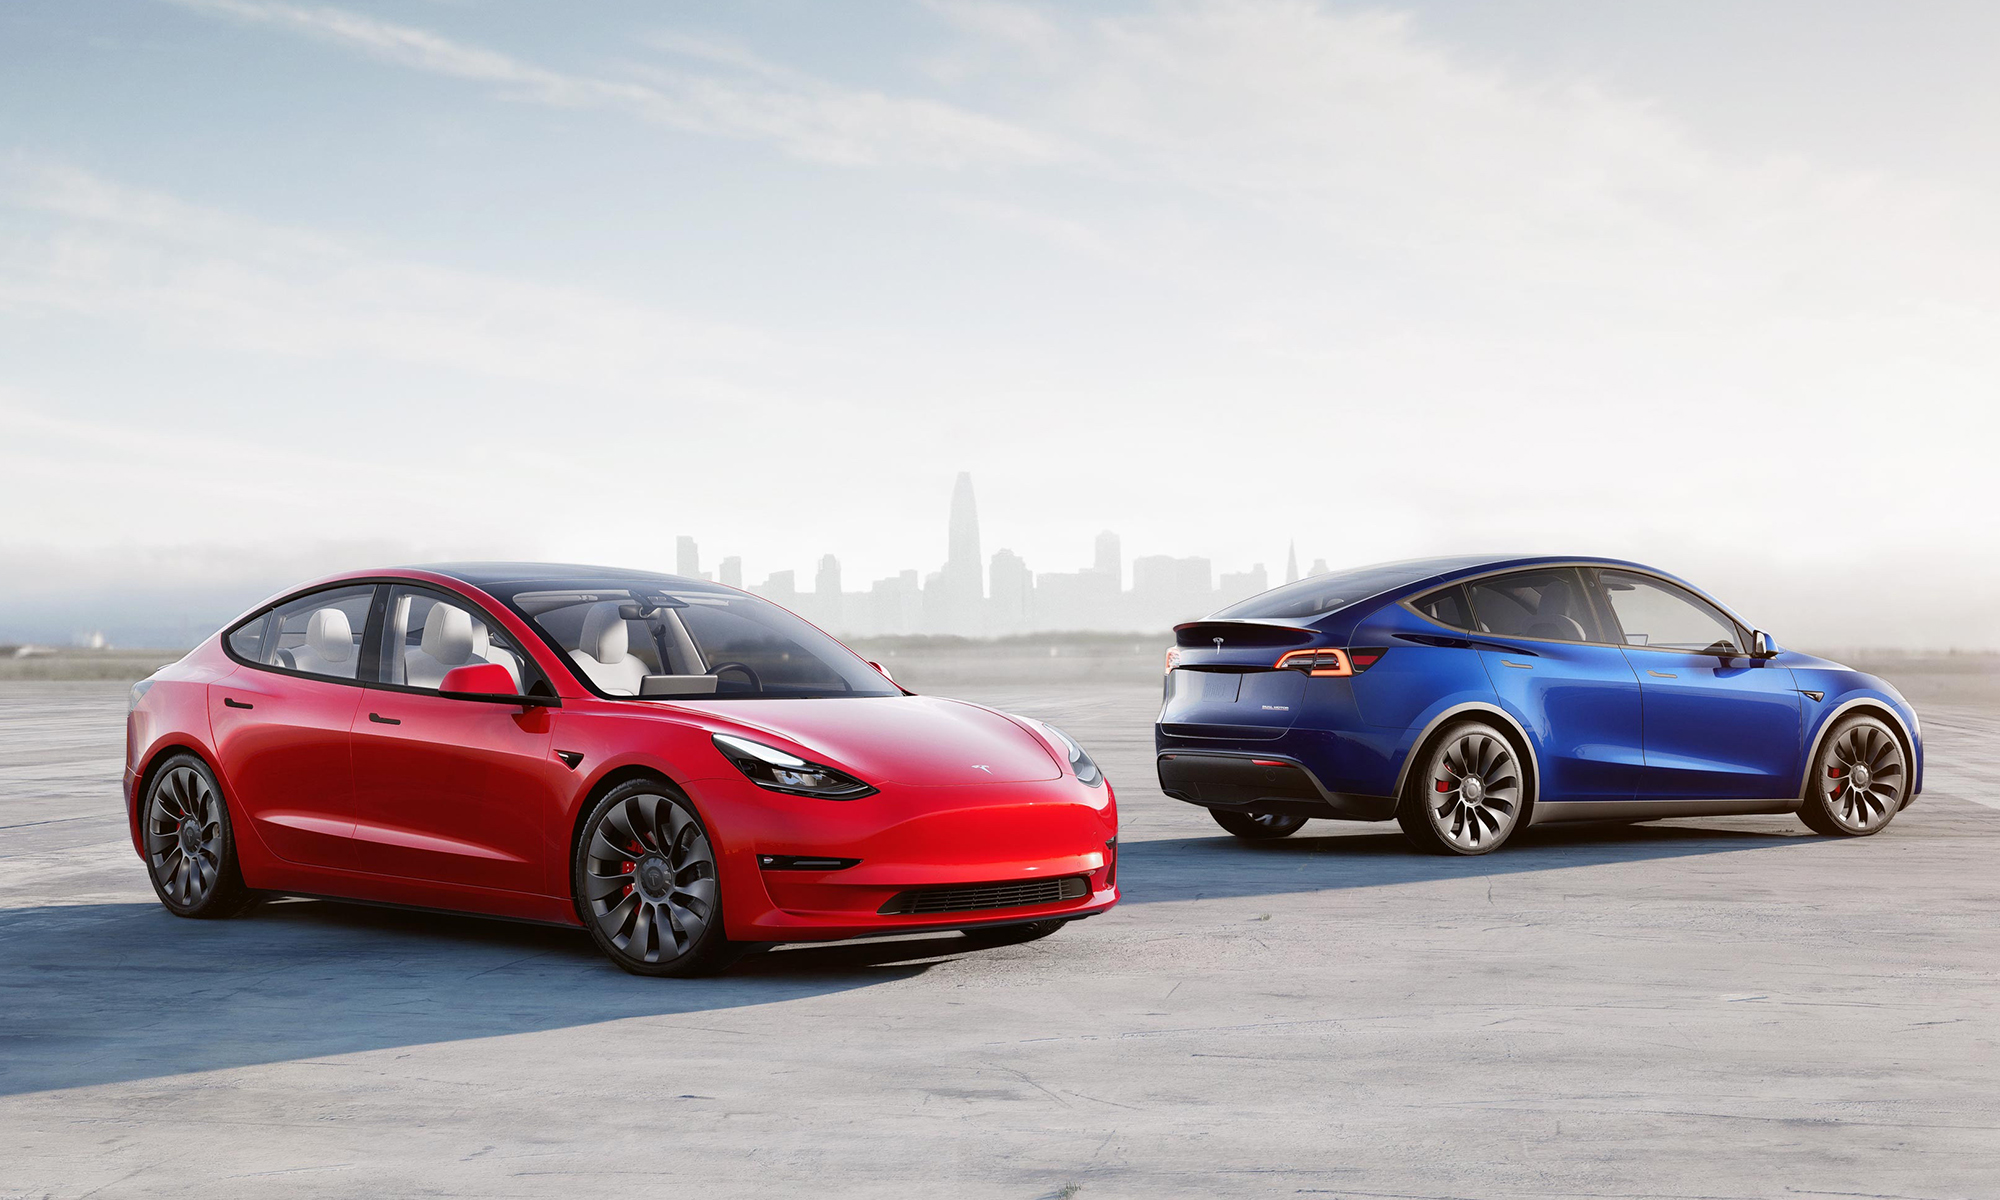
今年的多项发展对特斯拉的电动汽车业务产生了积极影响。例如,地缘政治紧张局势导致能源价格上涨,刺激了对电动汽车的需求。特斯拉第二季度交付量同比增长 25%,达到 480,126 辆,这是两年来最大的同比增长率,部分原因可能是油价上涨。
正如该公司最近公布的第三季度交付量所证明的那样,这种顺风似乎尚未结束。特斯拉当期交付量总计 486,532 辆。这比去年同期下降了约 2%,但远远高于普遍预期的 461,974 人左右。这对公司来说是个好消息,但这种顺风能持续多久呢?
超越电动汽车业务
特斯拉帮助开拓了电动汽车领域,未来几年该细分市场可能仍将是其最重要的销售渠道。然而,该公司的前景越来越与其他举措联系在一起,尤其是其机器人出租车业务。请注意,特斯拉目前的预期市盈率为 158.7 倍。
这一估值在很大程度上反映了特斯拉去年在奥斯汀首次推出的机器人出租车的潜力。今年,该公司已将其车队扩展到更多城市,并且该公司最近推出了 Cybercab,这是一款专门为其机器人出租车细分市场设计的车辆(该公司之前使用的是 Model Y)。
Cybercab 没有方向盘、没有后视镜、也没有踏板。大规模生产可能比特斯拉的主要车型更便宜。让我们用特斯拉机器人出租车车队的一些(假设)数据来了解为什么市场对该公司的估值如此之高。假设五年内,该公司有 100 万辆机器人出租车在路上行驶,其中大部分是 Cybercab。
还假设利用率很高——假设每辆车平均每天乘坐 10 次,每次乘坐的平均价格为 20 美元。即每辆车每天 200 美元,即每年 73,000 美元。对于整个机队来说,这将是 730 亿美元。当然,会有一些维护(和其他)费用——但特斯拉机器人出租车业务的经济效益最终可能比电动汽车销售利润更高。
这是因为,与目前在消费市场模型中所做的那样,卖掉一辆车后,每月 99 美元的全自动驾驶订阅只能产生很少的收入,该公司可以在每辆车的整个使用寿命内,每年为每台 Cybercab 赚取数万美元的收入,这可能会带来更高的利润和利润。
纳斯达克:特斯拉
这就是为什么,尽管特斯拉最近在其核心电动汽车业务中表现强劲,但投资者仍应继续密切关注其机器人出租车领域的进展。这方面已经有一些消息了。 9 月初在奥斯汀推出 Cybercab 后,该公司的车队已从 45 辆增加到 150 辆以上。
按照这个速度,假设特斯拉可以在其他地方推出 Cybercab 并吸引大量业务,那么该公司的机器人出租车业务可能会在几年内开始对其财务业绩做出有意义的贡献。
你应该买股票吗?
也就是说,有一些风险需要考虑。 Cybercab上路后不久就成为联邦安全调查的对象。在此过程中可能会出现更多监管问题。特斯拉还必须吸引愿意定期使用其自动驾驶汽车的人们。
许多消费者可能会因为各种原因(包括与风险相关的原因)而犹豫是否这样做。此外,特斯拉将在这个市场面临激烈的竞争。 Alphabet ( GOOG +0.22% ) ( GOOGL +0.35% ) 拥有的 Waymo 目前拥有更大的车队和现金充裕的公司的支持,因此它可以承受亏损运营。与此同时,特斯拉的估值似乎已经考虑到特斯拉机器人出租车项目取得的巨大成功。
话虽如此,特斯拉是一只风险相当大的股票。如果该公司能够超出市场对其机器人出租车雄心的预期,那么该公司可能会在中期实现出色的回报,但该股也可能落后于更广泛的股票——无论哪种方式,这都将是一段波动的旅程。相应地进行投资。