
来自 Pexels 和 Nugroho iif 的负空间(来自 Canva)
苹果公司 (AAPL) 希望 iPhone 购买者停止考虑四位数的购买量,而开始考虑每月的账单。 7 月 28 日,该公司推出了 Apple Upgrade,这是一项通过 Klarna (KLAR) 运营的租赁服务,起价为每月 17.99 美元,用户可以每隔一两年升级到最新的 iPhone。
需求已经很强劲。 iPhone 在第二季度的收入增长了 22%,达到 543 亿美元,总收入增长了 16%。
为什么加洛韦称其为“黑帮举动”
在 9 月 21 日的 The Prof G Pod 节目中,斯科特·加洛韦 (Scott Galloway) 直言不讳:“苹果将不可预测的交易转化为可预测的订阅收入,这是一种强盗行为。”
他的推理是关于倍数的。加洛韦说,市场支付“经常性收入的八倍,交易收入的两倍”。用他的话来说,苹果“正在将不可预测的四位数购买转化为可预测的每月付款,从而将客户留在其生态系统中。”
TIKR 数据支持了这一点
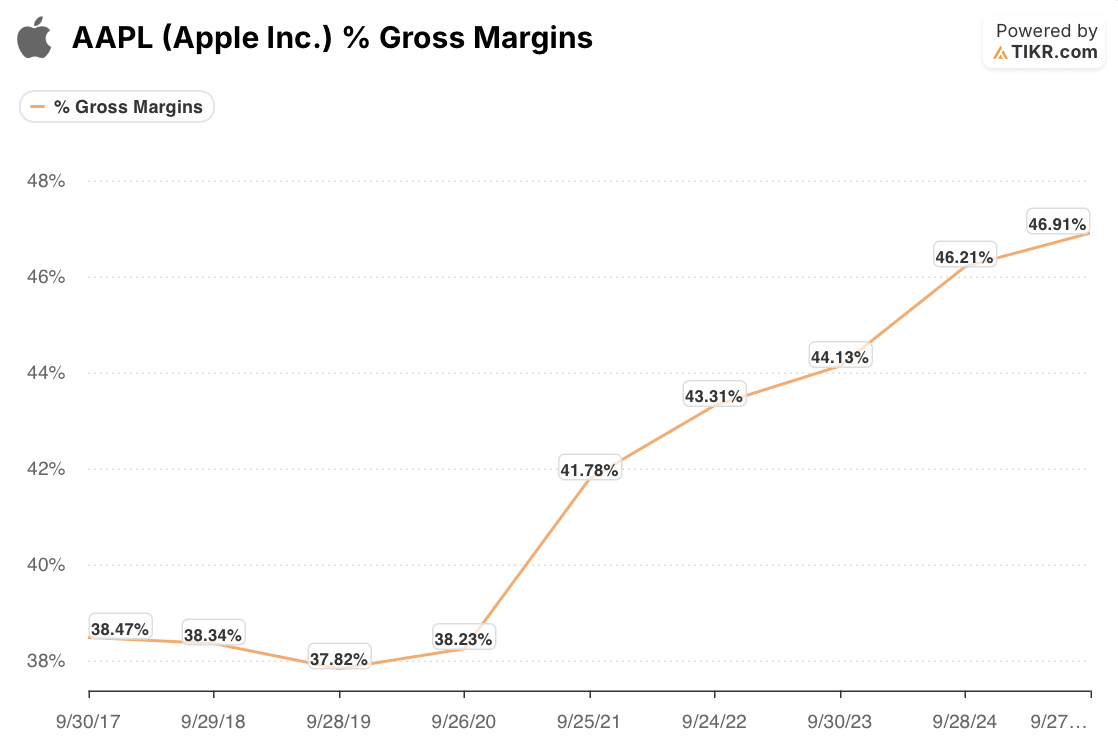
到 2020 财年,苹果的毛利率连续四年接近 38%。随后,服务业务在业务组合中所占的份额越来越大,利润率逐年攀升,到 2025 财年达到 46.9%。(加洛韦认为服务毛利率接近 77%,而硬件毛利率为 39%。)
驱动程序是混合体。 Services doubled its share of Apple’s revenue, from 13.1% in fiscal 2017 to 26.2% in fiscal 2025, and supplied $40.7 billion of the $50.3 billion in sales Apple added from fiscal 2021 on. Early gains didn’t lift the total because hardware margins slipped (product gross margin fell from 34.4% in fiscal 2018 to 32.2% in fiscal 2019).一旦他们稳定下来,混合就开始了。
市场注意到了。 Apple 的 NTM 企业价值与收入之比从 2017 年底的 2.58 倍增至如今的 9.55 倍。
收入并没有推动这一点。自2021财年以来,销售额每年仅增长约3%,其中2023财年下降了2.8%,尽管倍数不断上升。 LTM 收入目前达到 4,668 亿美元,比 2025 财年增长 12%,这是多年来首次真正的增长。
但市场已经为此付出了代价
Galloway’s math has a catch.服务占苹果 2025 财年收入的 26%(4162 亿美元中的 1092 亿美元)。将该切片混合八次,其余部分混合两次,您将获得大约 3.6 倍的收入。苹果股价为 9.55 倍,接近 9.84 倍的 10 年高点,比 10 年平均水平高出 72%。
因此,投资者已经对苹果公司的整体价值进行了评估,就好像它正在重复出现一样。升级不会赚取新的保费。它捍卫现有的逻辑,将重复出现的逻辑延伸到 iPhone 本身。
这种转变的影响超出了库比蒂诺的范围。 Verizon (VZ)、T-Mobile (TMUS) 和 AT&T (T) 等运营商长期以来一直使用 iPhone 分期付款计划来留住客户。苹果现在直接提供相同的钩子。
为什么股东应该关注市盈率,而不是单位
溢价倍数背后需要有可预测的收入。苹果的 9.55x 取决于其客户不会离开的信念。带有内置升级日期的租约使这种信念更容易得到捍卫。
需要注意的是:Klarna 持有租赁权,因此苹果没有表明租赁的 iPhone 是否会在自己的账簿上出现。下一个测试来自第四财季的业绩。如果服务继续复合并且升级缩短了更换周期,我预计即使单位增长降温,倍数也将保持在高位附近(甚至可能进一步增长)。这就是隐藏的好处。
上面的图表需要几秒钟的时间才能让你自己振作起来。查看 Apple 的利润率、市盈率和收入历史记录,或与运营商进行比较,所有这些都可以在 TIKR 上免费进行。在这里了解更多。
目录
股票评论
基本面分析
盈利更新
加入全球数以千计的投资者的行列,使用 TIKR 来增强他们的投资分析。
相关帖子
通用汽车的预期市盈率仅为 5.9 倍。它是目前汽车中最便宜的提款机吗?
汇丰银行将评级上调至买入后,Synopsys 股价上涨
可口可乐任命 Monster Energy 高管 Rob Gehring 领导北美部门