

要点
GXO Logistics(纽约证券交易所股票代码:GXO)于 2021 年从 XPO 分拆出来,前提是这家合同物流公司作为独立业务而不是作为大型集团内的一个部门可以表现得更好。
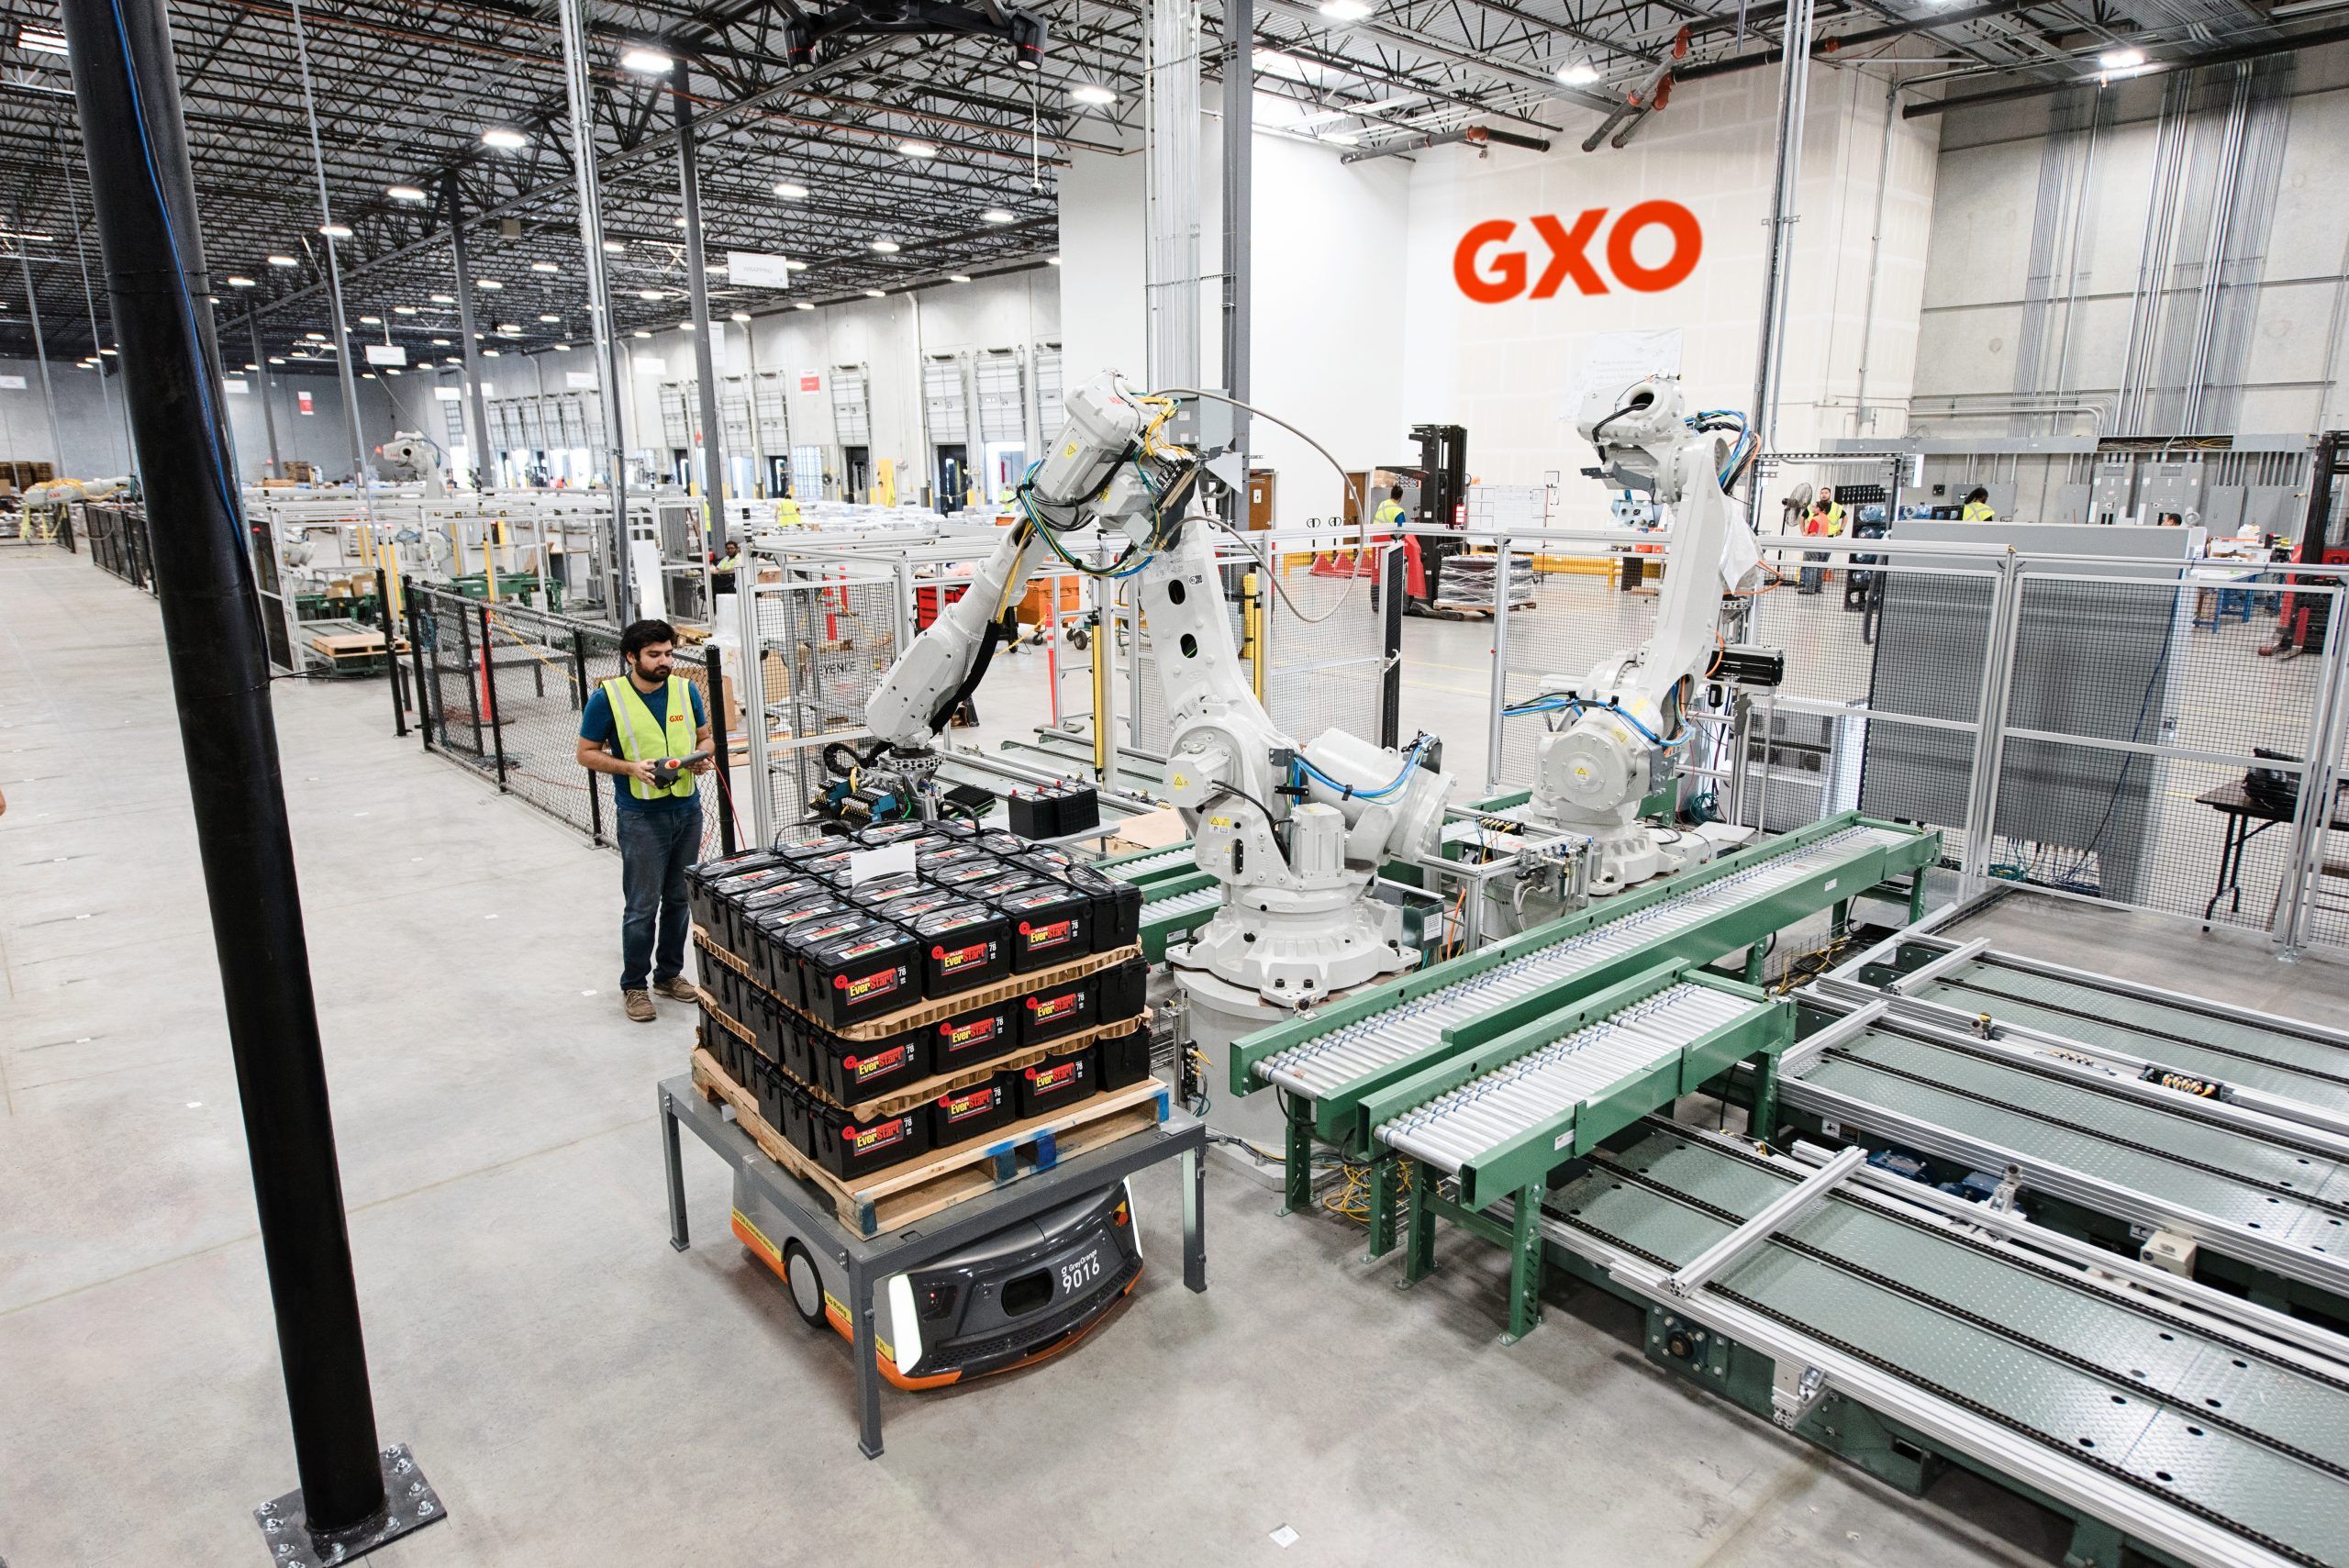
此举将使公司能够以符合公司最佳利益的方式进行收购、为资本支出提供资金并使用基于股票的薪酬。
分拆时,GXO 是全球最大的纯合同物流公司,此后它一直在不断发展。
该公司认为这是其在只有 30% 的合同物流外包的市场中增长的优势和关键驱动力。首席执行官帕特里克·凯莱赫 (Patrick Kelleher) 在接受 The Motley Fool 采访时概述了纯业务给 GXO 带来的一些优势。
凯莱赫表示,成为一家纯粹的公司“使我们能够对我们提供的服务以及支撑服务的技术进行定向投资。我们不会像我的竞争对手那样陷入资本竞争,他们是一家企业集团。”他还表示,这使该公司在招聘方面具有优势,有助于吸引业内最优秀的人才,并且使该公司更容易投资于技术、自动化和人工智能,这有助于该公司脱颖而出,并鼓励客户外包其物流业务。
追逐 1.1 万亿美元的机遇
GXO 周一举行了自 2023 年以来的首次投资者日会议,其分享的最重要的一点是,该公司预计到 2030 年,市场将以 6% 的复合年增长率增长,目标市场规模将达到 1.1 万亿美元。
目前,32% 的市场是外包的,而且该市场高度分散。 DHL供应链以2.4%的市场份额位居第一,GXO以1.6%的市场份额位居第二。
GXO 正在利用这一机会,投资技术并转向利润率更高的企业对企业垂直领域,如航空航天/国防、数据中心和生命科学。
凯莱赫表示,该公司的目标是到 2030 年,这些 B2B 垂直行业将占其收入的 50%,并且该公司预计将增加其在北美和亚洲的收入份额,而这些地区的业务仍处于起步阶段。该公司预计,通过扩展到亚洲、墨西哥以及中欧和东欧等新地区,并在其拥有最深厚专业知识的垂直行业(包括航空航天/国防、工业和数据中心)进一步扩张,将增加总价值近 5000 亿美元的潜在市场。
GXO - GXO 物流
纽约证券交易所 · 截至 2026 年 11 月 17 日美国东部时间下午 4:00
GXO值得买入吗?
自XPO分拆以来,GXO的股市表现一直令人失望,大多横盘整理。然而,该公司现在似乎正处于拐点的边缘。
本月早些时候,该股在其第三季度收益报告中上涨了近 10%,当时该公司公布了三年多来最强劲的有机增长,达到 6.4%。该季度的营收和利润超出了预期,并且连续第二个季度新业务增长超过 30%。
这一势头正在融入该公司的 2030 年指导方针,因为该公司目前预计 2027 年至 2030 年有机收入复合年增长率将超过 7%,较 2027 年 5.5% 的有机收入增长率有所改善。
2030 年,该公司预计调整后息税及摊销前利润 (EBITA) 利润率将超过 6.5%,高于 2027 年的 4.5% 以上。
如果该公司实现这些目标,到 2030 年其利润可能会翻一番,这应该会带来类似的股价增长。凭借 1.1 万亿美元的潜在市场,GXO 在 2030 年之后也可能拥有很长的发展空间。在发布了强劲的收益报告和投资者日会议后,GXO 看起来是一个明智的选择。
立即投资 1,000 美元
当我们的分析师团队有股票提示时,他们可以付费聆听。毕竟,Stock Advisor 的总平均回报率为 802%* — 与标准普尔 500 指数的 205% 相比,这是一个压倒市场的表现。
他们刚刚透露了他们认为投资者目前最值得购买的 10 只股票,只要您加入股票顾问即可购买。
查看股票 ›
*股票顾问于 2026 年 11 月 18 日返回。